BETA nonprofit public democratic european moderated

Search

#huizen
A
AD 4h

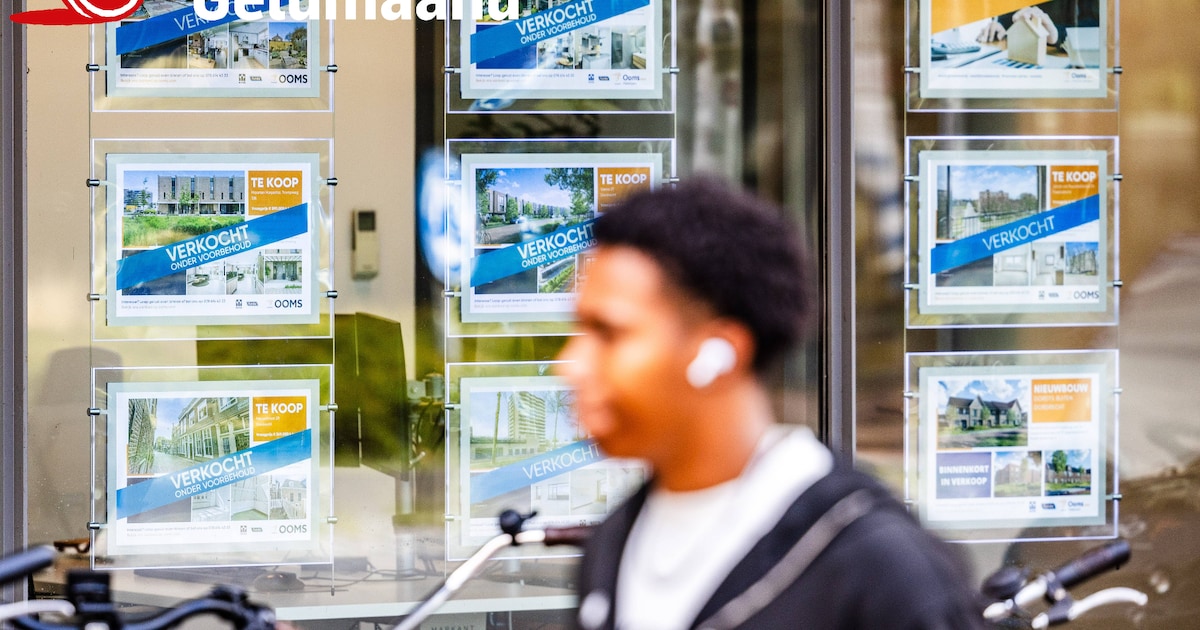
A new professional register for real estate agents must combat nepotism and opaque practices in home sales, after many complaints from the housing market emerged last year. (translated)

Einde aan handjeklap bij huizenverkoop? Makelaars kunnen straks uit register worden geschrapt
V

House prices are expected to continue rising, despite higher mortgage rates and inflation, with an anticipated average increase of 3.5 percent in 2026 according to the three largest mortgage providers in the Netherlands. (translated)

Huizenprijzen zullen blijven stijgen, ondanks hogere hypotheekrente, voorzien banken
NOS 20h

The government will take over supervision of the real estate agent sector by establishing a register of real estate agents and a complaints office, as many people feel that the process of buying or selling a house is not fair. (translated)

Overheid neemt toezicht op makelaars over van makelaars zelf
NOS 1d

New satellite images show the destruction in Gaza following the war that followed the terrorist attack by Hamas on October 7, 2023, in which many houses, agricultural land, and infrastructure have been lost. (translated)

Gaza voor en na: nieuwe satellietbeelden laten de verwoesting zien  

Ik zie vrij heftige uitspraken voorbij komen in de legacy Media en hier op X over de Box 3 plannen. Bij Nieuws van de Dag duidt Erik de Zwart zojuist: “de minister wil 2,5 miljoen mensen éxtra voor hun bek slaan, ze worden namelijk extra belast door deze plannen van de overheid.” “In een sok stoppen is misschien zelfs het meest verstandige” “Het zal de run op Spaanse huizen vergroten, mensen zullen denken: Ik pak mijn biezen want ik wordt aan alle kanten beroofd.” Ben jij het eens met Erik? #Box3 #belasting #opinie

In mijn 13 jaar Kamerlidmaatschap voor de #PVV maakten mijn collega’s en ik haat mee, naar onszelf en vooral naar onze fractieleider die al meer dan 20 jaar compleet van de buitenwereld is afgesloten en leeft in het strengst denkbare beveiligingsregime. Om wat hij denkt en om wat hij zegt. We maakten allemaal sociale uitsluiting mee, dreiging met ontslag van kandidaten op een provinciale verkiezingslijst, een partner die haar werkkring werd uitgewerkt, bekraste auto’s, besmeurde huizen, we moesten soms wegrennen op straat om het vege lijf te redden, we werden geïntimideerd en bedreigd en van mijn auto werd een achterwiel losgeschroefd zodat het onderweg afbrak, nadat het @ADnl mijn woonadres had bekendgemaakt. ‘Als je Kamerlid bent van de #PVV is dat je laatste baan’ was een standaarduitdrukking op de fractie. Nooit een naambordje, altijd een camera, niet opendoen als er gebeld wordt en je niemand verwacht, altijd over je schouder kijken. Nooit heb ik iemand op de fractie horen fantaseren over mensen vol op de bek slaan. Letterlijk nooit, zelfs niet als grapje. Van collega-Kamerleden niet, van onze gemeenteraadsleden niet, van de PS-leden niet, van medewerkers niet en niet van onze kiezers in het land. Nooit. Waarom niet? Omdat wij er allemaal diep overtuigd zijn dat geweld, in welke vorm dan ook, absoluut geen plaats heeft in onze vrije, open samenleving. Want elke vorm van geweld over meningen, over welk thema ook, betekent het einde van ons kwetsbare systeem. Wat heeft onze @MinPres te verduren gehad om zijn homo-zijn? Behalve primitieve online-haat? Sociale uitsluiting? Uitgestoten uit zijn familie- en vriendenkring? Geweld op straat? Werd hij gediscrimineerd op de arbeidsmarkt? Of in de politiek? Misschien praat ik voor mijn beurt. Dus laat de @MinPres deze week maar eens komen vertellen in een praatprogramma waar hij zijn verhaal kan doen. Dat moet niet heel ingewikkeld zijn. Ze staan allemaal te dringen. #PVV #discriminatie #socialemedia

Aldus de meneer die zelf een ton kreeg van zijn ouders om een huis te kunnen kopen en het klootjesvolk nu vertelt dat ze niet zo moeten piepen als statushouders voorrang krijgen op huizen waar anderen 15 jaar op moeten wachten. https://t.co/SRkmpomqAG #woningen #ongelijkheid #huurcrisis

Een ochtendcolumn Vermogen in een eigen huis heeft een merkwaardige reputatie gekregen. Wie lang geleden een woning kocht, betaalde een fractie van de huidige prijs. Het verschil heet vermogen en daarbij klinkt steeds vaker het beeld van slapend rijk worden. In de politiek groeit de aandacht voor vermogen dat via erfenissen naar een volgende generatie gaat. Pro en D66 willen erfenissen zwaarder belasten. Neem iemand die in 1976 een huis kocht en daar vijftig jaar bleef wonen. Aan het einde staat er een grotendeels afgelost huis dat als vermogen naar de volgende generatie kan gaan. De koper uit 1976 kende de afloop niet. De huizenprijzen schoten omhoog naar de top van 1978 en begonnen daarna aan een jarenlange daling. Pas rond 1999 lagen de reële huizenprijzen weer boven die oude top. Vanaf 2008 volgde een tweede grote daling. Over de hele periode waren er vijftien jaren waarin de reële woningwaarde lager lag dan een jaar eerder. Bijna een derde van de tijd werd de huizenbezitter armer. Wie moest verkopen kreeg geen langjarig gemiddelde, maar de prijs van dat moment. Vandaag leggen we een liniaal tussen 1976 en 2026 en zien we vermogen. Een groot deel van de spectaculaire stijging in euro’s is niets anders dan inflatie. Vanaf de huizenpiek van 1978 steeg de reële waarde van Nederlandse woningen tot begin 2026 met ongeveer 82 procent. Omgerekend is dat een schamele 1,3 procent per jaar. Daar zit ook nog een merkwaardige fiscale draai in. Inflatie maakt een huis in euro’s duurder zonder dat de eigenaar in koopkracht evenredig rijker wordt. Bij een erfenis telt de fiscus de actuele waarde van het huis wel volledig mee. Een deel van de waardestijging waarover uiteindelijk belasting wordt geheven, is dus het gevolg van geldontwaarding. En zelfs die 1,3 procent reële prijsstijging is geen netto rendement. Op een woning van €500.000 is dat iets van  €6.500 per jaar. Het Nibud rekent voor onderhoud met ongeveer één procent van de woningwaarde. Dat is al €5.000. Opstalverzekering, OZB en andere lasten komen daar nog bij. Van het rendement blijft weinig over. Al die tijd zat het vermogen vast in één huis, meestal mede gefinancierd met geleend geld. De hypotheek vergrootte het risico. Na 1978 en opnieuw na 2008 kon het eigen vermogen snel verdwijnen terwijl de schuld gewoon bleef staan. Wie huurde, hoefde vermogensvorming niet mis te lopen. Geld dat anders in de aankoop van een huis was gestoken, kon worden belegd. €100.000 groeit bij vier procent reëel rendement in vijftig jaar tot ruim €700.000, zonder verdere inleg. Maar daarvoor moet dan wel wat risico worden genomen. Een deel van het vermogen in het huis kwam gewoon uit inkomen. De eigenaar loste af, betaalde onderhoud en investeerde later eigen geld in verduurzaming. De overheid riep daartoe op en presenteerde verduurzaming als een investering die ook de waarde van het huis kon verhogen. Dat geld werd dus niet geconsumeerd. Het werd in het huis gestoken. Na vijftig jaar overlijdt de eigenaar. Economen wijzen op de ongelijkheid die bij zulke erfenissen kan ontstaan en politiek wordt de waarde van grote erfenissen reden om die zwaarder te belasten. Geld dat jarenlang niet werd geconsumeerd maar in het huis werd gestoken, verschijnt nu als vermogen dat ongelijk is verdeeld. Je geeft het geld niet uit, maar stopt het in je huis. De overheid moedigt dat jarenlang aan. Vijftig jaar later heet het dan vermogen en wordt het aangewezen als een bron van ongelijkheid. #woningmarkt #vermogen #erfenis

Jeroen van der Veer, oud-CEO van Shell, heeft een oplossing voor het Groningse gas: "Wat je zou kunnen doen is: wij gaan een 10 of 20-jarig programma maken om al die huizen te versterken of te vervangen. Alles wat in het gebied nodig is." "Volgens de schattingen heb je dan tussen de 10 en 20 miljard euro nodig en tijd." "Stel dat na 20 jaar iedereen veilig kan wonen, dan zou je dat gas kunnen gaan winnen. En de waarde van dat gas is nu honderden miljarden." "Dus je kan als een ondernemer denken, als overheid kunnen wij een veilige weg vinden die acceptabel is voor de Groningers om op de lange duur dat gas te gebruiken." Dit lijken toch geen bijzonder complexe plannen. Het kabinet had dit zelf ook kunnen bedenken. Waarom wordt er zo op gehamerd dat de gasputten dicht moeten? #Groningen #Gaswinning #Veiligheid

NOS 4d

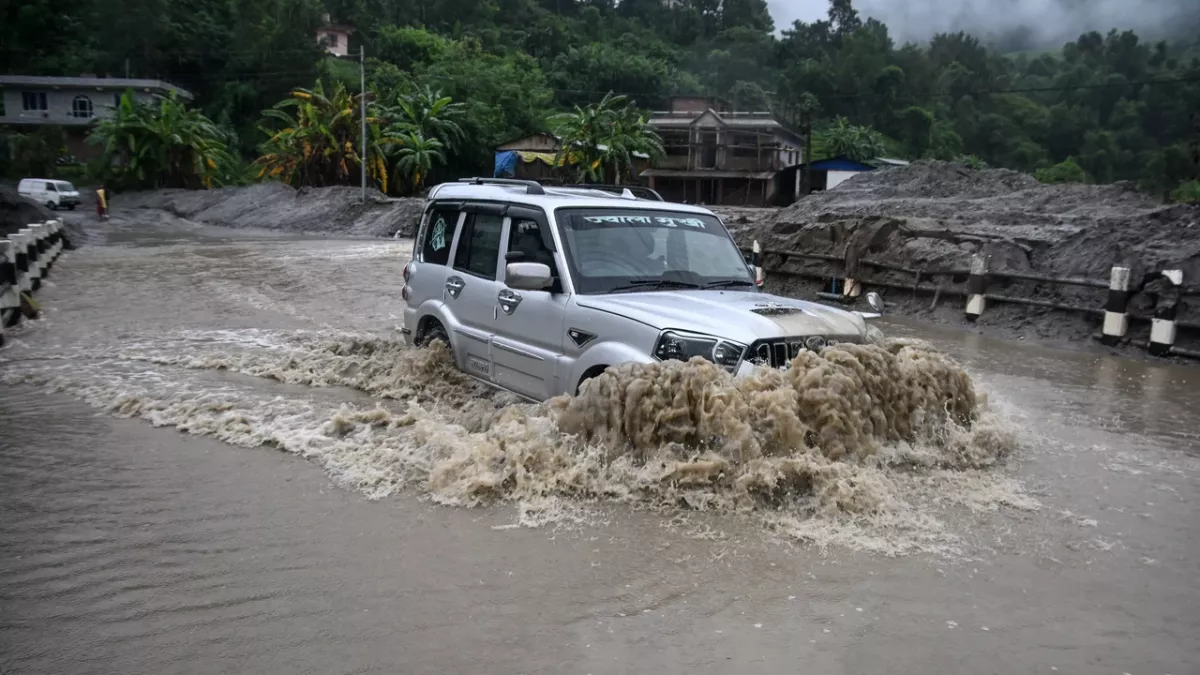
In India en Nepal hebben hevige regenval en aardverschuivingen geleid tot de dood van minstens zeventig mensen, met meer dan duizend verwoeste huizen en een waarschuwing voor mogelijk nieuwe overstromingen. #Noodweer #India #Nepal

Tientallen doden door zwaar noodweer in India en Nepal

Je heb geen #spreidingswet nodig als je simpelweg het volgende doet. *Opvang in tentenkampen *Alleen bed bad brood *Geen voorrang op huizenmarkt *Geen weekgeld maar voedsel/kledingbank *Strenge gezinshereniging regels Wedden dat instroom minstens halveert? #immigratie #vluchtelingen #zorgsystemen

Een ochtendcolumn We praten veel over de verdeling van vermogen. Daarbij slaan we een stap over. Voor dat vermogen ontstond, heeft iemand risico genomen. Maak je verlies, dan is het risico voor jou. Maak je winst, dan is de opbrengst van ons allemaal. Daaronder ligt het idee dat vermogen vanzelf groeit. Rijken worden rijker omdat ze rijk zijn. Slapend rijk. Maar rijkdom veroorzaakt geen groei. Risico doet dat. Geld dat stil blijft staan verliest door inflatie koopkracht. Wie vermogen wil laten groeien, moet het inzetten en accepteren dat het ook minder waard kan worden. Zonder risico geen rendement. Het eigen huis laat zien hoe snel we dat vergeten. De overwaarde van vandaag wordt behandeld alsof die de eigenaar vanzelf is toegevallen. Tussen 2008 en 2013 daalden de Nederlandse huizenprijzen ruim twintig procent en stond ongeveer een derde van de huishoudens met een hypotheek onder water. Mensen moesten hun huis met verlies verkopen, bleven met een restschuld achter en soms dwong de bank verkoop af. Dat was hetzelfde eigen huis waarvan we de waardestijging vandaag als bijna risicoloos vermogen beschouwen. Commercieel vastgoed kreeg eveneens zware klappen. Waarde kan twintig jaar nodig hebben om te ontstaan en in veel kortere tijd verdwijnen. Wie vijftig procent verliest, moet daarna honderd procent stijgen om weer terug te zijn. Nog geen tien jaar later sloten tijdens corona winkels en bedrijven, vielen huurinkomsten weg en nam leegstand toe. Vastgoedeigenaren moesten bijstorten en met banken om tafel. Twee grote crises binnen vijftien jaar. Vandaag zijn huizen, ondernemingen en beleggingen weer meer waard en vertellen we elkaar dat vermogen vanzelf groeit. Wie dat beweert heeft de afgelopen vijftien jaar onder een steen geleefd. Bij aandelen doen we hetzelfde. Wie duizend dollar in Apple had gestoken en was blijven zitten, zou nu rijk zijn. Dat Apple in 1997 zo diep in de problemen zat dat Microsoft 150 miljoen dollar investeerde, verdwijnt uit het verhaal. Achteraf lijkt blijven zitten eenvoudig. Op dat moment betekende het accepteren dat het geld ook verloren kon gaan. Ook langjarige beursgrafieken kennen de afloop. Ze laten zien wat iemand verdiende die zijn geld tientallen jaren kon laten staan. Het werkelijke leven kent ontslag, ziekte, echtscheiding, een onderneming die geld nodig heeft en een beurs die instort. Wie dan moet verkopen krijgt geen gemiddeld rendement, maar de koers van die dag. En toch hebben we dat risico hard nodig. Een ondernemer neemt personeel aan voordat de omzet er is, een ontwikkelaar bouwt voordat alle opbrengsten vaststaan en een investeerder financiert technologie voordat duidelijk is of die werkt. Woningbouw, innovatie en energietransitie beginnen met geld dat wordt ingezet zonder zekerheid dat het terugkomt. Nederland heeft geen gebrek aan geld dat veilig wordt gehouden. Eind 2025 stond ruim €540 miljard van huishoudens op spaarrekeningen en deposito’s en de spaarquote bedroeg 17,3 procent, het hoogste niveau sinds 1995 buiten de coronajaren. We hebben het risico mijden aardig onder de knie. Daarmee ontstaat een merkwaardige politieke boodschap. Dezelfde politici die zeggen dat we moeten investeren in de energietransitie, innoveren en meer risico moeten durven nemen, ontwikkelen beleid waarin de opbrengst van dat risico moreel ter discussie wordt gesteld. Het verlies blijft bij degene die het risico nam, terwijl een succesvolle uitkomst verandert in vermogen dat opnieuw verdeeld moet worden. Vermogen is in Nederland niet langer een teken van succes. Het is verdacht. Waar komt het vandaan, hoe is het verkregen en hoe kunnen we het verdelen. Wie wil dat honderden miljarden aan privaat geld naar woningen, bedrijven, innovatie en energie gaan, zal uiteindelijk een vraag moeten beantwoorden. Waarom zou iemand risico nemen als het verlies voor hem is en de opbrengst bij succes een moreel probleem wordt dat vervolgens moet worden gedeeld. #Vermogen #Risico #Economie

NOS 5d

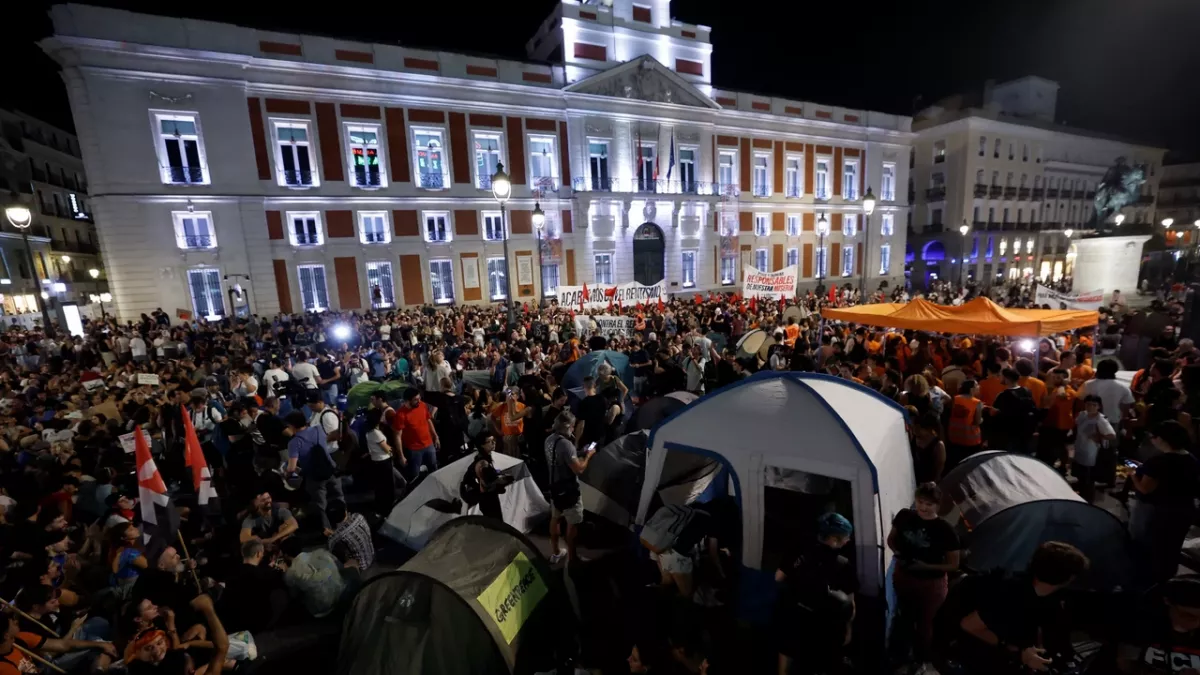
Duizenden mensen hebben in Madrid geprotesteerd tegen de woningcrisis in Spanje en eisen bescherming voor huurders, regels tegen fraude en een verbod op uithuiszettingen zonder alternatieve huisvesting. #woningcrisis #protest #huizenprijzen

Duizenden demonstranten bij protest tegen woningcrisis in Spanje
NOS 5d

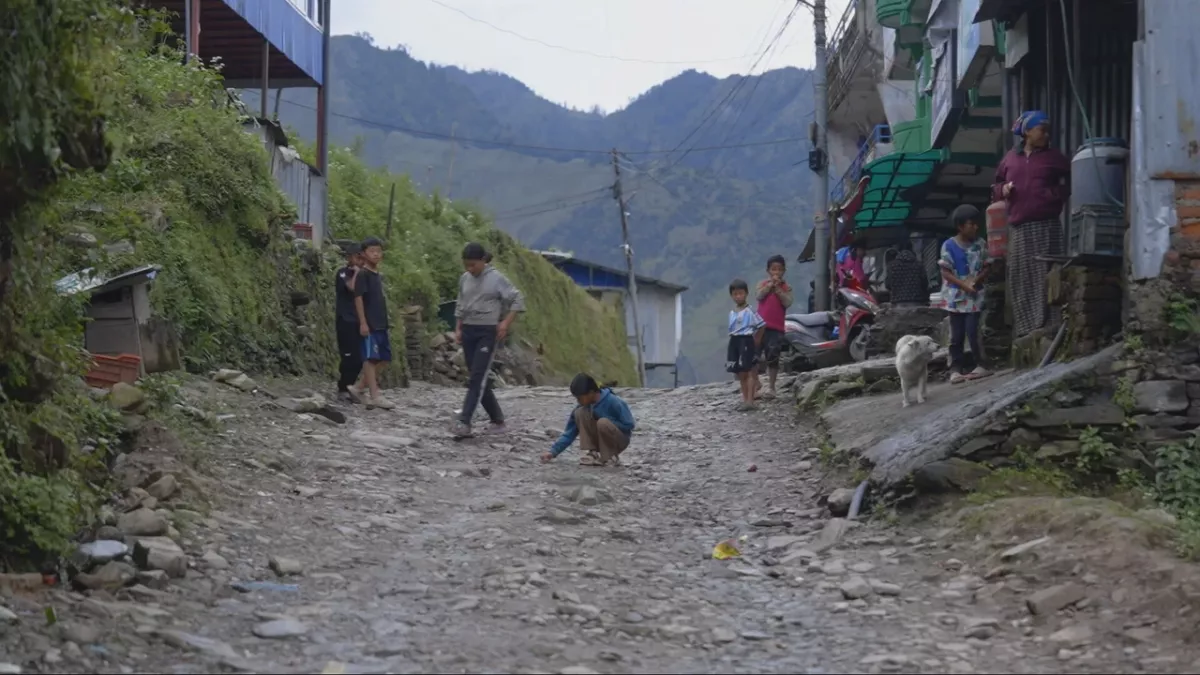
Nieuw noodweer in Nepal bemoeilijkt de humanitaire hulpverlening en vergroot de vrees voor aardverschuivingen, terwijl veel inwoners hun geliefden en huizen hebben verloren door recente overstromingen. #Nepal #natuurgeweld #hulpverlening

Nieuw noodweer in Nepal maakt hulpverlening lastig, vrees voor aardverschuivingen
A
AD 6d

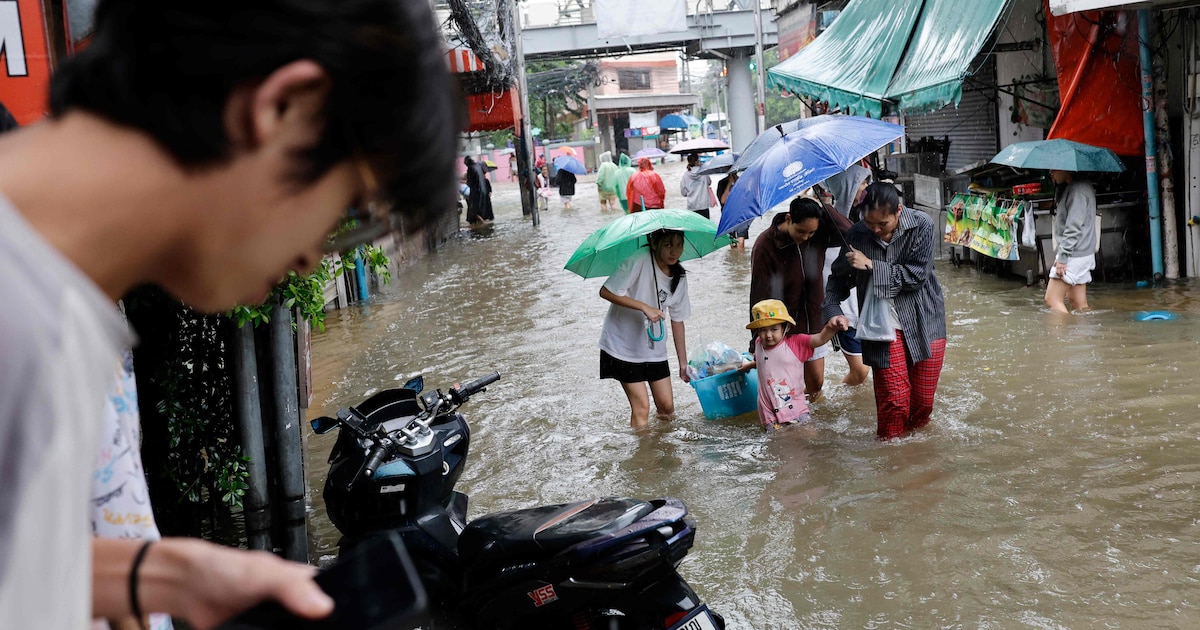
In Bangkok is de noodtoestand uitgeroepen vanwege hevige overstromingen als gevolg van dagenlange regenval, met bijna 300 millimeter neerslag en aanzienlijke schade aan huizen en winkels. #Bangkok #overstromingen #noodtoestand

Noodtoestand in Bangkok: overstromingen in stad door dagenlange zware regenval
V

De hypotheekrente is de afgelopen weken fors gestegen, waardoor de maandlasten voor nieuwe huizenkopers met meer dan 1.000 euro per jaar zijn toegenomen. #hypotheekrente #huizenkopers #rentestijging

Hypotheekrente schiet in enkele weken tijd omhoog, maandlasten nieuwe huizenkopers stijgen fors
NOS 7d

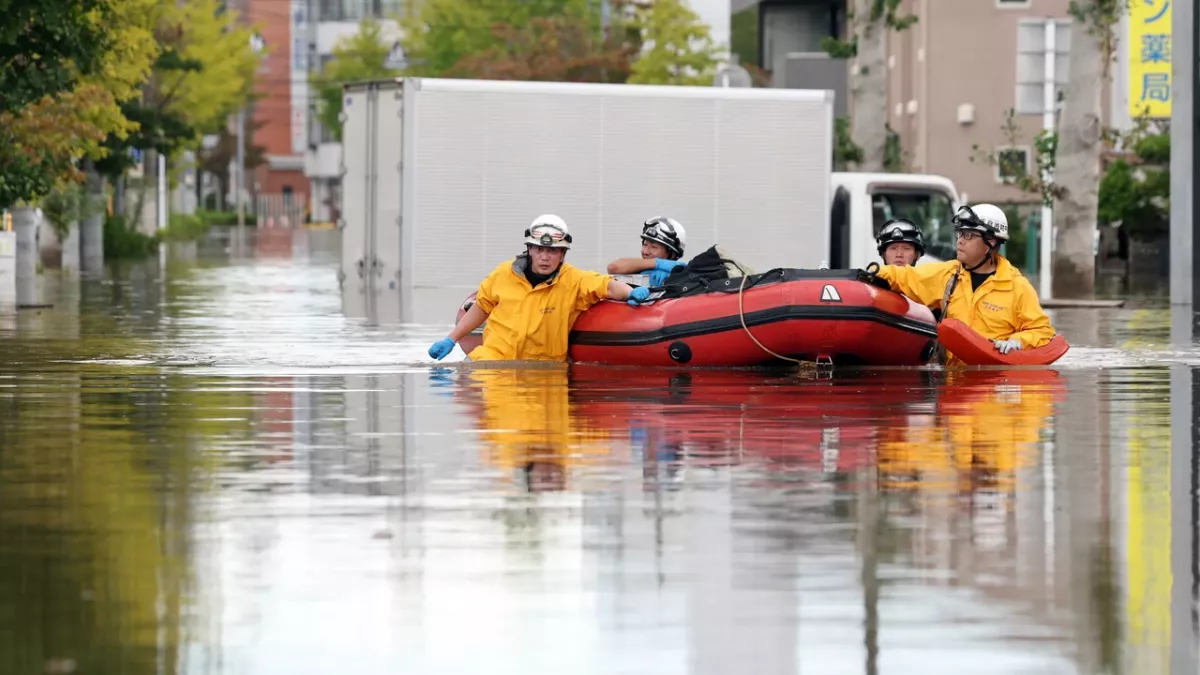
Door orkaan Dujuan zijn in Japan zeker tien doden gevallen en zijn bijna 600 huizen ondergelopen, terwijl tienduizenden mensen zonder stroom zitten en er aanzienlijke schade aan de omgeving is veroorzaakt. #OrkaanDujuan #Japan #Noodweer

Zeker tien doden door orkaan Dujuan in Japan
NRC 1w

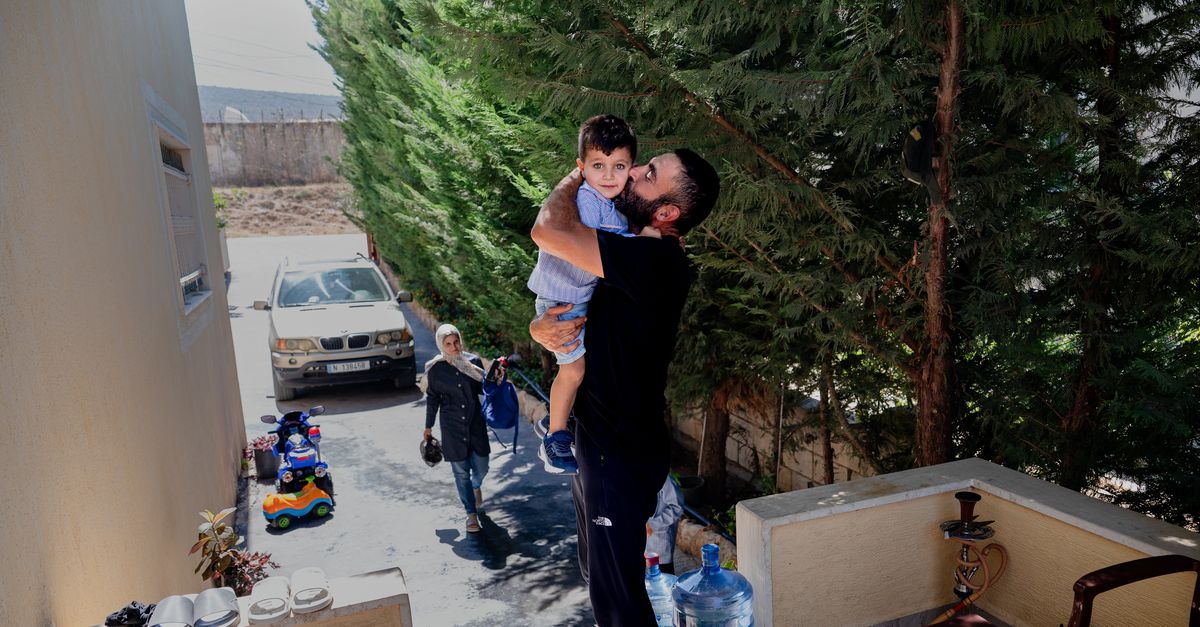
Libanezen in het Zuid-Libanese dorp Hanniyeh leven in constante angst voor explosies en militaire acties van Israël, ondanks officieel gestaakte vijandelijkheden, terwijl de Israëlische bezetting de schade aan hun huizen, landbouwgrond en infrastructuur voortzet. #Israël #Libanon #Oorlogsverslag

Explosies in het buurdorp en drones voor het raam: Libanezen leven met de Israëlische bezetting naast de deur

Bovendien vermeldt deze economische droplul niet dat het geld fors minder waard geworden is en dat je om een nieuwe woning te kopen als je de oude verkoopt net zoveel geld neer moet leggen. Dat geldt ook voor je kinderen. De overheid en dit slag mensen wordt steeds crimineler. Deze huizen zijn betaald met inkomen waarover belasting is betaald. Ik zie werkelijk niet in waarom de staat weer met zijn grijpgrage handjes klaarstaat zodra de eigenaar overleden is. Waar is het recht? Duitsland heeft een erfbelasting: voor ieder kind geldt echter een vrijstelling van 400.000 euro. Deze Nederlandse overheid is zo crimineel dat ze nog steeds van mening zijn dat ze recht hebben op jouw erfenis, ook al woon je in Duitsland en heb je je uitgeschreven in Nederland. Pas na tien jaar vervalt dat recht. Ik heb zelden zo'n criminele overheid meegemaakt als de huidige. #woningmarkt #erfbelasting #overheid

A
AD 1w

Door de stijgende hypotheekrente is een huizenkoper nu ruim 12.000 euro meer kwijt over de komende tien jaar, terwijl de huizenprijzen minder hard stijgen, en experts verwachten dat de rente in de komende maanden nog verder zal toenemen. #hypotheekrente #huizenmarkt #woonlasten

Ruim 12.000 euro meer kwijt aan hypotheek door stijgende rente: ‘En dat zet nog even door’