Real estate prices continue to rise in Belgium, particularly in Flanders, despite the increase in borrowing rates reaching 4%, which leads to a loss of purchasing power of 7 square meters for households since the beginning of the year. (translated)
Real estate prices continue to rise in Belgium, particularly in Flanders, despite the increase in borrowing rates reaching 4%, which leads to a loss of purchasing power of 7 square meters for households since the beginning of the year. (translated)

The winter moratorium in Brussels, which prohibits home evictions between November 1 and March 15, creates serious problems for landlords, as evidenced by the case of Pierre Dauffenbach, who is facing thirteen months of unpaid rent while enduring endless judicial delays. (translated)

The Lithuanian government has approved a bill banning Russian and Belarusian citizens from purchasing real estate near strategic sites to strengthen national security in response to growing concerns about hybrid operations. (translated)
In France, the proportion of owners remains stable at 57.3% for years, while the number of owners without credit is increasing, now representing 37.6% of primary residences at the beginning of 2026. (translated)

"Celles-ci incluent une baisse du taux du mécanisme de prêt supplémentaire garanti, qui réduit les coûts de financement et devrait stimuler le crédit. D'autres mesures ciblent les primo-accédants souscrivant des prêts immobiliers""Celles-ci incluent une baisse du taux du mécanisme de prêt supplémentaire garanti, qui réduit les coûts de financement et devrait stimuler le crédit. D'autres mesures ciblent les primo-accédants souscrivant des prêts immobiliers", note Chris Weston, du courtier Pepperstone. #MarchésFinanciers #Pétrole #Inflation
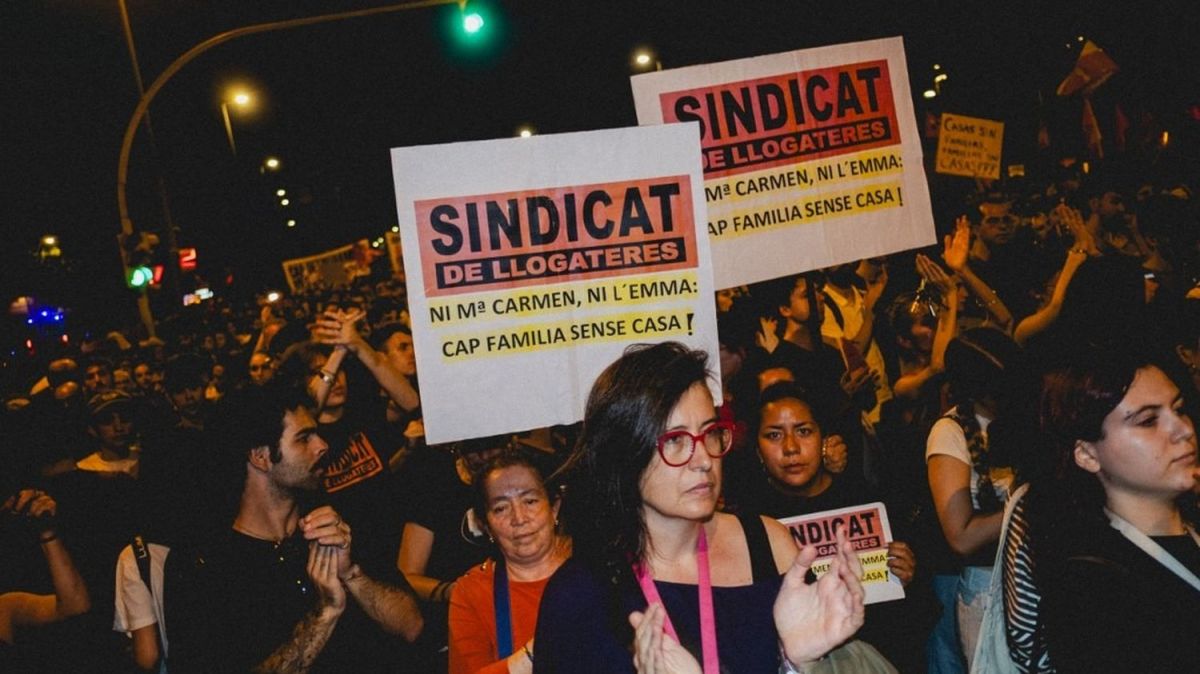
Pour lutter contre la crise du logement en Espagne, le gouvernement a annoncé la suspension des expulsions jusqu'en 2030 et le renouvellement automatique des contrats de location, tandis que des milliers de manifestants continuent de dénoncer la spéculation immobilière. #CriseDuLogement #Expulsions #DroitAuLogement

Le taux d'intérêt belge à dix ans a atteint 4,3 %, son plus haut niveau depuis 2008, en raison de la hausse des prix du pétrole et des tensions géopolitiques, impactant négativement les emprunts et le marché immobilier. #TauxDIntérêt #Économie #Inflation

Gaëtan Durvaux, cofondateur d'Alteo Group, estime que la Belgique ne parviendra pas à atteindre ses objectifs climatiques de 2050 en raison d'un taux de rénovation énergétique trop bas, actuellement inférieur à 0,5 % par an, alors qu'un taux de 2,5 % est nécessaire. #RénovationÉnergétique #TransitionEnvironnementale #ImmobilierDurable

Le « permis de louer », adopté par de nombreuses communes françaises dont Rennes, vise à garantir la décence des logements avant leur mise en location, mais reste peu connu du grand public et pourrait ralentir le marché immobilier selon certains professionnels. #PermisDeLouer #Logement #Insalubrité

🇱🇺🇪🇸 LOGEMENT : DEUX TRAJECTOIRES, UNE MÊME EUROPE L'Espagne légifère contre les fonds d'investissement. Le Luxembourg légifère pour eux. Deux pays, deux lois en cours de réforme, deux visions radicalement opposées de qui doit être protégé — le locataire ou l'investisseur. ‼️🇪🇸 MADRID : LA LOI RATTRAPE (TROP TARD) LES FONDS Le cas de Maricarmen, 87 ans, expulsée cette semaine après 70 ans dans son logement du quartier de Retiro, a mis en lumière une bataille législative bien réelle en Espagne. Le propriétaire, Urbagestión, société des entrepreneurs Alonso, avait exigé un loyer de 2 650 euros contre les 500 euros payés jusque-là. Le cas illustre une évolution du droit espagnol : la définition de "gran tenedor" (grand propriétaire), qui déclenche des obligations renforcées pour les bailleurs professionnels, a été abaissée de dix à cinq logements en Catalogne en juillet 2026, et un décret national tente d'étendre la protection contre l'expulsion aux locataires vulnérables face aux grands détenteurs. Plus d'un million de contrats bénéficient d'une prorogation légale en 2026-2027, même si plusieurs centaines de fonds refusent encore de l'appliquer. ⏩️La loi espagnole, donc, se durcit contre les grands investisseurs immobiliers — lentement, avec des trous dans la raquette, mais dans cette direction. ‼️🇱🇺 LUXEMBOURG : LA LOI OUVRE LA PORTE AUX INVESTISSEURS Au Grand-Duché, la trajectoire est inverse. Il n'existe aucune notion de "grand propriétaire" ni de seuil de logements détenus qui déclencherait des obligations renforcées, quel que soit le nombre d'appartements possédés par un même bailleur. Un projet de loi actuellement en discussion entend refondre le régime du bail d'habitation principale — officiellement pour lutter contre la pénurie de logements et la flambée des loyers. Mais le texte vise aussi explicitement à « promouvoir l'investissement locatif », en modifiant les critères de fixation des loyers ainsi que les règles de prorogation, de résiliation du bail et de sursis à l'exécution des expulsions. La Chambre de Commerce soutient pleinement cette orientation, estimant que la pénurie de logements « risque de constituer un frein au développement économique du Grand-Duché » et que l'atteinte des objectifs de croissance nécessite une augmentation des investissements immobiliers privés. Autrement dit : là où l'Espagne cherche à limiter le pouvoir des grands propriétaires face aux locataires vulnérables, le Luxembourg envisage d'assouplir les protections des locataires pour attirer davantage de capitaux vers la location. ‼️LE POINT COMMUN : LA PÉNURIE COMME JUSTIFICATION Les deux pays invoquent la même crise — le manque de logements abordables — pour justifier des réponses opposées. Madrid mise sur la régulation des grands détenteurs. Luxembourg mise sur l'attractivité pour l'investisseur. Un seul acteur reste absent des deux équations : le locataire ordinaire, dont la voix pèse peu face aux arbitrages entre régulation et compétitivité économique. ⁉️Le Luxembourg a un précédent qu'il ne faut pas oublier : fin 2022, la Chambre avait voté une suspension temporaire des expulsions forcées en pleine hausse du coût de la vie. La question, aujourd'hui, est de savoir si le nouveau projet de loi maintiendra ce type de garde-fou — ou si la volonté de « promouvoir l'investissement locatif » finira par l'éroder. ⏩️Sources : Infobae, El Diario, Chambre de Commerce du Luxembourg (avis l. bail habitation), Ministère du Logement du Luxembourg (logement.public.lu), Le Quotidien #Logement #Luxembourg #Espagne #Maricarmen #FondsInvestissement #DroitAuLogement #CriseDuLogement #Locataires #UnionEuropéenne #EUWatchdog
Lorsque je parle des investissements que je fais pour mes enfants, il y a une question qui revient assez souvent : “Est-ce qu’il est préférable d’ouvrir un compte titres au nom des enfants ou à mon nom à moi pour leur donner ensuite ?” Pour la grande majorité des cas, la seconde option sera beaucoup plus optimisée, pour pas mal de raisons : 1️⃣ Avoir le compte à votre nom vous permettra de maîtriser le timing de la donation. Rien ne vous oblige à le donner à votre/vos enfants dès leurs 18 ans. À l’inverse, si le compte titres est ouvert au nom de l’enfant, il en récupère le contrôle à ses 18 ans, sans que vous n’ayez votre mot à dire. 2️⃣ Si vous ouvrez un compte au nom de l’enfant et que vous faites des dépôts régulièrement dessus, il y a un risque que ces versements soient considérés comme des dons manuels par le fisc français. Le plus pertinent pour éviter ceci reste de faire des versements ponctuels pour des occasions particulières (Noël, anniversaire, etc.) qui pourront ainsi, sous certaines conditions, être considérés comme des présents d’usage (à condition qu’ils restent cohérents par rapport au patrimoine et aux revenus des parents), plutôt que de faire de petits dépôts réguliers. Ce problème disparaît complètement si le compte est à votre nom. 3️⃣ Sur le plan fiscal, il existe deux mécanismes qui rendent la détention du compte à votre nom très puissante. Le premier, c’est la possibilité de profiter de l’abattement fiscal pour donation. Celui-ci est de 100 000€ par parent et par enfant, tous les 15 ans. Le second, le plus puissant, c’est ce qu’on appelle la purge des plus-values. Admettons que vous ouvriez un compte titres à votre nom, destiné à être donné à votre enfant, Vous accumulez durant la vie de celui-ci des parts d’un ETF S&P500, avec un prix d’achat moyen de 100€, Votre fils a 20 ans, votre investissement a très bien performé, votre ETF a fait x10 et vaut désormais 1 000€. Votre prix d’achat est toujours de 100€. Au moment de la donation, votre fils reçoit donc vos parts d’ETF… Et c’est là que la magie opère 🪄 En droit français, lors d’une donation de titres, la valeur retenue au moment de la donation devient le nouveau prix d’acquisition fiscal pour le bénéficiaire, Autrement dit, si vous donnez à votre fils un ETF qui vaut 1 000€ alors que vous l’aviez acheté 100€, son nouveau prix de revient fiscal sera de 1 000€. Les 900€ de plus-value latente accumulés de votre côté sont donc “purgés”, sans déclencher d’imposition sur cette plus-value. Si votre fils revend immédiatement ses parts à 1 000€, il n’aura donc aucune plus-value imposable. Et s’il les revend quelques années plus tard, disons à 1 500€, sa plus-value imposable sera calculée sur la différence entre 1 500€ et 1 000€, soit 500€, Et non entre 1 500€ et vos 100€ de prix d’achat initial. C’est extrêmement puissant. Vous pouvez donc accumuler pendant des années des actifs à votre nom, conserver le contrôle total du capital, puis transmettre les titres à vos enfants au moment que vous jugez opportun, Vous pouvez alors profiter de l’abattement de 100 000€ par parent et par enfant, tout en purgeant les plus-values latentes accumulées pendant toutes ces années. D’ailleurs, ce mécanisme de purge des plus-values existe aussi pour d’autres types d’actifs, notamment l’immobilier ou les parts de sociétés. Pour toutes ces raisons, je recommande plutôt d’ouvrir un CTO à votre nom et de le donner par la suite, plutôt que d’en ouvrir un directement au nom de vos enfants. #Investissement #FinancePersonnelle #Donations
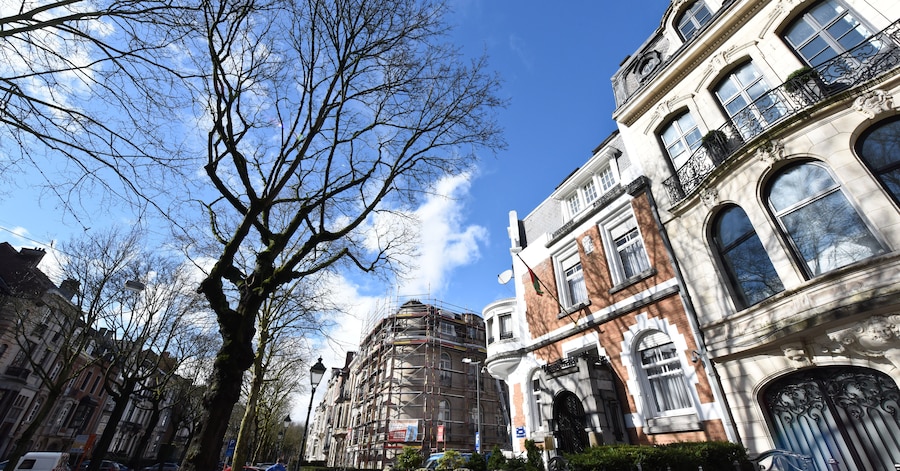
L'immobilier de luxe belge, notamment le long de l'axe Bruxelles-Waterloo et à Knokke, connaît un essor avec l'arrivée de nouveaux acheteurs fortunés, principalement en raison de la qualité de vie et de la proximité des institutions internationales, malgré une stabilisation du marché après les fluctuations post-pandémique. #ImmobilierDeLuxe #MarchéImmobilier #Bruxelles

Marine Le Pen veut supprimer les quotas de 20 à 25% de logements sociaux: l’inquiétude monte chez les acteurs du HLM qui veulent tout verrouiller #EncadrementDesLoyers #ImmobilierParis #Location
Près d'un bailleur sur deux à Paris ne respecte pas l'encadrement des loyers, risquant des amendes de 5.000 à 15.000 euros, en raison de la persistance des dépassements de loyer-plafond malgré une baisse générale des hausses depuis 2018. #EncadrementDesLoyers #ImmobilierParis #Location

L'expulsion de Maricarmen, une retraitée de 87 ans ayant vécu 70 ans dans son appartement du quartier du Retiro à Madrid, suscite l'indignation en Espagne et met en lumière la crise du logement dans le pays, exacerbée par des augmentations de loyer exorbitantes et des pratiques immobilières jugées inhumaines. #Expulsion #CriseDuLogement #DroitsHumains
Devinez qui va avoir une résidence principale à vendre en début d’année prochaine et qui risque de devoir le faire au pic de la crise immobilière, budgétaire et économique en France ? De quoi terminer de me dégoûter de cette classe d’actifs… 😇 https://t.co/OPV06OD4ZG #Immobilier #CriseÉconomique #Budget
« Si on ne change pas les règles du jeu, on n’y arrivera pas » #Immobilier #Logement #LoiJeanbrun
Le ministre de la Ville et du Logement, Vincent Jeanbrun, présente un projet de loi visant à relancer le secteur du logement en réponse à une crise qualifiée de « monstrueuse », avec des mesures destinées à encourager l'investissement locatif et améliorer la rénovation énergétique. #Immobilier #Logement #LoiJeanbrun

À Bordeaux, les canicules successives modifient le marché immobilier, poussant les acheteurs à privilégier le confort d'été et à envisager des climatisations et des travaux pour mieux vivre les fortes chaleurs. #canicule #immobilier #changementclimatique

À Bruxelles, deux revenus moyens ne suffisent pas pour acheter une maison médiane, nécessitant des revenus nets mensuels allant de 4 656 à 10 718 euros selon la commune. #ImmobilierBruxelles #AchatMaison #RevenusNécessaires