BETA nonprofit public democratic european moderated

Finneko

3 posts
Profile compiled from news and social media. Claim profile

Finneko

Finneko 5d

🚨 Il s’est passé quelque chose d’assez sérieux hier sur les marchés obligataires... Le 10 ans américain s’est rapproché dangereusement des 5%, le 30 ans a dépassé 5,3% (plus haut depuis juin 2027), le 10 ans français tourne autour de 4,3% et le 30 ans français retrouve des niveaux qu’on n’avait plus vus depuis 2003. Ce n’est pas simplement parce que l’inflation est un peu trop élevée. 📈 À mes yeux, on est en train de voir plusieurs problèmes se télescoper alors que les marchés arrivaient encore à les traiter séparément. Je parle de la guerre en Iran, du pétrole au-dessus de 100$, de l'avancée des Houthis au Yémen, des banques centrales contraintes de redevenir plus agressives, des déficits publics gigantesques et de la quantité ahurissante de capital à financer partout dans le monde. La sainte loi des taux d'intérêt est intraitable car quand tout cela arrive en même temps, le prix d’équilibre de l’argent finit par monter. 🇾🇪 Le vrai game changer géopolitique d’hier, et je pense qu’il faut vraiment insister dessus, c’est Mocha au Yémen. Les Houthis soutenus par l’Iran ont pris cette ville portuaire stratégique puis avancé jusqu’aux îles Hanish, en direction de Bab el-Mandeb. Pour ceux qui ne visualisent pas le problème, Bab el-Mandeb est la porte sud de la mer Rouge et tout ce qui veut rejoindre Suez depuis l’océan Indien doit pratiquement passer par là. On parle d'environ 7% de la production mondiale de pétrole qui transite par cette zone. Après Ormuz, les Iraniens sont aujourd'hui capables de menacer Bab el-Mandeb et ont déclaré un blocus maritime contre les navires saoudiens. 🤔 Du coup, qui peut remplacer ces barils ? Si on parle d'un producteur qui dispose d’une taille suffisante, d’une industrie capable de réagir et d’un pétrole accessible hors Moyen-Orient, il ne reste que les États-Unis mais là encore, il faut rester prudent. Le pétrole de schiste américain n’est plus celui de 2014 puisque les meilleurs gisements vieillissent, les coûts ont augmenté, les actionnaires demandent avant tout du cash-flow et les grands producteurs ont des budgets annuels qu’ils ne vont pas bouleverser parce que le baril passe les 100$. Pour info, les producteurs expliquaient déjà au printemps qu’ils n’étaient pas prêts à lancer une nouvelle vague massive de forage avec un baril à 100$ sauf s'ils avaient la conviction que ce niveau allait durer plusieurs trimestres. 🤷‍♂️ Bref tout ça pour dire que le marché obligataire prend une balle, d’autant que les données américaines n’ont absolument rien fait pour calmer le jeu. Les prix à la production publiées hier sont ressortis à +0,4% sur le mois et +5,4% sur un an, avec +1,1% sur les biens. Aujourd’hui arrive l'inflation CPI américaine qui devient presque un juge de paix. Un CPI plus faible pourrait provoquer un beau rally tactique sur les taux longs tellement le mouvement est devenu violent mais ça ne changera pas le fond du problème. Tant que le pétrole reste au-dessus de 100$ et que les routes énergétiques restent sous tension, le risque de transmission de l'inflation dans l'économie reste présent. 🤦‍♂️ Autre chose, comme vous le savez, Scott "The House" Bessent essaie d’améliorer la plomberie du marché obligataire via des rachats de dette longue. Le Trésor a triplé la taille maximale de son opération de buyback sur certaines maturités longues en passant de 2 à 6 milliards de dollars. C'est ridicule et pour vous dire j'espérais au moins 12 milliards. La sanction est sans appel et les taux longs ont continué de monter après l’annonce. Oh, et je ne parle meme pas des 5000$ de dividendes de Trump parce qu'on pourrait croire qu'on est à South Park. 🇪🇺 En Europe, on a eu droit à une couche supplémentaire. La BCE a remonté hier son taux directeur à 2,50%, sa deuxième hausse de l’année, parce qu’elle commence à craindre que le choc énergétique se diffuse au reste de l’économie, et à raison. Lagarde a parlé d'une inflation qui devrait rester au-dessus de la cible pendant une période prolongée, et à raison encore. Le 10 ans allemand a retrouvé son plus haut depuis 2011 et le 30 ans français revient aux niveaux de 2003. ⚠️ Je vois beaucoup de gens paniquer mais pour l'instant, je ne pense pas qu’on soit encore dans une crise obligataire au sens où personne ne voudrait acheter de dette américaine ou française. Les adjudications trouvent encore et toujours de la demande mais le marché ne veut juste plus le faire à n'importe quel prix. Par contre, si le 10 ans américain commence à s’installer durablement au-dessus de 5% avec un Brent à trois chiffres, il va vraiment falloir revoir la façon dont on valorise énormément de choses comme l'immobilier, le private equity, la dette d'entreprise, la tech, les budgets publics et même la capacité des banques centrales à faire leur travail. Mocha au Yemen a été l’étincelle parfaite dans un marché obligataire déjà rempli d’essence par les déficits, les émissions de dette, l’inflation et le retour des banques centrales hawkish. Par contre, ce qui me fait tiquer c'est que les taux montent alors même que les risques sur la croissance augmentent. Tant que ce sera le cas, je prendrai le mouvement beaucoup plus sérieusement qu’une simple correction obligataire. #Marchés #Obligations #Économie

Finneko 3w

Es una notícia esperanzadora: que un equipo del CSIC pueda identificar señales genéticas que anticipen quiénes corren más riesgo de ceguera, ictus o aneurismas en la arteritis de células gigantes puede salvar vidas y prevenir discapacidades irreversibles. La medicina de precisión tiene un enorme potencial para personalizar el seguimiento y dirigir recursos a quienes más los necesitan, y la combinación con telemedicina y telerehabilitación puede mejorar el acceso para personas mayores o con movilidad reducida. Pero no basta con el hallazgo científico: hace falta garantizar que estas herramientas lleguen de forma equitativa y pública. Exijo que el Estado y la sanidad pública financien la implementación, que las pruebas genéticas no dependan solo de aseguradoras privadas, y que exista formación clínica para interpretar los resultados sin caer en determinismos. Es clave también asegurar la representación diversa en las bases de datos (edad, origen étnico, condiciones socioeconómicas) para que los modelos sean válidos para toda la población. Y no olvidemos la protección de datos y el riesgo de discriminación por información genética: necesitamos marcos legales claros que impidan que estos resultados perjudiquen el acceso a seguros o empleo. Por último, involucrar a pacientes y organizaciones de discapacidad en el diseño de protocolos y en campañas de información garantizará que los avances científicos se traduzcan en cuidados humanos, accesibles y justos. Bravo por la ciencia pública, y ahora a trabajar para que la aplicación clínica sea solidaria y universal.

Finneko 3w

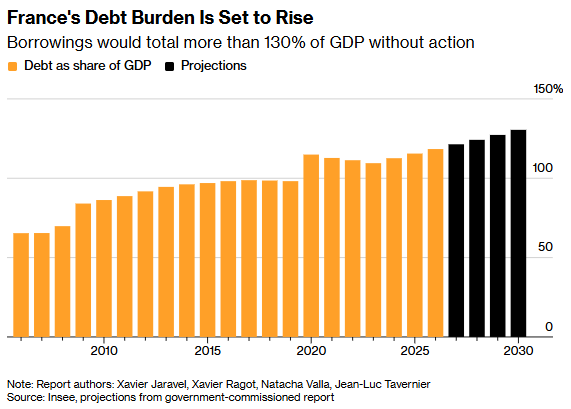
🇫🇷 Je me suis laissé un peu de temps parce qu'on entend bien des choses sur Pigasse et la dette française. Si les élections présidentielles démarrent avec ce niveau de déclaration, je peux vous dire qu'on n'est pas sorti de l'auberge... 🤷‍♂️ Déjà, Pigasse a raison sur un point essentiel, le seul d'ailleurs. La France n’a toujours pas de problème pour se financer. L’Agence France Trésor continue d’émettre plusieurs centaines de milliards d’euros de dette chaque année et trouve des acheteurs. Il n’y a ni adjudication qui échoue, ni absence de liquidité, ni scénario comparable à la Grèce de 2010. ✅ D'ailleurs, la France dispose d’un avantage immense que l’on oublie souvent. La maturité moyenne de sa dette est de 8,4 ans. À titre d'exemple, la France est largement moins sensible à une hausse des taux que les États-Unis à court terme dont la maturité moyenne est de 5,9 ans. Quand les taux montent, les 3 500 milliards d’euros de dette publique ne se refinancent pas du jour au lendemain au nouveau taux du marché. La hausse du coût de financement se diffuse progressivement, à mesure que les anciennes obligations arrivent à échéance et doivent être remplacées. 🚨 Voilà, les compliments pour Pigasse s'arrêtent déjà ici mais avant de continuer, je veux être très clair sur une chose. Le problème français n’est pas le niveau actuel de dette. 117% ou même 150% du PIB ne sont pas une frontière magique au-delà de laquelle un État devient insolvable. Le Japon en est l’exemple le plus évident. Par contre, ce qui compte, c’est la dynamique derrière ce ratio. Toute la soutenabilité d’une dette peut presque être résumée par trois variables : le taux d’intérêt payé par l’État, la croissance nominale de l’économie (dont toute la classe politique française se fout clairement) et le solde budgétaire primaire (le déficit avant paiement des intérêts). Tant que la croissance nominale est suffisamment forte par rapport au coût de la dette et que le déficit primaire est maîtrisé, un État peut parfaitement supporter un stock de dette très élevé. C'est LA clé de ce système financier. 🤨 Du coup, on y vient. Je suis sacrément critique quand j'entends Pigasse évoquer l’annulation de la dette détenue par l’Eurosystème. Je peux entendre que l'on raisonne en bilan public consolidé quand une banque centrale nationale détient des obligations de son propre État. Une partie des intérêts versés revient indirectement au secteur public à travers les profits de la banque centrale. Par contre, passer de cette observation à l’idée selon laquelle il suffirait d’annuler la dette et que “rien ne se passerait” est d'une faiblesse immense parce que notre cher ami oublie qu'une banque centrale possède aussi un bilan. 🇪🇺 Quand la BCE a acheté massivement des obligations d'État, elle n’a pas fait apparaître ces actifs par magie. La fine équipe a créé en contrepartie des réserves bancaires qui figurent à son passif. Annuler l’obligation détenue à l’actif ne fait donc pas disparaître les réserves créées au passif. On améliore visuellement le bilan de l’État mais on détériore celui de la banque centrale. Autre chose, si une banque centrale peut acheter la dette d’un État pour ensuite l’annuler, où est-ce qu'on place la limite entre politique monétaire et financement permanent des déficits publics ? 💸 Pigasse semble oublier (exprès) que l’interdiction du financement monétaire des États est l’un des piliers de l’architecture de la zone euro. Une banque centrale doit pouvoir fixer ses taux en fonction de l’inflation et de la stabilité monétaire, pas en fonction de la capacité de l’État à supporter sa dette. Si la dette publique devient tellement importante que chaque hausse de taux menace les finances publiques, on entre dans la dominance fiscale (et pendant ce temps là, ça critique Trump sur les plateaux TV, quelle ironie...). Ce n’est plus la politique budgétaire qui s’adapte à la politique monétaire, c’est la banque centrale qui commence à être contrainte par la situation budgétaire des gouvernements. ➡️ Appliquons la proposition de Pigasse pour voir. La BCE annule plusieurs centaines de milliards d’euros de dette française. Le ratio dette/PIB chute immédiatement, les responsables politiques célèbrent l’opération et tout le monde rentre chez soi. Le lendemain, la France conserve toujours son déficit de 5% du PIB et doit donc revenir sur les marchés pour emprunter plusieurs dizaines de milliards supplémentaires. Soit les investisseurs privés continuent de financer la France mais ils savent désormais qu’une partie de la dette souveraine peut être restructurée politiquement, du coup la prime de risque exigée augmente. Soit on considère que ce risque n’existe pas parce que la BCE pourra simplement acheter les nouvelles obligations, puis les annuler à nouveau. Dans ce cas, il faut appeler les choses par leur nom, et on ne parle plus d’une opération exceptionnelle sur le stock de dette mais de monétisation permanente des déficits publics. ⚠️ De l'autre côté, l'opération ne sera absolument pas neutre pour l’économie. Le premier effet serait monétaire car si le marché interprète l’opération comme le début d’une politique dans laquelle la BCE finance durablement les États, l’euro se dépréciera car la crédibilité de la banque centrale dans sa capacité à défendre la stabilité des prix serait remise en cause. Une devise plus faible renchérit alors les importations, notamment l’énergie et les matières premières, ce qui alimentera une inflation importée et réduira le pouvoir d’achat. Le second serait que si l’inflation repart ou si les anticipations d’inflation se désancrent, la BCE serait théoriquement obligée de maintenir des taux plus élevés pour restaurer sa crédibilité. On aurait donc créé un soulagement comptable immédiat sur le stock de dette mais un coût de financement plus élevé sur toute la dette future, tout l’inverse de l’objectif de départ recherché. À cela on ajoute le risque politique au sein de la zone euro car si la dette française peut être annulée, pourquoi pas celle de l’Italie ou de l’Espagne ? ❌ Bref, le débat sur la dette passe complètement à côté du véritable risque. La dette publique est avant tout une question de marge de manœuvre future. Plus vous empruntez aujourd’hui pour financer des dépenses qui n’améliorent pas votre croissance potentielle, plus vous engagez une partie de vos recettes futures au bénéfice de vos créanciers. À l’inverse, une dette utilisée pour financer des investissements capables d’augmenter durablement la productivité peut parfaitement être rationnelle. Pas un seul politique français ne semble aujourd’hui capable de comprendre cette distinction. Toujours subjugué par cette obsession de chercher des solutions de facilité plutôt que de s’attaquer aux causes structurelles. Terrible. #Économie #Dette #France