BETA nonprofit public democratic european moderated

Search

#Créanciers

Contrairement à ses communiqués lors de sa récente visite à Washington, le Président de la République vient de confirmer sur France 24 le choix du Sénégal de recourir au Cadre commun du G20 pour le traitement de sa dette. La Directrice générale du FMI, qui avait été la dernière à communiquer sur cette question, avait déjà confirmé ce choix. Nous ne partageons pas le diagnostic économique qui le sous-tend, ni l’idée de faire du Sénégal un cas test du Cadre commun. Le programme convenu avec les services du FMI vise à « rétablir la viabilité de la dette » et le recours au Cadre commun signifie restructuration de la dette. Autrement dit, dans le scénario retenu, la dette est considérée comme ne pouvant être rendue soutenable sans traitement des créanciers. Nous contestons ce verdict. Par ailleurs, l’alternative n’est pas entre restructurer la dette et imposer l’austérité aux Sénégalais, encore moins sacrifier les populations vulnérables. Nous ne sommes pas dans une situation qui exige l’austérité et le Sénégal n’est pas dans un sous-sol. Nous avons besoin d’un ajustement et d’une transformation de la dépense publique, notamment du niveau et de l’efficacité de l’investissement. Un retour du déficit à 3 % du PIB dès 2027 pouvait être recherché, comme cela était prévu, tout en opérant une véritable transformation systémique. Enfin, le diagnostic de soutenabilité sera encore établi avec l’actuel cadre d’analyse des pays à faible revenu, au moment même où le FMI et la Banque mondiale viennent d’en adopter une réforme majeure pour mieux prendre en compte l’évolution des modes de financement et l’hétérogénéité de ces pays. Ce cadre ne reflète pas la réalité du Sénégal et de l’UEMOA. Avant d’engager une restructuration, il fallait démontrer qu’une trajectoire soutenable sans restructuration n’était pas possible. C’est précisément ce que nous contestons. Le Sénégal n’est pas dans une trajectoire de rupture. L’histoire se répète avec un état qui cherche encore à s’endetter pour réaliser le développement malgré les appels au secteur privé. Le Sénégal doit changer de trajectoire. #Sénégal #Dette #Économie

Amélie de Montchalin fait des leçons sur "l'état des finances publiques" ? Comment ose-t-elle, alors qu'elle a participé comme tous les macronistes à faire exploser la dette et le déficit publics et à mettre le pays en récession ? Nous paierons 65 Mds de charges d'intérêts sur notre dette cette année, surtout à des créanciers privés et étrangers qui spéculent sur notre dette. Ça suffit ! Comme le propose Jean Luc Mélenchon, il faut congeler la dette. #FinancesPubliques #Dette #Récession

L
Le Soir 2w

Ryanair est prête à investir 1,6 milliard de dollars en Estonie, en Lettonie et en Lituanie, à condition que les autorités réduisent les taxes et redevances pour les compagnies aériennes, suite à la demande de protection contre les créanciers de la compagnie locale airBaltic. #Ryanair #PaysBaltes #Aviation

Ryanair prêt à investir dans les pays baltes, en échange de taxes moins lourdes

À la veille du déplacement du Président de la République à Washington les 14 et 15 septembre, les précisions apportées par la Directrice de la communication du FMI dans cette vidéo méritent notre attention. Elle évoque la nécessité de restaurer la soutenabilité de nos finances publiques ce qui, bien que lié, ne signifie pas que notre dette est insoutenable. Elle évoque un besoin de financement qui devra être couvert, notamment avec la contribution des créanciers. Elle rappelle surtout que le choix appartient au Sénégal et à ses créanciers, le FMI étant là pour faciliter leurs discussions. Suite à une question elle dit qu’elle ne sait pas quel cadre d'analyse de soutenabilité sera finalement utilisé, celui-ci étant en cours de réforme. Nous avons depuis notre rapport de Mars 2026 établi que le cadre actuel des pays à faible revenu ne s’applique plus au Sénégal qui est un pays ayant accès aux marchés. Dans le cadre de ce type de pays, la dette du Sénégal est viable et la restauration de la soutenabilité de ses finances publiques avec un apport de liquidité du FMI faciliterait ce qui marche déjà. Il y a toujours un besoin de clarification. Le communiqué de fin de mission du FMI présentait le recours au Cadre commun comme un traitement destiné à restaurer la soutenabilité de la dette. Or entrer dans le Cadre commun signifie restructurer notre dette. La directrice utilise le terme restructuration pour ce que nous avons décidé mais utilise le terme soutenabilité des finances publiques pour ce que le FMI exige et que nous faisons déjà. Le FMI ne peut pas imposer une restructuration à un pays, mais ne peut pas non plus avoir un programme dans lequel la dette n’est pas projetée viable. Encore une fois, il faut choisir. Le Président de la République ne doit pas engager le pays sur cette voie sans qu’il n’ait été démontré, avec le bon cadre d’analyse, ce que le FMI a suggéré au Sénégal d’annoncer. L'annonce a eu des conséquences négatives que nous avons vues sur les marchés et sur notre notation, pas avant. Le marché régional a démontré sa capacité à financer une part considérable de nos besoins en FCFA. Il ne faut surtout pas arrêter nos plans de financement de septembre à décembre sur le marché régional, continuer l'ajustement nécessaire, et mobiliser parallèlement les financements concessionnels disponibles. On ne devrait pas créer un besoin de financement résiduel plus important, puis utiliser ce besoin pour justifier une restructuration. Les arriérés intérieurs peuvent également être pris en compte dans notre stratégie antérieure. Enfin, le Sénégal ne devrait pas devenir le cas test ou de cobaye du passage d'une stratégie fonctionnelle de refinancement sur le marché régional à une restructuration dans le Cadre commun, alors même que la méthodologie d'analyse de la soutenabilité de la dette est en cours de réexamen au FMI. A entendre la Directrice de la Communication, le FMI peut très bien s’aligner à notre stratégie puisque les négociations dans le cadre commun pourraient ne jamais aboutir après avoir fait des dégâts. Cependant l’annonce de ce cadre et l’exclusion de la dette intérieure pourraient inciter nos créanciers qui comprennent la solidité de notre stratégie antérieure et des fondamentaux du souverain virtuel qu’est l’UEMOA, à venir nous retrouver dans notre marché et refuser la restructuration de la dette de marché. La directrice de communication dit elle-même que les problématiques de dette de beaucoup de pays africains sont actuellement principalement des questions de liquidité. C'est le cas du Sénégal. L'Exécutif comme l'Assemblée nationale doivent veiller qu'une décision stratégique aussi lourde que les marchés et les agences ont déjà sanctionnée et qui sera longue ne nous détourne du chemin que nous avions tracé : Renforcer notre marché régional pour notre souveraineté financière et réformer notre régime monétaire. Librement Abdourahmane Sarr #Sénégal #FMI #FinancesPubliques

Le FMI ne peut pas avoir un programme avec ou sans financement avec un pays s’il considère que sa dette n’est pas soutenable selon la grille de lecture du FMI et de la Banque Mondiale. Nous avons défendu mon collègue du budget et moi/même pendant 2 ans que notre dette était soutenable et n’avait pas besoin de réduction de stock, que la charge d’intérêts dans le budget n’était pas le sujet, que le coût moyen de la dette du Sénégal était raisonnable, que la consolidation budgétaire était en cours et qu’à l’horizon 2036 la dette et ses indicateurs passeraient sous les seuils qui par ailleurs n’étaient même pas pertinents pour le Sénégal. Le rapport macroéconomique de Mars 2026 du MEPC avait détaillé tous ces arguments avec un cadrage macroéconomique 2026-2036. Nous verrons ce que la LFR et la LFI en ont fait. Dans une interview sur Jeune Afrique, la Chef de mission du FMI, Vera Mercedes a indiqué: 1) “Le FMI n’a pas besoin que le traitement de la dette dans le cadre commun du G20 soit définitivement résolu pour avancer sur le programme du FMI. En revanche, nous avons besoin des assurances de financement de la part des créanciers officiels”. 2) “L’accord est fondé sur l’engagement des autorités à mettre en place un traitement de la dette permettant de restaurer sa soutenabilite. Les autorités ont étudié différentes options et ont annoncé un traitement de la dette dans le cadre du G20. Nous travaillons sur cette étape et nous accompagnerons les autorités”. “RESTAURER sa soutenabilité” nous dit-on et que ce sont les autorités qui ont choisi le cadre commun qui nécessite “une égalité de traitement” des créanciers pour RÉTABLIR la viabilité de la dette parmi plusieurs options. Il y a une incohérence. Il faut choisir. Soit la dette n’est pas soutenable auquel cas le Sénégal ne peut pas avoir de programme avec le FMI d’où le cadre commun. Soit elle est effectivement viable et que le choix du cadre commun n’est pas nécessaire et seules les assurances de financement et les mesures correctives du misreporting sont nécessaires dans le cadre d’un programme pour qu’elles soient crédibles. Ceci a également déjà été discuté de long en large. La gestion de la dette dans le cadre d’une stratégie d’endettement bien pensée et que nous avons mise en oeuvre ces deux dernières années et devons continuer à mettre en œuvre est la voie. Le FMI va nous accompagner sur cette voie il semble avec un financement à l’appui. Il faut le présenter tel quel. #Sénégal #FMI #dette

Le club n'est pas envoyé en liquidation judiciaire "à l'issue d'une réunion de quelques minutes" mais à l'issue de - 5 années de promesses non tenues, - 5 années d'enfumage des créanciers, - 5 années de "saison intégralement financée par des fonds versés et séquestrés" qui n'ont juste été que des arnaques pour passer la DNCG et n'ont en rien empêché de creuser la dette - 5 années de chantage à l'emploi, de chantage économique auprès de la métropole, de "c'est nous ou la liquidation d'un club historique" qui ont déjà conduit à près de 200 suppressions de postes, à des dette faramineuses et à des étés à devoir attendre les nouveaux pas de danse devant les instances. Donc le coup de "la réunion de quelques minutes", si vous aviez eu l'argent en temps et en heure, si vous étiez allé à l'appel, si vous aviez autre chose que des communiqués et un président auto-proclamé qui fait sa comm sur X, elle n'aurait sans doute même pas eu lieu d'être. Laissez donc notre club repartir à zéro, sans tous ces toxiques por favor, une partie du peuple bordelais vous en remerciera #Bordeaux #Football #Liquidation

Dans un premier temps, Gabriel Attal a dénoncé un « délire pur et simple », revenant à « refuser d’honorer nos créanciers ». Or, nous parlons ici de la partie de la dette qui est déjà détenue par la BCE. Aucun créancier ne serait donc floué. C’est donc un premier mensonge. #Dette #BCE #Politique

PERRI Aug 26

Abandon de dette! Le cas de la Grèce. Pour mémoire, les créanciers privés (et non la BCE) acceptent une décote de leurs titres à hauteur de 100 Mds (2012). - 2026 : La Grèce s’apprête à rembourser 13 Mds par anticipation cette année. Sa dette décroît mais elle reste à 137% du PIB (Elle était supérieure à 200%). - Le pays rembourse également 7 Mds à des pays européens qui lui avaient prêté au moment de la crise de 2010. - Ces mesures donnent un peu d’oxygène au pays, réduisent ses besoins de financement à court terme. - Athènes est désormais en situation d’excédent budgétaire grâce à plus de 10 années de gestion budgétaire au cordeau, 10 années de mesures douloureuses : · Le PIB par tête a reculé de plus de 50% · Le taux de chômage a dépassé 27% · Celui des jeunes était supérieur à 50% provoquant tout à la fois un exode massif des cerveaux et un recul de la natalité · Le budget de la santé publique a été réduit de 50% · Ceux qui n’avaient plus d’emploi ont perdu une grande partie de leur couverture maladie · La réduction des ressources a épuisé l’Éducation nationale. #Grèce #Dette #Économie

Décision importante ce Mardi 25 Août 2026, pour le FCGB et le projet porté par les repreneurs Sparta / Park Bench : le Tribunal de Commerce de Bordeaux que nous avions sollicité au cours du mois d’août en anticipant les décisions administratives, a validé le sérieux financier et budgétaire du club. Par cette homologation de l’accord de conciliation, le Tribunal valide le fait que le FCGB @girondins est viable financièrement et a assuré sa pérennité sur plusieurs exercices tout en assurant ses responsabilités liées à l’apurement des dettes et au respect de ses créanciers . A ce sujet, le Président du Tribunal a adressé dans ses conclusions un message important en direction de la FFF de ne pas s’affranchir du plan de Continuation du TC voté en juin 2025, incluant 26M€ de dettes à rembourser sur 10 ans auprès de 400 créanciers , Plan sur lequel les repreneurs se sont engagés et qui à l’autorité de la chose jugée. En conclusion le Tribunal a exprimé le souhait que la @FFF réunisse son comité exécutif en urgence comme elle en a le pouvoir, et puisse discuter d’un réexamen de la situation du club par la DNCG au vu de cette décision de justice univoque. Le match n’est pas fini ⚽️💙 #FCGB #Bordeaux #Football

Le journalisme, ce sont des faits. Sinon, cela porte un autre nom. @SoMabrouk dit : « il n’a pas été question d’annulation sur la dette grecque ». En 2012, 106 milliards d’euros de dette ont été annulés. Près de 75% de décote en valeur économique sur la dette détenue par les créanciers privés. Les créanciers publics ont eux-mêmes allégé leur créance en valeur économique, par des maturités étalées sur plus de 30 ans et des taux réduits — un allègement d’environ 50 % en valeur actuelle nette. Et la bataille fut précisément politique : obtenir l’annulation la plus élevée possible pour alléger la dette et limiter le plus possible l’ajustement budgétaire imposé à la Grèce. Quant à l’origine de la crise : le gouvernement de gauche de Papandréou avait hérité en 2009 de comptes dont le déficit avait été gravement sous-estimé par le gouvernement conservateur précédent. On ne peut bien sûr pas comparer des situations qui ne sont pas comparables. Mais on peut débattre de tout. Encore faut-il commencer par connaître les faits. @BFMTV #Journalisme #Dette #Grèce

Nicolas 💸 Aug 24

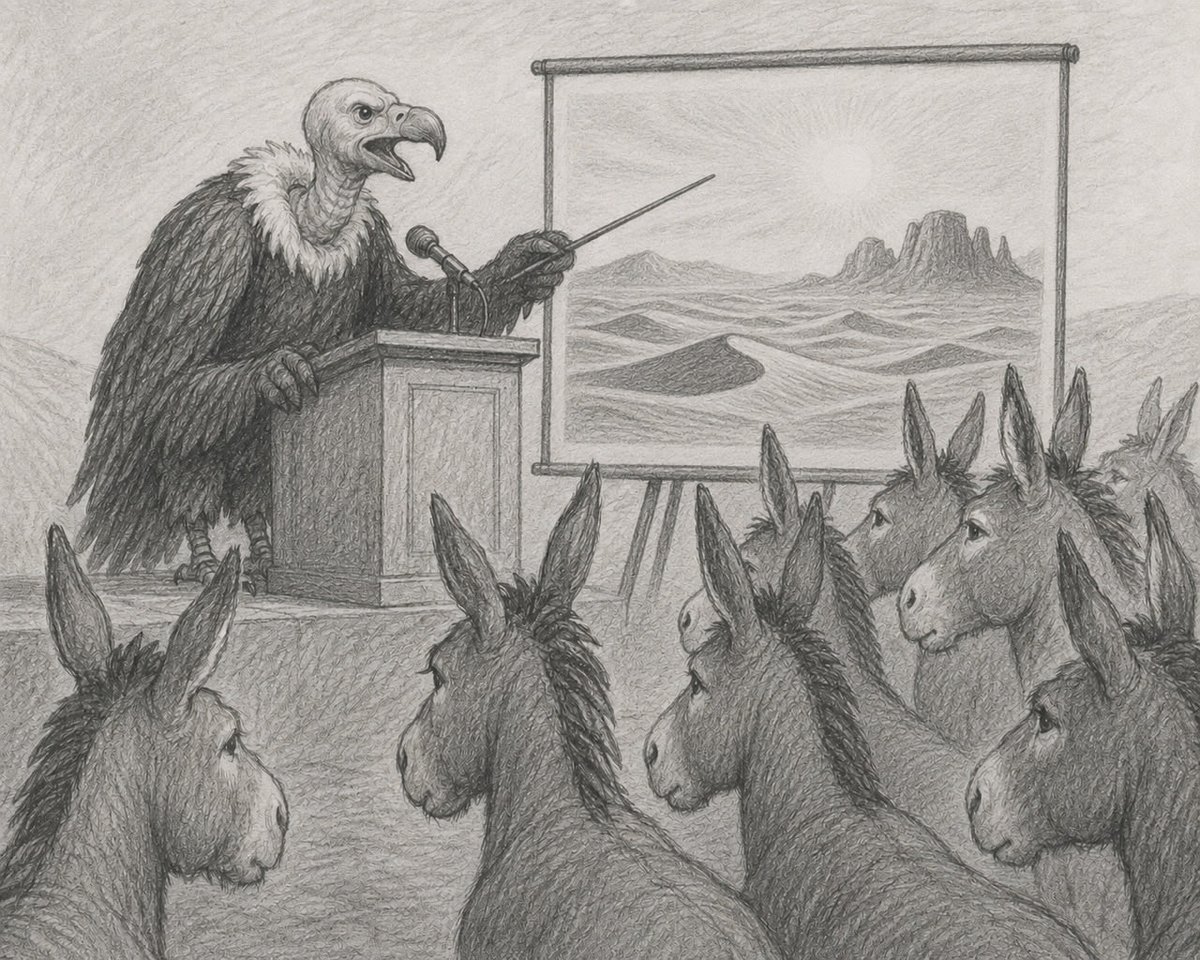
Ce week-end, aux universités d’été de La France Insoumise, le banquier Matthieu Pigasse a été ovationné. Face à Manuel Bompard, il a affiché ses « nombreuses convergences » avec les Insoumis. Il a déclaré que « ce que vous dites à LFI, c’est possible économiquement ». Qu’il n’y a aucun risque de faillite en France. Que le mur de la dette n’existe pas. Que la France est en période prérévolutionnaire. Puis il a conclu sous les applaudissements : « On va gagner en 2027 ». Ce même Matthieu Pigasse a fait fortune en restructurant les dettes de pays en ruine. L’Argentine après le défaut de 2001. La Grèce en 2010-2012 (Lazard a facturé environ 25 millions d’euros). L’Ukraine. L’Équateur. La Côte d’Ivoire. Et tout récemment le Venezuela : 150 à 200 milliards de dollars de dette, un contrat juteux pour Centerview, des commissions estimées à plusieurs dizaines de millions. Le Figaro l’a résumé sans détour : les « bonnes affaires du banquier qui a fait fortune grâce aux pays en ruine ». Pigasse n’intervient pas pour empêcher les crises. Son métier, c’est d’arriver après. Quand la dette a déjà explosé, quand les créanciers doivent accepter des décotes massives, et quand un expert bien placé facture des honoraires stratosphériques pour « sauver » ce qui reste. En validant les positions les plus radicales de LFI sur la dette – celles qui relativisent, qui encouragent la dépense sans frein, qui parlent de « foutre au feu » une partie de la dette publique – il prépare le terrain. Si ces politiques mènent un jour la France là où d’autres pays sont déjà allés, le spécialiste sera déjà en place. Comme ailleurs. Les militants LFI croient combattre le capitalisme. Ils servent d’idiots utiles à l’un de ses opérateurs les plus habiles et cyniques. Un vautour guidant un troupeau d’ânes vers le désert. #LFI #économie #dette

Finneko Aug 24

🇫🇷 Je me suis laissé un peu de temps parce qu'on entend bien des choses sur Pigasse et la dette française. Si les élections présidentielles démarrent avec ce niveau de déclaration, je peux vous dire qu'on n'est pas sorti de l'auberge... 🤷‍♂️ Déjà, Pigasse a raison sur un point essentiel, le seul d'ailleurs. La France n’a toujours pas de problème pour se financer. L’Agence France Trésor continue d’émettre plusieurs centaines de milliards d’euros de dette chaque année et trouve des acheteurs. Il n’y a ni adjudication qui échoue, ni absence de liquidité, ni scénario comparable à la Grèce de 2010. ✅ D'ailleurs, la France dispose d’un avantage immense que l’on oublie souvent. La maturité moyenne de sa dette est de 8,4 ans. À titre d'exemple, la France est largement moins sensible à une hausse des taux que les États-Unis à court terme dont la maturité moyenne est de 5,9 ans. Quand les taux montent, les 3 500 milliards d’euros de dette publique ne se refinancent pas du jour au lendemain au nouveau taux du marché. La hausse du coût de financement se diffuse progressivement, à mesure que les anciennes obligations arrivent à échéance et doivent être remplacées. 🚨 Voilà, les compliments pour Pigasse s'arrêtent déjà ici mais avant de continuer, je veux être très clair sur une chose. Le problème français n’est pas le niveau actuel de dette. 117% ou même 150% du PIB ne sont pas une frontière magique au-delà de laquelle un État devient insolvable. Le Japon en est l’exemple le plus évident. Par contre, ce qui compte, c’est la dynamique derrière ce ratio. Toute la soutenabilité d’une dette peut presque être résumée par trois variables : le taux d’intérêt payé par l’État, la croissance nominale de l’économie (dont toute la classe politique française se fout clairement) et le solde budgétaire primaire (le déficit avant paiement des intérêts). Tant que la croissance nominale est suffisamment forte par rapport au coût de la dette et que le déficit primaire est maîtrisé, un État peut parfaitement supporter un stock de dette très élevé. C'est LA clé de ce système financier. 🤨 Du coup, on y vient. Je suis sacrément critique quand j'entends Pigasse évoquer l’annulation de la dette détenue par l’Eurosystème. Je peux entendre que l'on raisonne en bilan public consolidé quand une banque centrale nationale détient des obligations de son propre État. Une partie des intérêts versés revient indirectement au secteur public à travers les profits de la banque centrale. Par contre, passer de cette observation à l’idée selon laquelle il suffirait d’annuler la dette et que “rien ne se passerait” est d'une faiblesse immense parce que notre cher ami oublie qu'une banque centrale possède aussi un bilan. 🇪🇺 Quand la BCE a acheté massivement des obligations d'État, elle n’a pas fait apparaître ces actifs par magie. La fine équipe a créé en contrepartie des réserves bancaires qui figurent à son passif. Annuler l’obligation détenue à l’actif ne fait donc pas disparaître les réserves créées au passif. On améliore visuellement le bilan de l’État mais on détériore celui de la banque centrale. Autre chose, si une banque centrale peut acheter la dette d’un État pour ensuite l’annuler, où est-ce qu'on place la limite entre politique monétaire et financement permanent des déficits publics ? 💸 Pigasse semble oublier (exprès) que l’interdiction du financement monétaire des États est l’un des piliers de l’architecture de la zone euro. Une banque centrale doit pouvoir fixer ses taux en fonction de l’inflation et de la stabilité monétaire, pas en fonction de la capacité de l’État à supporter sa dette. Si la dette publique devient tellement importante que chaque hausse de taux menace les finances publiques, on entre dans la dominance fiscale (et pendant ce temps là, ça critique Trump sur les plateaux TV, quelle ironie...). Ce n’est plus la politique budgétaire qui s’adapte à la politique monétaire, c’est la banque centrale qui commence à être contrainte par la situation budgétaire des gouvernements. ➡️ Appliquons la proposition de Pigasse pour voir. La BCE annule plusieurs centaines de milliards d’euros de dette française. Le ratio dette/PIB chute immédiatement, les responsables politiques célèbrent l’opération et tout le monde rentre chez soi. Le lendemain, la France conserve toujours son déficit de 5% du PIB et doit donc revenir sur les marchés pour emprunter plusieurs dizaines de milliards supplémentaires. Soit les investisseurs privés continuent de financer la France mais ils savent désormais qu’une partie de la dette souveraine peut être restructurée politiquement, du coup la prime de risque exigée augmente. Soit on considère que ce risque n’existe pas parce que la BCE pourra simplement acheter les nouvelles obligations, puis les annuler à nouveau. Dans ce cas, il faut appeler les choses par leur nom, et on ne parle plus d’une opération exceptionnelle sur le stock de dette mais de monétisation permanente des déficits publics. ⚠️ De l'autre côté, l'opération ne sera absolument pas neutre pour l’économie. Le premier effet serait monétaire car si le marché interprète l’opération comme le début d’une politique dans laquelle la BCE finance durablement les États, l’euro se dépréciera car la crédibilité de la banque centrale dans sa capacité à défendre la stabilité des prix serait remise en cause. Une devise plus faible renchérit alors les importations, notamment l’énergie et les matières premières, ce qui alimentera une inflation importée et réduira le pouvoir d’achat. Le second serait que si l’inflation repart ou si les anticipations d’inflation se désancrent, la BCE serait théoriquement obligée de maintenir des taux plus élevés pour restaurer sa crédibilité. On aurait donc créé un soulagement comptable immédiat sur le stock de dette mais un coût de financement plus élevé sur toute la dette future, tout l’inverse de l’objectif de départ recherché. À cela on ajoute le risque politique au sein de la zone euro car si la dette française peut être annulée, pourquoi pas celle de l’Italie ou de l’Espagne ? ❌ Bref, le débat sur la dette passe complètement à côté du véritable risque. La dette publique est avant tout une question de marge de manœuvre future. Plus vous empruntez aujourd’hui pour financer des dépenses qui n’améliorent pas votre croissance potentielle, plus vous engagez une partie de vos recettes futures au bénéfice de vos créanciers. À l’inverse, une dette utilisée pour financer des investissements capables d’augmenter durablement la productivité peut parfaitement être rationnelle. Pas un seul politique français ne semble aujourd’hui capable de comprendre cette distinction. Toujours subjugué par cette obsession de chercher des solutions de facilité plutôt que de s’attaquer aux causes structurelles. Terrible. #Économie #Dette #France
🚨 #AvenirFCGB : 🎙️ 𝐉𝐞𝐚𝐧-𝐋𝐨𝐮𝐢𝐬 𝐓𝐫𝐢𝐚𝐮𝐝 𝐬𝐮𝐫 𝐥𝐚 𝐬𝐢𝐭𝐮𝐚𝐭𝐢𝐨𝐧 𝐚𝐜𝐭𝐮𝐞𝐥𝐥𝐞 𝐝𝐞𝐬 @girondins : « Il est mieux de repartir en N1 à une division du professionnalisme, que deux échelons plus bas. Un sauvetage offrirait aux créanciers une chance que le plan de continuation soit exécuté. Et je n’imagine pas que des investisseurs apportent 𝟏𝟎,𝟔𝐌€ sans un projet réfléchi derrière. 𝐃𝐞𝐬 𝐩𝐫é𝐬𝐢𝐝𝐞𝐧𝐭𝐬 𝐝𝐞 𝐍𝐚𝐭𝐢𝐨𝐧𝐚𝐥 𝟏 𝐬𝐞 𝐬𝐨𝐧𝐭 𝐢𝐧𝐬𝐮𝐫𝐠é𝐬 𝐜𝐨𝐧𝐭𝐫𝐞 𝐥𝐞𝐬 𝐫𝐞𝐜𝐨𝐮𝐫𝐬 𝐟𝐚𝐢𝐭𝐬. 𝐄𝐧 𝐪𝐮𝐨𝐢 ç𝐚 𝐥𝐞𝐬 𝐥è𝐬𝐞 𝐝𝐞 𝐣𝐨𝐮𝐞𝐫 𝐝𝐚𝐧𝐬 𝐮𝐧𝐞 𝐩𝐨𝐮𝐥𝐞 𝐝𝐞 𝟏𝟕 ? 𝐀𝐮 𝐜𝐨𝐧𝐭𝐫𝐚𝐢𝐫𝐞, 𝐢𝐥𝐬 𝐯𝐨𝐧𝐭 𝐩𝐞𝐮𝐭-ê𝐭𝐫𝐞 𝐚𝐯𝐨𝐢𝐫 𝐮𝐧𝐞 𝟏𝟕𝐞 𝐫𝐞𝐜𝐞𝐭𝐭𝐞. Le seul qui peut râler est celui qui terminerait deuxième si par bonheur les @girondins étaient premiers. 𝐉’𝐞𝐧𝐭𝐞𝐧𝐝𝐬 𝐞𝐭 𝐣𝐞 𝐥𝐢𝐬 𝐪𝐮𝐞 𝐥𝐞𝐬 𝐆𝐢𝐫𝐨𝐧𝐝𝐢𝐧𝐬 𝐚𝐮𝐫𝐚𝐢𝐞𝐧𝐭 𝐞𝐮 𝐜𝐞𝐬 𝐝𝐞𝐫𝐧𝐢è𝐫𝐞𝐬 𝐚𝐧𝐧é𝐞𝐬 𝐮𝐧 𝐭𝐫𝐚𝐢𝐭𝐞𝐦𝐞𝐧𝐭 𝐝𝐞 𝐟𝐚𝐯𝐞𝐮𝐫. 𝐂𝐞 𝐧’𝐞𝐬𝐭 𝐩𝐚𝐬 𝐯𝐫𝐚𝐢. 𝐎𝐧 𝐚 𝐞𝐱𝐩𝐥𝐨𝐢𝐭é 𝐥𝐚 𝐩𝐚𝐥𝐞𝐭𝐭𝐞 𝐝𝐞 𝐫𝐞𝐜𝐨𝐮𝐫𝐬 𝐞𝐱𝐢𝐬𝐭𝐚𝐧𝐭𝐬 𝐦𝐚𝐢𝐬 𝐩𝐞𝐫𝐬𝐨𝐧𝐧𝐞 𝐧’𝐚 𝐢𝐧𝐯𝐞𝐧𝐭é 𝐝𝐞𝐬 𝐫è𝐠𝐥𝐞𝐬 𝐩𝐨𝐮𝐫 𝐥𝐞𝐬 𝐆𝐢𝐫𝐨𝐧𝐝𝐢𝐧𝐬 ! » 🗞️ : @SO_Bordeaux #Girondins #AvenirFCGB #Football

Ah au fait. Macron n'a pas seulement vendu les plus belles entreprises françaises. Il a aussi vendu notre dette. Du coup, plus de la moitié de nos créanciers sont des fonds de pension étrangers. Nous ne maitrisons plus rien. Pas UN SEUL candidat n'en parle. Gardez votre épargne ! #Macron #Economie #Dette
𝐶𝑜𝑚𝑚𝑢𝑛𝑖𝑞𝑢𝑒́ 𝑑𝑢 𝐶𝑙𝑢𝑏 📣 Le FC Girondins de Bordeaux a pris connaissance hier soir de la proposition rendue par la Conférence des Conciliateurs du Comité National Olympique et Sportif Français (CNOSF). À ce stade, il ne s'agit pas d'une décision, mais d'une recommandation : celle de maintenir la mesure d'exclusion des compétitions nationales prononcée à l'encontre du Club, et donc sa rétrogradation en Régional 1 ou à un niveau inférieur. La décision revient désormais au Comité Exécutif de la Fédération Française de Football, seul habilité à statuer. Le Club s'étonne de cette orientation alors que des garanties financières particulièrement importantes ont été apportées par les nouveaux investisseurs pour sécuriser le financement de la saison à venir comme des suivantes, avec notamment le placement sous séquestre, à la Caisse des Dépôts et Consignations, de 10,6 millions d'euros. Au-delà de cette garantie demandée par la DNCG, les nouveaux investisseurs ont présenté un montant additionnel de 10 millions de dollars, logés sur un compte dédié à la banque JP Morgan, et se sont engagés à exécuter le Plan de Continuation 2025-2035 arrêté par le Tribunal de Commerce, en réglant les 20 millions d'euros de dettes contractées auprès de nombreux clubs français et de créanciers régionaux, tout en garantissant les emplois existants. Le FC Girondins de Bordeaux regrette qu'un tel niveau de sécurisation financière et la rigueur budgétaire dont il a fait preuve — maîtrise parfaite de la masse salariale et du budget en 2025/2026 — n'aient pas été jugés suffisants pour suspendre les effets de la rétrogradation prononcée à son encontre. Si la Fédération Française de Football devait suivre cette recommandation, elle mettrait un terme à l'histoire d'un club majeur du football français, porté par toute une ville et son territoire, qui réunissait encore 26 000 supporters en mai dernier au Stade Atlantique, record historique pour une rencontre de N1 et N2 en France, signe de l'attachement unique qu'inspire ce club légendaire, sextuple champion de France. Privé de compétition, le Club se dirigerait alors vers la liquidation judiciaire, en dépit des garanties apportées pour assurer sa continuité. Le FC Girondins de Bordeaux et sa nouvelle Direction se tiennent à la disposition de la Fédération Française de Football et entendent défendre leurs intérêts jusqu'au bout, en exerçant l'ensemble des voies de recours à leur disposition dans les délais prévus par la loi. Nous remercions nos équipes, nos joueurs, nos salariés, nos partenaires et nos supporters qui, malgré cette épreuve, demeurent mobilisés comme jamais à nos côtés. Nous souhaitons un bon match, ce samedi, à notre équipe première, qui malgré l'incertitude poursuit sa préparation avec honneur et professionnalisme. Votre « Esprit Girondin » nous oblige. Allez Bordeaux. 💙🤍 #FCGirondins #Football #Soutien

David Lisnard Jul 23

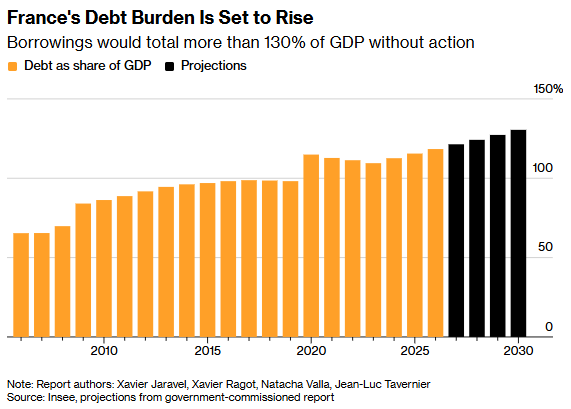
Le rendement de l'emprunt français à 10 ans franchit les 4 %, un niveau inédit depuis la crise de 2009 dite des subprimes. Derrière ce chiffre, une réalité : 74 milliards d'euros d'intérêts à payer en 2026, 9 milliards de plus qu'il y a un an, 124 milliards attendus en 2030 selon le rapport remis à Bercy le 15 juillet. Autant d’argent réel en moins pour les contribuables réels et les services publics opérationnels. La charge de la dette est devenue le premier poste de dépense de l'État, devant l'éducation nationale. Cet argent ne sert qu'à rémunérer nos créanciers, dont les non-résidents détiennent 60 % des titres de long terme. Et ce sont les Français qui en payent le prix : plus d'intérêts, moins d'investissement, moins de marges de manœuvre, une dépendance accrue, des services de l’Etat à la fois coûteux et en délitement, et des prélèvements obligatoires record au détriment des revenus. Voilà où nous conduit la politique du n'importe quoi qu'il en coûte, de la dépense publique aveugle et du déni. Les marchés ne croient pas aux discours. Encore moins aux budgets prévisionnels toujours démentis par les faits. Ils exigent des actes et un bouleversement politique. Il n'y a qu'une réponse sérieuse : réduire massivement et structurellement la dépense publique, recentrer l'État sur ses missions régaliennes, baisser les prélèvements qui étouffent la production, et rendre aux élus locaux le pouvoir d'agir et de décider, par une réelle responsabilité fiscale devant les habitants. C'est ainsi que nous assainirons les finances publiques et que nous rendrons aux Français la maîtrise de leur argent et à la France celle de ses choix. C'est ainsi que nous libérerons l'économie des surcharges fiscales, sociales et bureaucratiques qui l'asphyxient et qui font fuir nos entreprises, nos talents et nos capitaux. C'est ainsi que nous affranchirons l'action locale de la tutelle administrative, en confiant chaque décision au niveau qui en répond directement devant les citoyens : liberté et subsidiarité contre la centralisation qui multiplie les échelons, allonge les délais et dilue la responsabilité jusqu'à ce que plus personne n'en réponde. Ce redressement ne pourra pas être conduit par ceux qui sont responsables de cette situation. Avec @Nouv_Energie nous portons ce projet, nous l'avons chiffré, et nous l'appliquerons. #Dette #FinancePublique #Economie

BFMTV Jul 7

Fin 2025, 56 % des créanciers de la France étaient des non-résidents, une évolution qui influence les politiques nationales à l'approche des élections présidentielles, alors que la dette publique atteint un niveau record de 117 % du PIB et que certaines candidatures sont perçues comme plus favorables par les marchés. #DettePublique #ÉlectionsPrésidentielles #FinancesPubliques

Ils sont majoritairement étrangers et détiennent notre dette: les créanciers de la France vont peser sur la présidentielle

Et si la France était très bientôt mise sous tutelle de la BCE ?! ⤵️ Avec application du traité MES de 2012 : la BCE, accompagnée du FMI ?, prend le contrôle économique du pays et organise le grand saccage de nos atouts pour rembourser les banques et les créanciers #France #BCE #MES #FR #EU

On a créé une hémorragie sur le pays : de son travail, de son inventivité, de sa capacité de proposer, d'inventer. Et tout ça s'en va, et au-delà, dans la poche de nos créanciers ! #AlerteSurLaFranceQuiVient https://t.co/iBTc1vdqB0 #Hémorragie #Inventivité #Créanciers #FR

L'Obs May 28

Matthieu Pigasse, financier français et propriétaire de Radio Nova, a obtenu un contrat pour restructurer la dette du Venezuela sous l'autorité des États-Unis, faisant face à la tâche complexe de convaincre les créanciers d'effacer une partie des 170 milliards de dollars dus, tout en naviguant des allégations de favoritisme et de liens avec les autorités américaines. #Venezuela #MatthieuPigasse #Dette

Matthieu Pigasse décroche un contrat en or pour restructurer la dette du Venezuela sous la houlette de Trump