BETA nonprofit public democratic european moderated

Search

#Monétisation

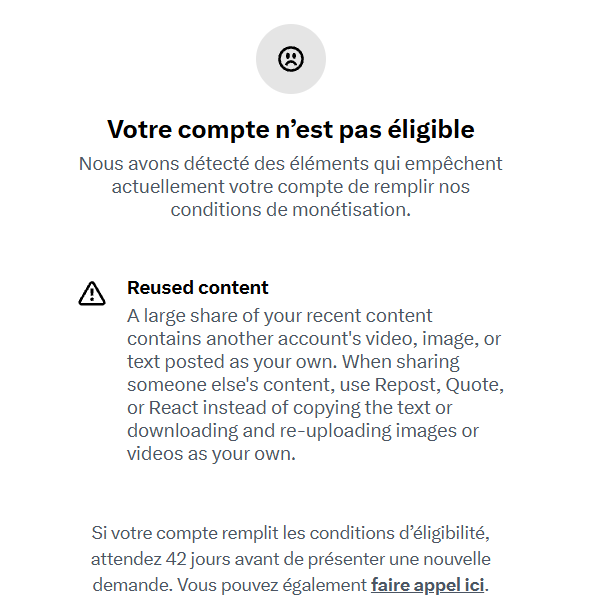
⛔️ ALERTE / 𝕏 refuse de monétiser French Carcan : la veille et l’écriture traitées comme du contenu volé ✅ 𝕏 vient de juger @FrenchCarcan inéligible à la rémunération. Motif : "reused content". Traduction : trop de vidéos, images ou textes d’autres comptes. Ce que 𝕏 ne voit pas 👉 French Carcan n’est pas une ferme à extraits. C’est l’un des rares comptes à aller chercher ce que personne ne regarde : colloques, universités d’été, audiences, meetings, conférences, podcasts, plateaux oubliés dès le générique. Le travail commence avant la vidéo. Il faut trouver la séquence, la tenir jusqu’au bout, en extraire la substantifique moelle, puis en livrer l'analyse. Pas une légende de trois mots. Une analyse. Une écriture. Une ligne : satire, info, culture, à vue. Le clip n’est pas le produit. Le produit, c’est le regard posé dessus. 🚫 La règle et le piège : Depuis septembre, X paie l’"originalité" et exclut le réupload. Sur le papier, le commentaire compte. Dans les faits, l’algorithme voit d’abord l’image et le son d’un tiers. Un extrait d’université d’été monté, titré, pensé et écrit tombe dans le même sac qu’un vol de vidéo sans une phrase. Résultat : on punit un compte qui dépiaute ce que personne n'a l'abnégation de visionner, parce qu’il n’a pas filmé le plateau. Près de 49 000 abonnés. Un rythme quotidien. Environ 1 000 euros de pub par mois avant le basculement. Sans souscriptions et sans cagnotte, ce rythme casse. 🗣️ @elonmusk & @XFrance : Il faut que la plateforme apprenne à lire autre chose qu’une empreinte vidéo. En attendant, le compte tient par ceux qui le lisent. Souscription. Cagnotte. Rien d’autre. Sans quoi, l'aventure devra prendre fin. 🔗 LE LIEN DE LA CAGNOTTE : https://t.co/DX8tqYyH9h #FrenchCarcan #Monétisation #ContentCreators
Britain is now halfway into a fiscal crisis. The Bank of England announced that it is reversing its Quantitative Tightening program. So they are effectively holding QE-based monetisation in place to stop interest rates rising as the economy goes into an inflationary spiral. 🇬🇧🙈 https://t.co/Etcja0UDEF #FiscalCrisis #BankOfEngland #Inflation #GB

Ubisoft vient de réclamer la monétisation de mon Iceberg du Diable pour quelques secondes d'Assassin's Creed Unity 😭😭 Tout l'argent généré par ces 5H40 de vidéo part désormais dans les poches d'Ubisoft, j'ai trop la haine. #AssassinsCreed #Ubisoft #JeuxVidéo

Finneko 3w

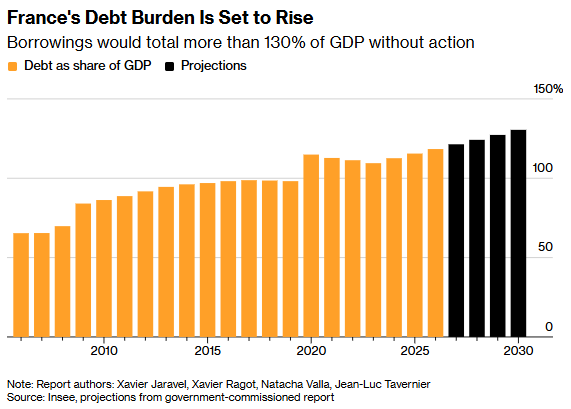
🇫🇷 Je me suis laissé un peu de temps parce qu'on entend bien des choses sur Pigasse et la dette française. Si les élections présidentielles démarrent avec ce niveau de déclaration, je peux vous dire qu'on n'est pas sorti de l'auberge... 🤷‍♂️ Déjà, Pigasse a raison sur un point essentiel, le seul d'ailleurs. La France n’a toujours pas de problème pour se financer. L’Agence France Trésor continue d’émettre plusieurs centaines de milliards d’euros de dette chaque année et trouve des acheteurs. Il n’y a ni adjudication qui échoue, ni absence de liquidité, ni scénario comparable à la Grèce de 2010. ✅ D'ailleurs, la France dispose d’un avantage immense que l’on oublie souvent. La maturité moyenne de sa dette est de 8,4 ans. À titre d'exemple, la France est largement moins sensible à une hausse des taux que les États-Unis à court terme dont la maturité moyenne est de 5,9 ans. Quand les taux montent, les 3 500 milliards d’euros de dette publique ne se refinancent pas du jour au lendemain au nouveau taux du marché. La hausse du coût de financement se diffuse progressivement, à mesure que les anciennes obligations arrivent à échéance et doivent être remplacées. 🚨 Voilà, les compliments pour Pigasse s'arrêtent déjà ici mais avant de continuer, je veux être très clair sur une chose. Le problème français n’est pas le niveau actuel de dette. 117% ou même 150% du PIB ne sont pas une frontière magique au-delà de laquelle un État devient insolvable. Le Japon en est l’exemple le plus évident. Par contre, ce qui compte, c’est la dynamique derrière ce ratio. Toute la soutenabilité d’une dette peut presque être résumée par trois variables : le taux d’intérêt payé par l’État, la croissance nominale de l’économie (dont toute la classe politique française se fout clairement) et le solde budgétaire primaire (le déficit avant paiement des intérêts). Tant que la croissance nominale est suffisamment forte par rapport au coût de la dette et que le déficit primaire est maîtrisé, un État peut parfaitement supporter un stock de dette très élevé. C'est LA clé de ce système financier. 🤨 Du coup, on y vient. Je suis sacrément critique quand j'entends Pigasse évoquer l’annulation de la dette détenue par l’Eurosystème. Je peux entendre que l'on raisonne en bilan public consolidé quand une banque centrale nationale détient des obligations de son propre État. Une partie des intérêts versés revient indirectement au secteur public à travers les profits de la banque centrale. Par contre, passer de cette observation à l’idée selon laquelle il suffirait d’annuler la dette et que “rien ne se passerait” est d'une faiblesse immense parce que notre cher ami oublie qu'une banque centrale possède aussi un bilan. 🇪🇺 Quand la BCE a acheté massivement des obligations d'État, elle n’a pas fait apparaître ces actifs par magie. La fine équipe a créé en contrepartie des réserves bancaires qui figurent à son passif. Annuler l’obligation détenue à l’actif ne fait donc pas disparaître les réserves créées au passif. On améliore visuellement le bilan de l’État mais on détériore celui de la banque centrale. Autre chose, si une banque centrale peut acheter la dette d’un État pour ensuite l’annuler, où est-ce qu'on place la limite entre politique monétaire et financement permanent des déficits publics ? 💸 Pigasse semble oublier (exprès) que l’interdiction du financement monétaire des États est l’un des piliers de l’architecture de la zone euro. Une banque centrale doit pouvoir fixer ses taux en fonction de l’inflation et de la stabilité monétaire, pas en fonction de la capacité de l’État à supporter sa dette. Si la dette publique devient tellement importante que chaque hausse de taux menace les finances publiques, on entre dans la dominance fiscale (et pendant ce temps là, ça critique Trump sur les plateaux TV, quelle ironie...). Ce n’est plus la politique budgétaire qui s’adapte à la politique monétaire, c’est la banque centrale qui commence à être contrainte par la situation budgétaire des gouvernements. ➡️ Appliquons la proposition de Pigasse pour voir. La BCE annule plusieurs centaines de milliards d’euros de dette française. Le ratio dette/PIB chute immédiatement, les responsables politiques célèbrent l’opération et tout le monde rentre chez soi. Le lendemain, la France conserve toujours son déficit de 5% du PIB et doit donc revenir sur les marchés pour emprunter plusieurs dizaines de milliards supplémentaires. Soit les investisseurs privés continuent de financer la France mais ils savent désormais qu’une partie de la dette souveraine peut être restructurée politiquement, du coup la prime de risque exigée augmente. Soit on considère que ce risque n’existe pas parce que la BCE pourra simplement acheter les nouvelles obligations, puis les annuler à nouveau. Dans ce cas, il faut appeler les choses par leur nom, et on ne parle plus d’une opération exceptionnelle sur le stock de dette mais de monétisation permanente des déficits publics. ⚠️ De l'autre côté, l'opération ne sera absolument pas neutre pour l’économie. Le premier effet serait monétaire car si le marché interprète l’opération comme le début d’une politique dans laquelle la BCE finance durablement les États, l’euro se dépréciera car la crédibilité de la banque centrale dans sa capacité à défendre la stabilité des prix serait remise en cause. Une devise plus faible renchérit alors les importations, notamment l’énergie et les matières premières, ce qui alimentera une inflation importée et réduira le pouvoir d’achat. Le second serait que si l’inflation repart ou si les anticipations d’inflation se désancrent, la BCE serait théoriquement obligée de maintenir des taux plus élevés pour restaurer sa crédibilité. On aurait donc créé un soulagement comptable immédiat sur le stock de dette mais un coût de financement plus élevé sur toute la dette future, tout l’inverse de l’objectif de départ recherché. À cela on ajoute le risque politique au sein de la zone euro car si la dette française peut être annulée, pourquoi pas celle de l’Italie ou de l’Espagne ? ❌ Bref, le débat sur la dette passe complètement à côté du véritable risque. La dette publique est avant tout une question de marge de manœuvre future. Plus vous empruntez aujourd’hui pour financer des dépenses qui n’améliorent pas votre croissance potentielle, plus vous engagez une partie de vos recettes futures au bénéfice de vos créanciers. À l’inverse, une dette utilisée pour financer des investissements capables d’augmenter durablement la productivité peut parfaitement être rationnelle. Pas un seul politique français ne semble aujourd’hui capable de comprendre cette distinction. Toujours subjugué par cette obsession de chercher des solutions de facilité plutôt que de s’attaquer aux causes structurelles. Terrible. #Économie #Dette #France

The transfer of Promise David to Brighton allowed Union Saint-Gilloise to achieve a record profit of 26 million euros, which is 52 times the amount of his purchase, thus consolidating the club's reputation for developing and monetizing talent. (translated)

Avec son transfert à Brighton, Promise David rapporte à l'Union 52 fois ce qu'il lui a coûté
BFMTV Aug 13

Starting February 1, 2027, YouTube will tighten its access criteria for the monetization program, requiring at least 1,000 subscribers and 8,000 hours of watch time on regular videos or 20 million views on Shorts, which will significantly complicate revenue generation for new creators and those who primarily rely on Shorts. (translated)

Au moins 8.000 heures de visionnage en un an ou 10 millions de vues sur les Shorts en 90 jours: Youtube va durcir ses règles de monétisation en relevant les critères d'accès
La Libre.be Jul 17

Truth Social, le réseau social fondé par Donald Trump, a annoncé son intention de vendre un accès prioritaire à ses publications, notamment pour les traders et les médias financiers, permettant ainsi une réaction rapide aux messages du président américain, ce qui suscite des critiques concernant la monétisation de la présidence. #TruthSocial #DonaldTrump #API

Truth Social va vendre un accès prioritaire aux publications de Donald Trump
BFMTV Jul 17

Donald Trump Media a annoncé la vente d'un accès prioritaire et payant aux publications de Donald Trump et d'autres comptes importants sur le réseau social Truth Social, visant principalement les traders et les médias financiers, une initiative qui soulève des questions sur la monétisation de sa présidence. #TruthSocial #DonaldTrump #API

Truth Social, le réseau social chouchou de Donald Trump, son propriétaire, va vendre un accès "prioritaire" aux publications du président américain
L
Le Soir Jul 17

Truth Social, le réseau social de Donald Trump, a annoncé qu'il allait vendre un accès prioritaire aux publications de l'ex-président via une interface automatisée, destinée principalement aux traders et aux médias financiers, provoquant des critiques sur la monétisation de sa présidence. #TruthSocial #DonaldTrump #API

Truth Social va vendre un accès prioritaire aux publications de Donald Trump
BFMTV Jun 30

Le phénomène des supportrices hyper sexualisées générées par intelligence artificielle a envahi les réseaux sociaux lors de la Coupe du monde, attirant des millions de vues et transformant les tribunes sportives en véritables pièges à clics, tout en soulevant des préoccupations quant à la désinformation et à la monétisation des contenus artificiels. #IntelligenceArtificielle #CoupeDuMonde #Sexualisation

Coupe du monde: comment de fausses supportrices générées par IA et hyper sexualisées envahissent les réseaux sociaux et transforment les tribunes en pièges à clics
Franceinfo Jun 28

L'article explore comment l'intelligence artificielle hypersexualise la Coupe du monde 2026 en générant des supportrices fictives qui, grâce à des vidéos virales sur les réseaux sociaux, participent à un modèle économique lucratif de monétisation et de diffusion de contenus sensuels. #IA #Mondial2026 #Hypersexualisation

Ces supportrices qui n'existent pas : comment l'IA hypersexualise le Mondial 2026
L
Le Soir Jun 10

Le 12 juin, SpaceX d'Elon Musk va effectuer une entrée remarquée en bourse, promettant de révolutionner la monétisation de l'espace, mais les investisseurs particuliers devraient bien réfléchir avant de s'engager dans cette aventure audacieuse. #SpaceX #ElonMusk #Bourse

Bourse : faut-il monter à bord de la fusée SpaceX ?
L
Le Soir Jun 10

Le 12 juin, SpaceX d'Elon Musk va effectuer une entrée remarquée en bourse, promettant de révolutionner la monétisation de l'espace, mais les investisseurs particuliers devraient bien réfléchir avant de s'engager dans cette aventure audacieuse. #SpaceX #ElonMusk #Bourse

Deutschland-Liveblog: Deutschland will im Drohnen-Wettrüsten mithalten
BFMTV Jun 5

La secrétaire générale de la CFDT, Marylise Léon, a qualifié de scandaleuse une proposition de loi visant à permettre la monétisation des jours de congé non pris, alors que le ministre du Travail, Jean-Pierre Farandou, insiste sur la nécessité d'engager un dialogue social sur le sujet. #MonétisationCongés #PouvoirDAchat #DialogueSocial

La patronne de la CFDT la juge "scandaleuse": une proposition de loi veut permettre de se faire payer plus de vacances non prises, le ministre du Travail s'en remet au dialogue social