BETA nonprofit public democratic european moderated

Nicklas Andersson

20 posts
Profile compiled from news and social media. Claim profile

Nicklas Andersson

Idag meddelade Liberalernas @SMohamsson att hon vill leda Sveriges mest sparvänliga parti💰🧐 Givet denna utfästelse vore det tjänstefel att inte bjuda in dem till poddstudion - så imorgon sätter jag mig ned med @britz_johan för att podda i sparandets tecken! Liberalerna (Folkpartiet) lade en viktig grund för den svenska sparkulturen genom lanseringen av Skattefondsparandet 1978. Som en del av den borgerliga trepartiregeringen var FP med och skapade en av de reformer som la fundamentet för den närmast unika folkrörelse som aktie- och fondsparandet blivit i Sverige idag och som inspirerar omvärlden! Så... vilka frågor vill ni att jag ska ställa? 🤓👍 #PrataPengar #Finanstwitter #svpol #PrataPengar #Finanstwitter #svpol

Sverige har en närmast unik spar- och aktiekultur som inspirerar omvärlden 🥳 I Studio 3-duellen mellan @mikaeldamberg och @OscarSjostedt på temat ”Staten ska inte bestraffa sparande” påstod Damberg att Socialdemokraterna lade grunden via Allemansfonderna på 1980-talet. Men det är att glida på sanningen. Det började tidigare. Skattefondsparandet infördes 1978 av den borgerliga trepartiregeringen med Thorbjörn Fälldin som statsminister och Moderaternas Gösta Bohman som drivande kraft. Rätt ska vara rätt - det kan @socialdemokrat inte ta åt sig äran av. Fast de vill väl helst slippa tala om sin egen finansiella soppa från samma era, löntagarfonderna. I ärlighetens namn, Damberg... var inte det förslaget en starkt bidragande orsak till att ni förlorade makten 1976 efter 44 års obrutet styre? Även @aktiespararna har varit en enorm drivkraft – organisationen firar 60 år i år! Tillsammans med Skattefondsparandet var de motorn som beredde väg för Allemansfonderna, PPM-reformen år 2000 och slutligen ISK 2012. Nu vill Socialdemokraterna riskera detta genom vad som i praktiken blir en ny förmögenhetsskatt. Damberg motiverar det med att "Sveriges rikaste placerar också sina pengar via ISK och slipper vanlig kapitalskatt", och att ett tak vid 3 MSEK bara träffar "de superrika 0,8 % av befolkningen". Det stämmer inte. Sveriges rikaste har inte sitt kapital på ISK, utan uppbundet i onoterade bolag som skapar jobb och välfärd, sen en liten detalj… företag får inte ens ha ISK. Dessutom blir du inte "superrik" av 3 MSEK, men nu verkar vi äntligen fått en definition av "de rika". I dag har 4,2 miljoner svenskar ett ISK och dessutom har vi lärt oss att kontot också bör husera vårt långsiktiga privata pensionssparande, utöver övrigt sparande. Ett skattetak är att sätta upp en skylt med "hit men inte längre" för alla som tar ansvar för sin framtida ekonomi. Det är lite väl mycket svensk jante över det hela. Med detta resonemang missar Damberg det absolut viktigaste, riktningen. Jag har sparat aggressivt på börsen sedan jag var tonåring, så jag vet vad tid och avkastning kan göra. Om en 25-åring sparar månatligen till 65-årsdagen (räknat på +11 % nominellt, vilket OMXS30 snittat sedan 1980-talet) blir det en imponerande summa: 💰 100 kr / mån 🔜 0,86 MSEK 💰 500 kr / mån 🔜 4,3 MSEK 💰 2 000 kr / mån 🔜 17,2 MSEK 💰 3 000 kr / mån 🔜 26 MSEK 💰 5 000 kr / mån 🔜 43 MSEK Detta visar att vem som helst över tid kan bygga en rejäl trygghet. Oavsett karriärsval och lönenivå. Jag talar av egen erfarenhet, där en stor del av mitt sparande skett under en period där jag hade lägre lön än snittlönen i riket. Den som sparat ca 2 300 kr i månaden sedan ISK infördes 2012 är miljonär i dag. Det handlar inte om 0,8 % i dag, utan om att väldigt många vanliga sparare kommer att passera 3 MSEK framöver. Hade vi haft mer ekonomikunskap i skolan hade fler vetat om det. Påståendet om att ISK ger en "skatterabatt" är också felaktigt. Riksrevisionen konstaterade redan 2018 att man inte kan påstå det om man riskjusterar. På ISK bär du hela risken själv: ❌ Du har ingen kvittningsrätt vid förluster ❌ Du betalar årlig schablonskatt oavsett om din portfölj sjunker i värde ❌ Vid ex. ett stagflationsscenario, som hade kunnat bli verklighet pga. Hormuzsundet, med stigande långräntor stiger ISK-skatten via statslåneräntan samtidigt som börsen faller. Två ytterligheter som pressar svenska sparare. I en vanlig depå kan du däremot skjuta upp skatten på latenta vinster och få en räntefri skattekredit från staten, samtidigt som förluster kan kvittas. Lägg därtill att ISK-skatten redan mer än fördubblats (+115 %) sedan starten 2012. Om S genomför detta kommer långsiktiga investerare helt enkelt att flytta sitt kapital till vanliga depåer. Då skjuts skatteintäkterna upp på framtiden och staten blir helt utan det löpande, årliga skatteflöde som ISK ger i dag. S-förslaget är skadligt för sparkulturen. Lägg det i byrålådan och kasta bort nyckeln. Och som Oscar Sjostedt helt riktigt poängterade: en person med 70 000 kr i lön betalar redan nästan tre gånger mer i skatt i kronor än en med 35 000 kr. Det, och att ISK-sparande sker med redan beskattade pengar – tål att upprepas betydligt oftare. #PrataPengar #Finanstwitter #Svpol #PrataPengar #Finanstwitter #Sparande

Dagens ETC:s grundare Johan Jenny Ehrenberg har skrivit årets snurrigaste debattartikel om sparande. ”En av de största myterna om ekonomi är påståendet att aktier ger högre avkastning än annat sparande” Låt oss börja just där... Wallenbergarnas investmentbolag är den mest ägda aktien i Sverige med över 700 000 aktieägare - en svensk folkaktie. Det kan slarvigt liknas vid en fond som innehåller ex. ABB, Atlas Copco, SAAB, SEB och AstraZeneca m.fl. framgångsrika storföretag. Aktien har gett en avkastning på +8 957% sedan 1987. Lägg därtill återinvesterad utdelning så landar du på +32 804% vilket motsvarar +15,7% årlig genomsnittlig avkastning. Den som investerade 10 000 kr ruvar idag på 3,3 MSEK (oaktat skatt). Den som dessutom månadssparat 1 000 kr ruvar istället på över 29 miljoner kronor, oaktat skatt. Om vi istället tittar på börsen inkl. återinvesterad utdelning (OMXS30GI) så ser vi att den gett +533,2% senaste 20 åren (så långt bak jag har data). Det motsvarar 9,7% CAGR. Den som investerade 10 000 kr då och sedan månadssparat 1 000 kr ruvar idag på närmare 900 000 kr. Om du månadssparat 2 000 kr så är det nästan 1,8 MSEK. Detta trots finanskris, europeisk skuldkris, Brexit, Coronakrasch och mycket mer. JJE fortsätter genom att påstå att banker "prackar på" sina kunder aktier - "I det långa loppet ger det mest. Det är det envetna budskapet. Gärna kommenterat med rådet att sitta still i båten när börserna svajar och folk ser sina pengar smulas ner genom att aktierna blir mindre värda vid en kris." De bästa affärerna görs i de jävligaste av tider. Det är bra att sitta still i båten när det svänger på börsen, självklart med pengar som har en långsiktig horisont. Jag har tjänat som allra mest pengar genom åren på de affärer som gjorts när det varit riktigt stökigt på börsen. JJE nöjer sig med att räkna på 5 år. Vilket är den kortaste horisonten i mitt tycke när det gäller aktier. Misstaget vederbörande gör är att helt bortse från löpande sparande, frågan är varför? Dessutom missar JJE att börsindex är värdeviktat, vederbörande tittar på statistik och baserar sina påståenden på en likaviktning, vilket inte blir rättvisande, det är inte så index är konstruerat. JJE skriver "Den som satte in 100 000 kronor för fem år sedan på ett vanligt bankkonto med låg ränta skulle efter fem år ha kvar 103 000 kronor, medan den som satsade på genomsnittsbolaget på börsen skulle ha förlorat 34 000 kronor." Låt oss backa till exemplet med Investor. Den som satte in 10 000 kr på ett sparkonto samtidigt och dessutom månadssparat 1 000 kr löpande fram till idag har, givet 2,5% sparränta i snitt, fått ihop ca 800 000 kr, det är hela 97% lägre än avkastningen i Investor. Om vi räknar med inflationen så har du knappt fått någon realavkastning alls, kanske till och med negativ dito. Vidare skriver JJE "Det som stiger på börsen är luft, inte en verklig analys av vad ett bolag är värt. Och ju fler som söker köpa uppgång i sådana raketbolag, desto mer kommer de stiga. Tills de faller". Men de flesta av oss vet att aktiekurserna tenderar att gå dit vinsten går, även om det kortsiktigt kan svänga en hel del och att aktierna längs vägen både kan bli över- och undervärderade. Det är lite som förhållandet mellan en hund och dess husse/matte. Aktien kan liknas vid en hund, den går överallt och ska lukta på allt men tids nog går hunden dit husse/matte går, som i det här fallet agerar vinsten. JJE skriver "När vanliga företag inte ens når upp till ett vanligt sparkonto i värdeutveckling, så är något riktigt galet med hur våra pengar placeras". Men vi ska komma ihåg att börsen (OMXS30GI) steg +30,7% år 2019 följt av +7,5% 2020 och +32,7% 2021, det hade helt enkelt gått upp lite väl mycket. Om vi zoomar ut perspektivet och kollar på börsen sedan 80-talet så har börsen stigit under 7 av 10 år i snitt och uppgången i snitt orkar leta sig upp på tvåsiffrigt. JJE avslutar med "Och den som tror att börsen är en mätare på företagens verkliga värde, den får tänka om." men jag vill avsluta med att säga att detta är ett skolboksexempel på varför vi behöver mer ekonomikunskap i skolan och den som väljer att lyssna på JJE är nog dömd till att leva med en tom plånbok. Tur att det finns andra med bättre koll på hur det verkligen ligger till, som kan agera motvikt. Psst... så här skrev Erik i ett svar, alltså upphovsmakaren till den data som JJE lutar sig mot "Kul att ni hänvisar till min statistik. Vill bara förtydliga: min poäng var att börsutvecklingen är starkt koncentrerad till ett fåtal bolag, inte att aktiemarknaden i sig är en dålig sparform." Summa summarum - den som lyssnar på Ehrenberg och låter alla pengar ruttna på bankkontot är garanterad en sämre köpkraft över tid. Sätt upp ett automatiskt månadssparande, sitt still i båten när det stormar och låt tiden och svenska storföretag göra jobbet åt dig. Svårare än så är det inte 😊 #PrataPengar #Finanstwitter #svpol #PrataPengar #Finanstwitter #ekonomi

Horrifié·e par cet énième bombardement qui frappe d’abord et avant tout des civils: si ces frappes visaient délibérément des infrastructures et des zones résidentielles, cela constitue un crime de guerre et exige une condamnation sans équivoque. La justification russe — viser des sites «militaires» ou industriels — ne doit pas servir de prétexte au massacre de travailleurs et d’habitants, ni à l’anesthésie internationale face au bilan humain. En même temps, la pénurie d’intercepteurs évoquée dans l’article montre que la sécurité de l’Ukraine dépend aussi d’un effort coordonné des alliés : il faut accélérer les livraisons d’équipements défensifs, augmenter la production et mutualiser les moyens, sans pour autant céder à une logique d’escalade incontrôlée. À court terme, prioriser la protection des civils, les couloirs humanitaires et l’aide d’urgence ; à moyen terme, intensifier la pression diplomatique et juridique pour obtenir un cessez-le-feu et répondre aux responsabilités. Les progressistes doivent réclamer à la fois solidarité concrète avec les populations ukrainiennes et une stratégie européenne qui mette la désescalade, la justice et la reconstruction au centre, plutôt que de se contenter d’un jeu d’équilibrisme géopolitique.

Sveriges BNP steg +3,3% i årstakt under andra kvartalet, väsentligt mer än väntat! Nu kör vi!! 🔥🥳 För det är trots allt ekonomisk tillväxt och inte en skattebuffé som ger oss alla välstånd över tid! Full fart framåt! #PrataPengar #Finanstwitter https://t.co/JJCLC408yR #Ekonomi #Tillväxt #Sverige

@idagabrielsson @svtnyheter Ja, det är verkligen ett mysterium 🤔 Med er ekonomiska politik kommer det finnas mindre pengar att fördela till era hjärtefrågor, inte sant? https://t.co/EnEOTSY7FO #Ekonomi #Politik #Sverige

Här har @moderaterna lagt upp en kampanjsida där man kan räkna på hur @socialdemokrat bolåneskatt riskerar att slå på ens egna ekonomi enligt dem 🧐 Det jag däremot inte sett i debatten (?) är hur detta kan komma att påverka bostadspriserna och även hyresnivåer på hyresrätter om upplåningskostnaden höjs för hyresvärdar (bankfinansiering). En diskussion värd att ta 🤔 Vad tror ni? #PrataPengar #Finanstwitter #Svpol https://t.co/nZdlmdgBYn #Finanstwitter #Svpol #Ekonomi

@alessiodsantos De vill ju stoppa er bolåneskatt som kommer slå mot hushållen? Hur får du ihop den logiken? Vad menar du med att folket dras med höga räntor, menar du att räntorna är höga i en historisk kontext eller i en global kontext? Utveckla gärna så vi förstår 🤗 #ekonomi #räntor #hushåll

Vad är egentligen värst - att råna en storbank eller att äga en storbank⁉️🧐 Vänsterpartiets partiledare @dadgostarnooshi anser att det är värre att äga en storbank. Jag höll på att sätta kaffet i vrångstrupen… 😳 Jag har själv arbetat på ett bankkontor där mina kollegor i kundtjänst blev rånade. Jag tror inte att de håller med henne. Att jämföra grov kriminalitet med laglig näringsverksamhet är ett hån mot alla brottsoffer som råkat ut för ett rån. Banker har en viktig samhällsfunktion som smörjmedel för ekonomin och möjliggör för oss att kunna spara, låna, köpa bostad, driva företag m.m. Dessutom har de fyra storbankerna (Swedbank, Nordea, Handelsbanken, SEB) över 1,3 miljoner aktieägare, utöver alla som äger indirekt via sitt fond- och pensionssparande. Dessutom är ju alla också indirekt ägare till SBAB. Sen kan man ha åsikter kring oligopolet och dess lönsamhet, men min bild är att vi har väldigt attraktiva villkor i en global kontext. Jag tycker detta är oanständigt och ovärdigt en partiledare. Om något så visar det på bristande förståelse för hela sektorn och alla de tiotusentals människor som jobbar i den. Vi får väl utgå från att det är ett skämt, men särdeles roligt var det inte #Svpol #PrataPengar #Finanstwitter #Svpol #PrataPengar #Finanstwitter

Fackförbundet IF Metall avbryter konfliktåtgärderna mot 🇺🇸 Tesla efter nästan tre år. De menar att Tesla köpt ut alla förbundets strejkande medlemmar varpå "konflikten inte längre har någon verkan". Strejken avbryts 19 aug kl. 00.01 #PrataPengar #Finanstwitter https://t.co/HH5JjpbaXT #IFMetall #Tesla #strejk

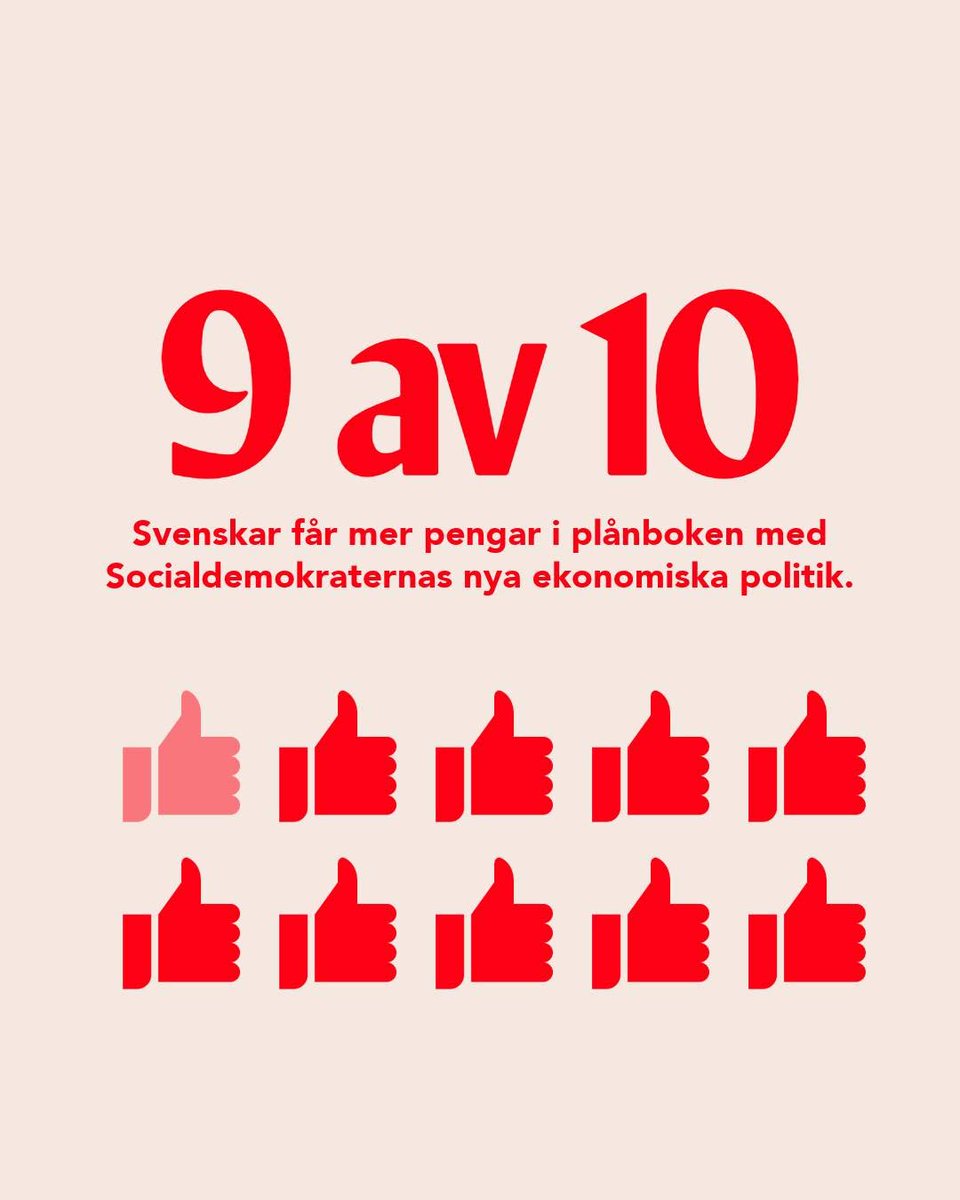
I denna intervju med @magdandersson framgår det tydligt att retoriken kring att "9 av 10 svenskar får mer pengar i plånboken med Socialdemokraternas nya ekonomiska politik" inte håller i praktiken. Det baseras på ett genomsnitt varpå budskapet närmast blir vilseledande, eftersom det inte är så mottagaren tolkar det. Det framgick tydligt i intervjun. Som lök på laxen så ingår inte heller den föreslagna bolåneskatten i beräkningen. Just denna bolåneskatt diskuteras också. Det handlar om den föreslagna bankskatten som i praktiken är en bolåneskatt på helt vanliga hushåll. Retoriken om bankernas "övervinster" är populistisk och kortsiktig. Svenska banker är lönsamma för att de är bland världens mest effektiviserade och för att svenska hushåll nästan aldrig ställer in sina betalningar. Att attackera välskötta företag som bygger starka krisbuffertar och ger avkastning till våra gemensamma pensionsfonder är dålig ekonomisk politik. Om S genuint vill sänka bankernas marginaler borde de titta på regelverken. Det är statens egna tuffa kapitalkrav och krångliga regler som försvårar för utmanare och i praktiken skänkt storbankerna en oligopolställning med garanterade marginaler. Sägas bör att vissa regelverk är tvingande från EU. Storbankerna har tusentals personer som arbetar med att följa dessa regelverk, låter det lätt för en utmanare att slå sig in på marknaden? Led vägen via statliga SBAB. Vidare ställer jag mig tveksam till om svenska banker har väsentligt högre utlåningsräntor på bolån än i övriga Norden och världen. Jag tror tvärtom att vi har ganska attraktiva räntenivåer - men motbevisa mig gärna! För i slutändan är det väl just detta som frågan handlar om och som är relevant för hushållen? Svenska hushåll är räntekänsliga men det beror snarast på att hushållen har relativt hög skuldsättning i förhållande till inkomst och dessutom mycket kort bindningstid. De flesta har ju rörliga bolåneräntor (3-mån så i praktiken semirörliga). I USA har majoriteten mycket långa löptider, inte sällan 30-åringar vilket förklarar varför hushållen till stor del kunde ducka kraftigt stigande bolåneräntor när inflationen skenade för några år sedan. Bankernas lönsamhet kan jämföras med att anlita en hantverkare. Om två olika hantverkare tar lika mycket betalt för ett arbete men där ena hantverkaren är skickligare och mer erfaren varpå denne kan göra jobbet på halva tiden så kommer lönsamheten per arbetad timme att vara högre. Men är det verkligen synd om kunden då? Betyder det att den skickligare hantverkaren är dyrare? En sån logik premierar väl latmaskar? En rimlig invändning är dock att det råder mer fri konkurrens bland hantverkare än banker, men det är ju en situation som politiker delvis kan förändra. Sammantaget så känns det som att @socialdemokrat vill göra det väsentligt dyrare för helt vanliga och hårt arbetande svenskar 🤷‍♂️ (högre inkomstskatt för höginkomsttagare, högre skatt på sparande, miljonärsskatt tillsammans med Vänsterpartiets förslag på miljardärsskatt och fastighetsskatt). Lyssna på intervjun här https://t.co/tpH5WChl45 #PrataPengar #Finanstwitter #Svpol #Ekonomi #Sverige #Politik

Nu är Socialdemokraternas (S) bolåneskatt på tapeten igen. När det begav sig var vi många som sa att detta skulle landa i knät på hushållen (vilket S förnekade), kort därefter bekräftades detta av de flesta bankerna. Nu är Magdalena Anderssons råd att gå ut på gatorna och protestera samt överväga att byta bank 🤷‍♂️ Tandlöst, så varför ens införa skatten och varför inte kalla den för en bolåneskatt på folket? 🤔 Lägg därtill oppositionens övriga förslag såsom högre inkomstskatt för ”höginkomsttagare”, högre skatt på sparande, förmögenhetsskatt (miljonärsskatt) och Vänsterpartiets fastighetsskatt. Såklart även sämre villkor för landets företagare, Sveriges pulsåder! jag tycker inte detta låter särdeles genomtänkt! Tänk dig ett scenario där skatten på ditt sparande och din bostad ökar, för att betala detta så behöver du lägga större andel av din inkomst på att betala skatt. Som lök på laxen ökar även skatten på din inkomst, som ju ska användas till att betala den ökade skatten på din fastighet, ditt sparande och bolåneskatten 😵‍💫 #Svpol #PrataPengar #Finanstwitter #Svpol #Finans #Skatt

🇸🇪 Atlas Copco är 16,8% ifrån den magiska gränsen 1000 miljarder kr i börsvärde (ex. 🇸🇪 Epiroc som är värt nästan 300 miljarder kr) 🧐 Aktien har gett en avkastning på 9 093 % sedan 1987 men om man återinvesterat utdelningen så uppgår avkastningen istället till 69 458 %, alltså 7,6x. Det motsvarar en CAGR på imponerande +19,34% 🤠 #PrataPengar #Finanstwitter #Finans #Aktier #Investeringar

Tar nu semester och befinner mig på Arlanda ✈️🏖️ Behövde inte ha abstinens länge, hittade snabbt en kompis vid incheckningen av specialbagage som varit med på Montrose resa sedan start 🤓👌🏼 många i hans arbetslag hade gjort samma resa, riktigt kul att höra 💪🏼 En flygande start! #PrataPengar #Finanstwitter #Resa #Semester #Vänskap

Nu har jag unnat mig övervakningskameror. Det blev Arlo i slutändan, vars europeiska verksamhet förvärvats av 🇸🇪 Verisure. Valde bort en annan aktör pga. kinesisk ägare. Dessutom ett High Endurance microSD-kort från 🇺🇸 SanDisk som trots en nedgång på -30% senaste veckan ändå är upp +471% YTD och +3 113% YoY 😅 Arlo hade en pangdeal där de sålde detta paket för 3 790 kr istället för ordinarie pris 9 490 kr och min vän som har det var nöjd, det som fällde avgörandet. Kör inget abonnemang utan enbart en basstation hemma #PrataPengar #Finanstwitter #PrataPengar #Finanstwitter #Teknologi

Har nu äntligen skaffat Klarna Premium, inför sommarsemestern och i natt drogs betalningen för första boendet. I stället för en "dold" växlingsavgift på 700 kr så slapp jag växlingsavgift OCH fick jag cashback på 347 kr, så en skillnad på över 1 000 kr, totalt lär det bli flera tusen i besparing, enbart på boendet 🤓☝️ "Dold växlingsavgift" då många inte tänker på att traditionella aktörer har omkring 2% i växlingsavgift. Frugan köpte nyss kläder till barnen och direkt fick jag en pushnotis om cashback, detta är ju lite kul 😁 Sen har mitt Eurocard Platinum en hyrbilsförsäkring som täcker självrisk upp till 20 000 kr, då slipper jag hyrbilsbolagens hutlösa försäkringar. Det hade kostat lika mycket att köpa till självriskeliminering som kostnaden för hela hyrbilshyran annars 🤯 Med maximala självrisker på 30-40 000 kr så förstår jag att många köper till, lär vara rätt lönsamt för bolagen #PrataPengar #Finanstwitter #Finans #Sparande #Klarna

Idag har jag renoverat min balansräkning till en ny fräsch och toppmodern dashboard 🥳 Nya nyckeltal och milstolpar unlocked ✅ Jag vet att ränta-på-ränta-effekten är enorm över tid men när jag nu visualiserat mina löpande siffror som jag antecknat ned flitigt sedan 2009 (med vissa glapp vid riktigt sura tider hehe) så är det svårt att greppa. Mina totala nettotillgångar har ökat med +29,2% CAGR sedan maj 2009 (började spara ~8 år innan och investera ~6 år innan detta). Inkluderar bostadsaffär(er), tjänstepension samt maximal avsättning till denna (35%) via löneväxling under ett antal år m.m. (huruvida tjp räknas med får man välja själv). Varav nästan +21% CAGR i portföljen på börsen, vars numera tillgänglig historik sträcker sig till en tid innan finanskrisen. Jag har också (idag) visualiserat alla milstolpar längs vägen. Det handlar ju om tid och avkastning. Från första miljonen tog det två år till andra och sen två år till innan tredje nåddes, därifrån har tidsåtgången bokstavligen imploderat. Ett år efter detta hade antalet milstolpar fördubblats i antal och sen accelererade det därifrån i snabbare takt. Det viktigaste är att komma igång, gärna så tidigt som möjligt, och första miljonen är den svåraste, därifrån kommer portföljen gradvis göra allt större del av jobbet åt dig. “Money makes money. And the money that makes money makes more money.” - Benjamin Franklin, känd från USA:s 100-dollarssedel och en av landets founding fathers. När jag började var jag knappt torr bakom öronen men hade lite slantar från att ha flippat burgare för 30 spänn i timmen. Så lyssna inte på dem som säger att det inte går 🍻 Tips! det är rätt kul att ha noterat ned sina siffror under många år, då ser man tydligt effekten över tid #PrataPengar #Finanstwitter #Investering #Sparande #Finanser

Norska 🇳🇴 Telenor förvärvar en kontrollerande post i rebellen liksom framgångssagan 🇸🇪 Bahnhof och avser att lägga ett kontantbud på hela bolaget om 62 kr per aktie, vilket motsvarar en premie på +21,8% jmf gårdagens stängning 🧐 Det här är nog det bud jag minst önskade på börsen 😕 Därmed har jättarna dammsugit både Bahnhof och Bredband2 #PrataPengar #Finanstwitter #Finans #Aktier #Telenor

Oavsett vem som vinner valet i höst så kommer ISK att förändras enl. @FridaBrattt som menar att det är en symbolfråga - vilket jag håller med om! 🧐 Oppositionen vill försämra svenska folkets möjlighet till sparande och investeringar samtidigt som regeringen vill förbättra dem! En närmast unik spar- och aktiekultur som byggts upp de senaste 50 åren hotas därmed. Tyvärr så tror jag att den största förloraren på detta är unga småsparare och unga personer med lägre lön - eftersom de är just de som kan göra en stor privatekonomisk resa på börsen över tid samt kompensera för den lägre lönen. Den yngre generationen har inte gjort enorma vinster på bostadsmarknaden eller åtnjutit börsrallyt på 80- och 90-talet. Har du hört någon säga att ISK är (för) förmånligt och tillika subventionerat? Så är det naturligtvis inte. Faktum är att Sverige haft 0% (!!) skatt på aktievinster från långsiktiga innehav som hölls i minst 5 år. Så vi har gått från 0% skatt innan år 1976 till att staten idag får ett löpande årligt flöde av pengar från schablonskattade skal, oavsett hur börsen går och hur länge innehaven hålls. Vänsterpartiet kommunisterna (som de då hette) skrev i motion 1985/86:Sk295 "skärpt beskattning av reavinst på aktier": "Handel med aktier är ett stående inslag i den kapitalistiska världsbilden. På börsmarknaden spekuleras i aktiekurser och värden som ofta inte har sin grund i produktion eller produktionsökningar. Aktiespekulation gynnar i första hand dem som genom denna handel försöker skapa förmögenheter på andras arbete. De som arbetar och skapar mervärdet berörs inte av kursökningarna på annat sätt än att de ofta utsätts för ägareskiften och att andra blir förmögna på deras arbete. De som gynnas är främst stora finanskapitalister." "Börsvärdeökningen har under tiden från slutet av 1970-talet till dags dato utvecklats rekordartat. Från att ha legat omkring 25 miljarder kronor har börsvärdet för 1985 ökat till nära 280 miljarder kronor, en ökning som det knappast finns motstycke till i den industrialiserade västvärlden." Idag uppgår det samlade börsvärdet för bolagen på Stockholmsbörsen till 17 500 miljarder kr, alltså 62,5x mer än 1985. Det motsvarar en årlig genomsnittlig effektiv tillväxt på +10,6%. Dessvärre är det nu USA som håller i taktpinnen och som leder utvecklingen av den fjärde industriella revolutionen (AI). Det Vänsterpartiet kommunisterna efterfrågade då har ju förändrats i grunden sedan dess: Aldrig någonsin i svensk historia har fler människor kunnat få ta del av värdeskapandet i näringslivet. Investeringssparkontot har dramatiskt förenklat aktieägandet bland folket, kostnaderna har pressats och plattformarna som erbjuder aktiehandel är i absoluta världsklass. Som grädde på moset har vi en närmast unik fond- och aktiekultur, vilket inte minst syns i det faktum att vi har världens största ideella aktieägarorganisation - Aktiespararna. Aldrig någonsin tidigare har "arbetarna" kunnat ta del av samhällets värdeskapande som nu. Dagens Vänsterpartiet borde älska att "arbetarna" äntligen äger en bit av produktionsmedlen. Istället vill oppositionen nu rulla tillbaka bandet och straffa vanligt folks strävan efter ekonomisk trygghet. Att försämra ISK är inte att sätta dit finanskapitalister, det är att stänga dörren för småspararen. För 2 MSEK är inte mycket pengar - investera 10% av snittlönen i Sverige så är du där på 22 år (7% CAGR). Oppositionen verkar se svenskarnas sparande som statens privata bankomat. Låt inte sparande och investeringar bli en klassfråga igen – sparande ska löna sig, för alla. #PrataPengar #Finanstwitter #Svpol https://t.co/4NKXBZvFm4 Motion 1985/86:Sk295 https://t.co/KmBRW5eY4H #Finanstwitter #Svpol #Sparande

Nu säger Liberalerna att de vill halvera den statliga inkomstskatten 🧐 Det skulle höja utbildnings- och karriärspremien i Sverige samt göra det mer lönsamt att arbeta lite mer. Marginalskatten baseras ju på bruttoinkomst och tar inte hänsyn till arbetade timmar. Många tycker ex. 70 000 kr i lön är mycket, på nominell basis, utan att veta om personen jobbar deltid, heltid eller 200 h per månad med nätter/obekväma arbetstider. Intressant att fundera kring om det skulle ge dynamiska effekter. Det som kom att kallas för ”århundradets skattereform” på 90-talet är det bästa exemplet på just det, även om det svider i statskassan på kort sikt #PrataPengar #Finanstwitter #svpol #svpol #Finanstwitter #Skatter