BETA nonprofit public democratic european moderated

Search

#Risico

It's not about a 'rich' country or wealthy citizens. It's about young people who save or invest in the hope that they can one day have a chance at their own home. Keep in mind that the median has 15,000 euros in investments and investors with an asset of 10,000 euros already have to start paying taxes, whereas that was previously 57,000. These are the ordinary Dutch citizens. The investors, the entrepreneurs, the employees. People who work hard, take risks, and create jobs. These are people who are considering leaving because they do not see the Dutch government as a reliable partner. You should be ashamed of that. Now try to keep the welfare state standing. The Laffer Curve in full effect. (translated)
A
AD 7h

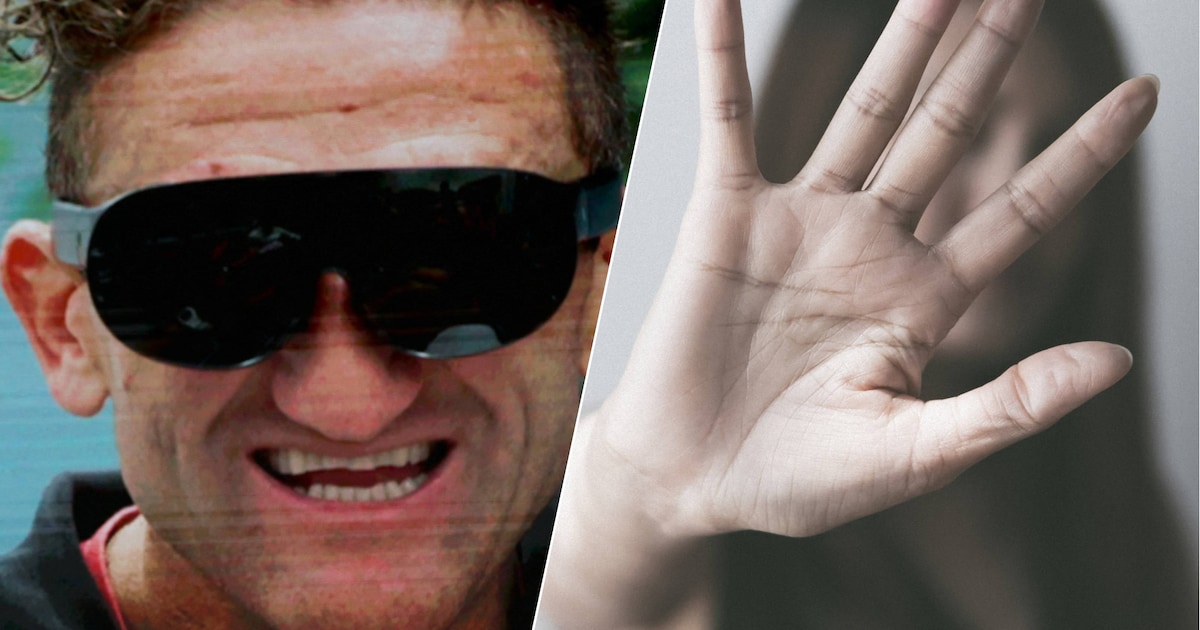
Hundreds, possibly thousands of Dutch women and minors have been secretly filmed in recent months with a smart camera glasses, leading to the cessation of their sale by various organizations and companies and the advice from NOC*NSF to ban such glasses due to the seriousness of the violation of privacy and the increased risk of sexual abuse. (translated)

Nederlandse vrouwen achtervolgd en lastiggevallen op stranden en stations: AI-bril uit verkoop of verboden
NRC 13h

In the podcast 'It's Not That Simple', Marike Stellinga and Maarten Schinkel investigate the risks of circular financing between large AI companies, chipmakers, and data center builders, and they raise questions about the valuations of companies like OpenAI and Anthropic, which are estimated to be very high despite a lack of profit. (translated)
Worden de waardes van AI-bedrijven kunstmatig opgeblazen?
CIDI 20h

Why were there 2 extra pilots on board the FlyDubai aircraft this morning? Because flight routes due to the unrest in the Middle East run the risk of being diverted and the original pilots may then exceed the permitted number of flight hours. Other pilots must then be able to fly the aircraft to the destination. That measure saved more than 170 lives today. (translated)
PVV Member of Parliament van Dijck makes mincemeat of the worthless proposals of this useless cabinet that leaves the Dutch out in the cold, raises taxes and personal risk, and refuses to implement a stop on asylum seekers! 💪 (translated)
ONRECHT 1d

He really dares to say it. "The improvement of purchasing power" Huh? Higher taxes for AOW and senior discounts. Higher healthcare costs + own risk. Higher energy prices. Expensive groceries. You must really have a bunker for your head. (translated)
A
AD 2d

Cardioloog Chahinda Ghossein benadrukt het belang van het bijhouden van je BMI en bloeddruk voor het voorkomen van hartinfarcten, en waarschuwt dat het risico op hart- en vaatziekten iedereen kan treffen, zelfs op jonge leeftijd. #hartgezondheid #preventie #leefstijl

Onder meer je BMI en bloeddruk bijhouden kan een hartinfarct helpen voorkomen: ‘Ken je getallen’ adviseert cardioloog

Betekent het schrappen van bezuinigingen op sociale zekerheid dat @PRO akkoord gaat met verhogen eigen risico van 165 euro pj naar 400 euro pj in 2027? @jesseklaver @Lisawesterveld @JulianBushoff #socialezekerheid #politiek #Nederland

Henri Bontenbal bij Eva: de zorghervormingen gaan dóór. Serieus? @hansspekman @Lisawesterveld @JulianBushoff @sarahdobbe @mirjambikker @VickyMaeijer @wendel_hilde @MarijkeSynhaeve @FemkeMarijeW @HarmenKrul @MonaKeijzer @HenriBontenbal Gaan jullie akkoord met: 1) Geen terugkeer verzorgingshuizen waar noodzaak voor meer dan 20.000 hoogbejaarden door PwC is aangetoond (bezuiniging 0,4 miljard euro) 2) Stoppen financiering en daarmee sluiting van een deel verpleeghuizen (bezuiniging 1 miljard euro) 3) Introductie eigen bijdrage voor thuiszorg waardoor deel patiënten af zal zien van noodzakelijke operaties (bezuiniging 0,2 miljard euro) 4) Afschaffen huishoudelijk hulp met slechts vangnet (bezuiniging 0,4 miljard euro) 5) De verslechterde toegang tot ziekenhuiszorg omdat de verlaging naar 165 euro van het eigen risico ingeruild wordt voor een verhoging naar 400 euro per jaar in 2027 (bezuiniging 3,7 miljard euro) 6) Het afschaffen van de aftrek specifieke zorgkosten voor mensen met een levenslange levensbrede beperking (0,618 miljard euro), waar ongeveer de helft van het geld terugkomt in de tegemoetkoming zorgkosten chronisch zieken (0,35 miljard euro) (bezuiniging 268 miljoen euro) 7) Het schrappen van de investering van 2,3 miljard euro in het verminderen van het arbeidsmarkttekort met 100.000 waardoor de zorg niet klapt? (3,7 miljard euro eigen risico) Bron? Scroll even door naar p.68 van het regeerakkoord van het kabinet-Jetten. #zorg #veranderingen #politiek

Serieus? Kamer stilzwijgend akkoord? Gelukkig zijn de stemmingen over de begroting pas in december. Een eigen risico van 165 euro door een minderheid uit het basispad gehaald en een meerderheid die stilzwijgend akkoord zou gaan met 400 euro per maand? https://t.co/BdoeELeZkI #Begroting #Politiek #Zorgverzekering

Hartstikke goed 👍 Vraag haar ook even naar de volgende bezuinigingen: 1) Geen terugkeer verzorgingshuizen waar noodzaak voor meer dan 20.000 hoogbejaarden door PwC is aangetoond (bezuiniging 0,4 miljard euro) 2) Stoppen financiering en daarmee sluiting deel verpleeghuizen (bezuiniging 1 miljard euro) 3) Introductie eigen bijdrage voor thuiszorg waardoor deel patiënten af zal zien van noodzakelijke operaties (bezuiniging 0,2 miljard euro) 4) Afschaffen huishoudelijk hulp met slechts vangnet (bezuiniging 0,4 miljard euro) 5) De verslechterde toegang tot ziekenhuiszorg omdat de verlaging naar 165 euro van het eigen risico ingeruild wordt voor een verhoging naar 400 euro per jaar in 2027 (bezuiniging 3,7 miljard euro) 6) Het afschaffen van de aftrek specifieke zorgkosten voor mensen met een levenslange levensbrede beperking (0,618 miljard euro), waar ongeveer de helft van het geld terugkomt in de tegemoetkoming zorgkosten chronisch zieken (0,35 miljard euro) (bezuiniging 268 miljoen euro) Voor wie dit niet geloofd, scroll even door naar p.68 van het regeerakkoord van het kabinet-Jetten. Dit is waar minister Mirjam Sterk voor heeft getekend en zal uitvoeren: https://t.co/7XBzE7IoQM @WNLVandaag #zorg #bezuinigingen #minister

“Onnodig”, noemt minister Berendsen het intrekken van de diplomatieke status van Nederlandse diplomaten door Israël. Onnodig? Echt? Nederland voert zelf sancties in tegen producten uit Israëlische nederzettingen in Judea en Samaria en de Golan, als politieke druk op Israël. Een maatregel die óók economische gevolgen kan hebben voor Palestijnse bedrijven en werknemers die met deze productie verbonden zijn. En dan verbaasd zijn wanneer Israël zegt: prima, dan volgen er ook diplomatieke consequenties? En laten we de dubbele standaard vooral niet vergeten! De acht Nederlandse diplomaten die vanuit de Nederlandse vertegenwoordiging in Ramallah werken, konden ondertussen op Israëlisch grondgebied wonen dankzij hun door Israël verleende diplomatieke status, mét de daaraan verbonden privileges en fiscale faciliteiten. Die waren finacieel interessant! Als je ervoor kiest om de Palestijnse belangen vanuit Ramallah te behartigen, waarom dan niet gewoon in Ramallah wonen? Waarom wél gebruikmaken van de faciliteiten die Israël biedt en vervolgens verontwaardigd zijn wanneer Israël die status intrekt? Wat Berendsen er níét bij vertelt‼️ Het gaat om acht Nederlandse uitgezonden medewerkers. De andere tien zijn lokale medewerkers en hebben een andere status. Voor die acht ontstaat nu een concreet probleem. Hun Israëlische diplomatieke status vervalt en die kun je niet simpelweg “meenemen” naar Ramallah. Natuurlijk kan Nederland zijn vertegenwoordiging in Ramallah voortzetten. Maar een nieuwe status voor deze acht is niet automatisch geregeld door even een nieuwe Israëlische accreditatie te vervangen door een Palestijnse. Waarom niet? Omdat de Palestijnse Autoriteit geen staat is en Nederland Palestina niet als staat erkent. De Nederlandse vertegenwoordiging in Ramallah is een Representative Office, geen ambassade van Nederland bij een door Nederland erkende Palestijnse staat. De Palestijnse Autoriteit kan uiteraard afspraken maken over de aanwezigheid van buitenlandse vertegenwoordigers, maar dat is een andere juridische constructie dan de diplomatieke status die deze acht tot nu toe via Israël hadden. Welke verblijfs- en rechtspositie deze acht daar vervolgens krijgen, moet dus worden geregeld. Dat is het probleem dat Berendsen in zijn reactie gemakshalve helemaal niet benoemt‼️ Nederland heeft dit risico zelf mede gecreëerd door Israël onder druk te zetten. Dat Israël daarop zou reageren was, natuurlijk na Engeland, geen ondenkbaar scenario. Nederland neemt een eenzijdige maatregel en verwacht blijkbaar dat Israël die zonder tegenreactie accepteert. Ja doei!!! Zo werkt internationale politiek niet. Dus, meneer Berendsen……. Luister even goed! Wie eenzijdig druk zet, moet niet verbaasd zijn als de andere partij terugduwt. Israël is geen land waar Nederland naar believen sancties tegen kan opleggen en vervolgens kan verwachten dat alles gewoon gezellig blijft. En eerlijk gezegd? Israël redt zich wel. Wij halen onze neus op, incasseren waar nodig de korte termijn en bouwen ondertussen verder. Uiteindelijk komen we hier sterker uit. https://t.co/B49n0u30Bo #Israël #DiplomatiekeRelaties #Nederland

Een ochtendcolumn Vermogen in een eigen huis heeft een merkwaardige reputatie gekregen. Wie lang geleden een woning kocht, betaalde een fractie van de huidige prijs. Het verschil heet vermogen en daarbij klinkt steeds vaker het beeld van slapend rijk worden. In de politiek groeit de aandacht voor vermogen dat via erfenissen naar een volgende generatie gaat. Pro en D66 willen erfenissen zwaarder belasten. Neem iemand die in 1976 een huis kocht en daar vijftig jaar bleef wonen. Aan het einde staat er een grotendeels afgelost huis dat als vermogen naar de volgende generatie kan gaan. De koper uit 1976 kende de afloop niet. De huizenprijzen schoten omhoog naar de top van 1978 en begonnen daarna aan een jarenlange daling. Pas rond 1999 lagen de reële huizenprijzen weer boven die oude top. Vanaf 2008 volgde een tweede grote daling. Over de hele periode waren er vijftien jaren waarin de reële woningwaarde lager lag dan een jaar eerder. Bijna een derde van de tijd werd de huizenbezitter armer. Wie moest verkopen kreeg geen langjarig gemiddelde, maar de prijs van dat moment. Vandaag leggen we een liniaal tussen 1976 en 2026 en zien we vermogen. Een groot deel van de spectaculaire stijging in euro’s is niets anders dan inflatie. Vanaf de huizenpiek van 1978 steeg de reële waarde van Nederlandse woningen tot begin 2026 met ongeveer 82 procent. Omgerekend is dat een schamele 1,3 procent per jaar. Daar zit ook nog een merkwaardige fiscale draai in. Inflatie maakt een huis in euro’s duurder zonder dat de eigenaar in koopkracht evenredig rijker wordt. Bij een erfenis telt de fiscus de actuele waarde van het huis wel volledig mee. Een deel van de waardestijging waarover uiteindelijk belasting wordt geheven, is dus het gevolg van geldontwaarding. En zelfs die 1,3 procent reële prijsstijging is geen netto rendement. Op een woning van €500.000 is dat iets van  €6.500 per jaar. Het Nibud rekent voor onderhoud met ongeveer één procent van de woningwaarde. Dat is al €5.000. Opstalverzekering, OZB en andere lasten komen daar nog bij. Van het rendement blijft weinig over. Al die tijd zat het vermogen vast in één huis, meestal mede gefinancierd met geleend geld. De hypotheek vergrootte het risico. Na 1978 en opnieuw na 2008 kon het eigen vermogen snel verdwijnen terwijl de schuld gewoon bleef staan. Wie huurde, hoefde vermogensvorming niet mis te lopen. Geld dat anders in de aankoop van een huis was gestoken, kon worden belegd. €100.000 groeit bij vier procent reëel rendement in vijftig jaar tot ruim €700.000, zonder verdere inleg. Maar daarvoor moet dan wel wat risico worden genomen. Een deel van het vermogen in het huis kwam gewoon uit inkomen. De eigenaar loste af, betaalde onderhoud en investeerde later eigen geld in verduurzaming. De overheid riep daartoe op en presenteerde verduurzaming als een investering die ook de waarde van het huis kon verhogen. Dat geld werd dus niet geconsumeerd. Het werd in het huis gestoken. Na vijftig jaar overlijdt de eigenaar. Economen wijzen op de ongelijkheid die bij zulke erfenissen kan ontstaan en politiek wordt de waarde van grote erfenissen reden om die zwaarder te belasten. Geld dat jarenlang niet werd geconsumeerd maar in het huis werd gestoken, verschijnt nu als vermogen dat ongelijk is verdeeld. Je geeft het geld niet uit, maar stopt het in je huis. De overheid moedigt dat jarenlang aan. Vijftig jaar later heet het dan vermogen en wordt het aangewezen als een bron van ongelijkheid. #woningmarkt #vermogen #erfenis

NOS 4d

Tijdens de Valpreventieweek wordt benadrukt dat veel ouderen ernstig letsel oplopen door valpartijen, met schattingen van 124.000 ziekenhuisbezoeken in het afgelopen jaar, en er worden maatregelen en initiatieven getroffen om de risico's van vallen te verkleinen. #Valpreventie #Ouderen #Letselpreventie

Veel ouderen lopen zwaar letsel op door val, actieweek van start

Niemand gelooft toch dat hier nog iets deftig gaat uitkomen? We gaan morgen ongetwijfeld nog een keer lyrische woorden horen van de regering over een "historisch akkoord". In werkelijkheid is er gewoon geen akkoord. Hier kan je je geld opzetten: verlaging erfbelasting wordt ingetrokken. Dienstencheques worden duurder maar het systeem (1,7 miljard euro en stijgend) blijft gewoon bestaan. Voor de rest heel veel vage voornemens over "efficiënte overheid", "aftoppen groeipaden", "uitstellen nieuw beleid" en natuurlijk "schrappen subsidies", zonder concrete invulling. Ik neem aan dat onze media Belgapress heeft: dat zijn dezelfde evergeens die elk half jaar terugkeren. De noodstop van de Vlaamse regering. Zes maanden later blijkt het een lege doos en wordt het nog eens herhaald. En eerlijk: er wordt ook nooit kritisch over doorgevraagd. Zelfs wanneer zes maanden later blijkt dat het begrotingstekort verdubbeld is en de schuld verder door het dak gaat, is dat voor de openbare omroep en andere media zelfs geen melding waard. Intussen weten ministers dat natuurlijk ook. Nul risico. #Belgium #politiek #regering

Een paar vragen waar de naievelingen van de Vredesbeweging tot nu toe geen antwoord op geven: 1) Wat is vrede? Een staakt-het-vuren langs de huidige frontlijn, volledige Russische terugtrekking, territoriale concessies of iets anders? 2) Welke concessies verwacht je van Rusland? En hoe wil je die bereiken? 3) Kremlin heeft voor jullie useful idiots 1000x herhaald: We gaan niet stoppen tot al onze doelen bereikt zijn, ook niet tijdens de onderhandelingen. Wat is jullie reactie erop? 4) Welke veiligheidswaarborgen krijgt Oekraïne na zo’n akkoord, en wie is bereid die daadwerkelijk af te dwingen? Gaat jouw partij instemmen met een vredesmacht in Oekraine? 5) Hoe verhoudt het streven naar snelle vrede zich tot het risico dat territoriale verovering uiteindelijk wordt beloond? 6) Kan een duurzame vrede bestaan wanneer Poetin ervan overtuigd blijft dat verdere militaire druk uiteindelijk meer oplevert? 7) Als militaire steun wordt afgebouwd om onderhandelingen aantrekkelijker te maken, waarom zou dat Rusland dan tot méér concessies bewegen in plaats van minder? 8) Kunnen jullie 1 (een in geschreven taal) verdrag laten zien waar Poetin zich aan heeft gehouden mbt Oekraine en zijn territoriale integriteit? 9) Wat voor een morele superioriteit straal je uit als je de indruk wil wekken dat miljoenen Oekrainers allemaal oorlogshitsers zijn en geen vrede willen itt jullie? #Vredesbeweging #Oekraïne #Vrede

Een ochtendcolumn We praten veel over de verdeling van vermogen. Daarbij slaan we een stap over. Voor dat vermogen ontstond, heeft iemand risico genomen. Maak je verlies, dan is het risico voor jou. Maak je winst, dan is de opbrengst van ons allemaal. Daaronder ligt het idee dat vermogen vanzelf groeit. Rijken worden rijker omdat ze rijk zijn. Slapend rijk. Maar rijkdom veroorzaakt geen groei. Risico doet dat. Geld dat stil blijft staan verliest door inflatie koopkracht. Wie vermogen wil laten groeien, moet het inzetten en accepteren dat het ook minder waard kan worden. Zonder risico geen rendement. Het eigen huis laat zien hoe snel we dat vergeten. De overwaarde van vandaag wordt behandeld alsof die de eigenaar vanzelf is toegevallen. Tussen 2008 en 2013 daalden de Nederlandse huizenprijzen ruim twintig procent en stond ongeveer een derde van de huishoudens met een hypotheek onder water. Mensen moesten hun huis met verlies verkopen, bleven met een restschuld achter en soms dwong de bank verkoop af. Dat was hetzelfde eigen huis waarvan we de waardestijging vandaag als bijna risicoloos vermogen beschouwen. Commercieel vastgoed kreeg eveneens zware klappen. Waarde kan twintig jaar nodig hebben om te ontstaan en in veel kortere tijd verdwijnen. Wie vijftig procent verliest, moet daarna honderd procent stijgen om weer terug te zijn. Nog geen tien jaar later sloten tijdens corona winkels en bedrijven, vielen huurinkomsten weg en nam leegstand toe. Vastgoedeigenaren moesten bijstorten en met banken om tafel. Twee grote crises binnen vijftien jaar. Vandaag zijn huizen, ondernemingen en beleggingen weer meer waard en vertellen we elkaar dat vermogen vanzelf groeit. Wie dat beweert heeft de afgelopen vijftien jaar onder een steen geleefd. Bij aandelen doen we hetzelfde. Wie duizend dollar in Apple had gestoken en was blijven zitten, zou nu rijk zijn. Dat Apple in 1997 zo diep in de problemen zat dat Microsoft 150 miljoen dollar investeerde, verdwijnt uit het verhaal. Achteraf lijkt blijven zitten eenvoudig. Op dat moment betekende het accepteren dat het geld ook verloren kon gaan. Ook langjarige beursgrafieken kennen de afloop. Ze laten zien wat iemand verdiende die zijn geld tientallen jaren kon laten staan. Het werkelijke leven kent ontslag, ziekte, echtscheiding, een onderneming die geld nodig heeft en een beurs die instort. Wie dan moet verkopen krijgt geen gemiddeld rendement, maar de koers van die dag. En toch hebben we dat risico hard nodig. Een ondernemer neemt personeel aan voordat de omzet er is, een ontwikkelaar bouwt voordat alle opbrengsten vaststaan en een investeerder financiert technologie voordat duidelijk is of die werkt. Woningbouw, innovatie en energietransitie beginnen met geld dat wordt ingezet zonder zekerheid dat het terugkomt. Nederland heeft geen gebrek aan geld dat veilig wordt gehouden. Eind 2025 stond ruim €540 miljard van huishoudens op spaarrekeningen en deposito’s en de spaarquote bedroeg 17,3 procent, het hoogste niveau sinds 1995 buiten de coronajaren. We hebben het risico mijden aardig onder de knie. Daarmee ontstaat een merkwaardige politieke boodschap. Dezelfde politici die zeggen dat we moeten investeren in de energietransitie, innoveren en meer risico moeten durven nemen, ontwikkelen beleid waarin de opbrengst van dat risico moreel ter discussie wordt gesteld. Het verlies blijft bij degene die het risico nam, terwijl een succesvolle uitkomst verandert in vermogen dat opnieuw verdeeld moet worden. Vermogen is in Nederland niet langer een teken van succes. Het is verdacht. Waar komt het vandaan, hoe is het verkregen en hoe kunnen we het verdelen. Wie wil dat honderden miljarden aan privaat geld naar woningen, bedrijven, innovatie en energie gaan, zal uiteindelijk een vraag moeten beantwoorden. Waarom zou iemand risico nemen als het verlies voor hem is en de opbrengst bij succes een moreel probleem wordt dat vervolgens moet worden gedeeld. #Vermogen #Risico #Economie

A

‘Ik zie geen toename in het risico op uitsterven van de mensheid door AI in vergelijking met een paar maanden geleden.’Dat zegt bijvoorbeeld ook AI-onderzoeker Andrew Ng, oprichter van Google Brain: ‘Ik zie geen toename in het risico op uitsterven van de mensheid door AI in vergelijking met een paar maanden geleden.’ #KunstmatigeIntelligentie #Risico'sVanAI #Technologie

Interessant, al die gedachte-experimenten over AI, maar het échte gevaar wordt overschaduwd
www.volkskrant.nl

‘De AI haat je niet, noch houdt hij van je, maar je bent gemaakt van atomen die hij voor iets anders kan gebruiken.’Yudkowsky vindt een (vooralsnog hypothetische, zeg ik er nadrukkelijk bij) machine met bovenmenselijke intelligentie slecht nieuws voor de mens. #KunstmatigeIntelligentie #Risico'sVanAI #Technologie

Interessant, al die gedachte-experimenten over AI, maar het échte gevaar wordt overschaduwd
www.volkskrant.nl
V

In dit artikel betoogt Laurens Verhagen dat het echte gevaar van kunstmatige intelligentie niet ligt in hypothetische apocalyptische scenario's, maar eerder in de alledaagse risico's die voortkomen uit onbetrouwbare AI-systemen, zoals een recente voorval dat bijna tot een oorlog leidde. #KunstmatigeIntelligentie #Risico'sVanAI #Technologie

Interessant, al die gedachte-experimenten over AI, maar het échte gevaar wordt overschaduwd