Miljarder av bankernas ”övervinster” har gått till arbetarrörelsen | Affärsvärlden https://t.co/u6ruk7wdMo #banker #övervinster #arbetarrörelse #SE
Miljarder av bankernas ”övervinster” har gått till arbetarrörelsen | Affärsvärlden https://t.co/u6ruk7wdMo #banker #övervinster #arbetarrörelse #SE
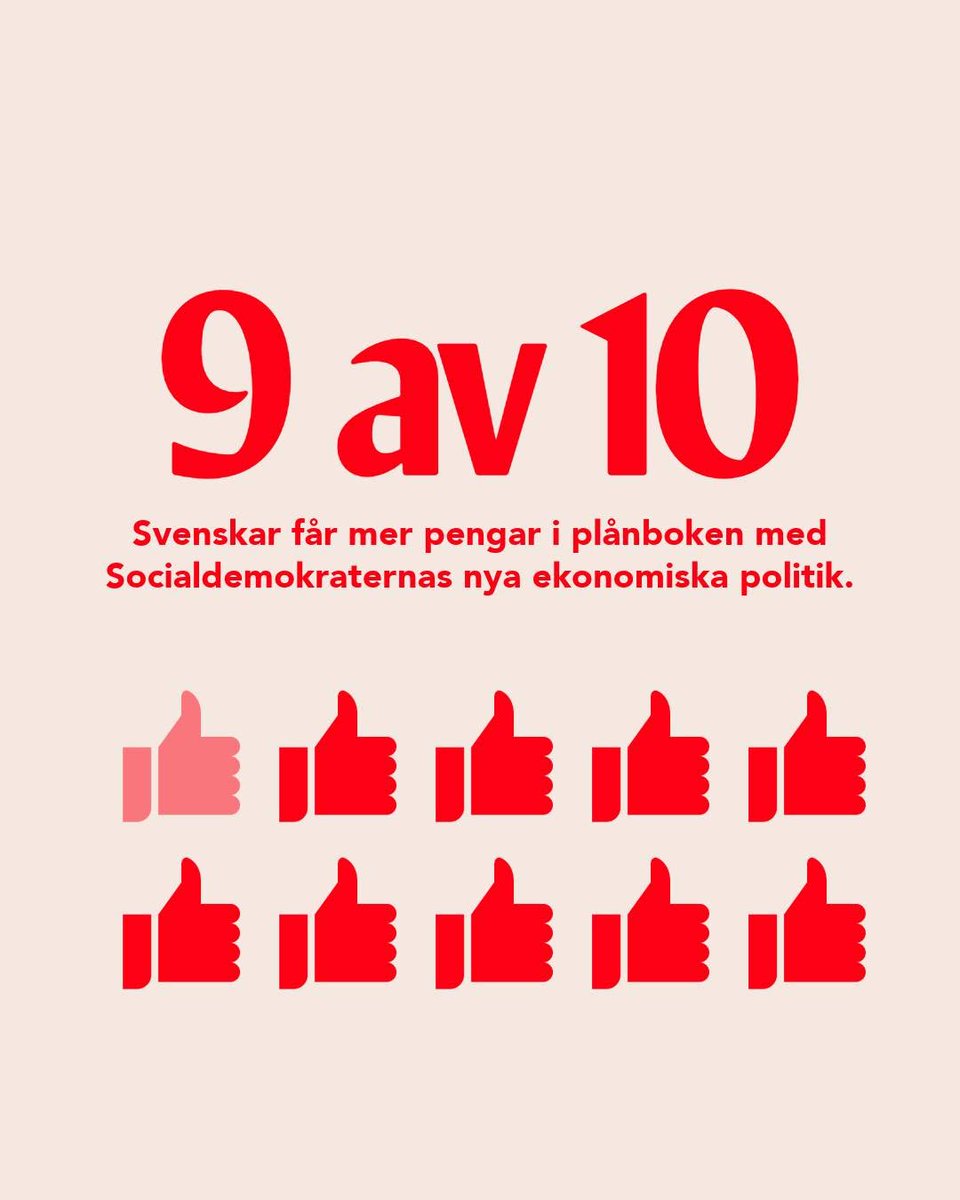
I denna intervju med @magdandersson framgår det tydligt att retoriken kring att "9 av 10 svenskar får mer pengar i plånboken med Socialdemokraternas nya ekonomiska politik" inte håller i praktiken. Det baseras på ett genomsnitt varpå budskapet närmast blir vilseledande, eftersom det inte är så mottagaren tolkar det. Det framgick tydligt i intervjun. Som lök på laxen så ingår inte heller den föreslagna bolåneskatten i beräkningen. Just denna bolåneskatt diskuteras också. Det handlar om den föreslagna bankskatten som i praktiken är en bolåneskatt på helt vanliga hushåll. Retoriken om bankernas "övervinster" är populistisk och kortsiktig. Svenska banker är lönsamma för att de är bland världens mest effektiviserade och för att svenska hushåll nästan aldrig ställer in sina betalningar. Att attackera välskötta företag som bygger starka krisbuffertar och ger avkastning till våra gemensamma pensionsfonder är dålig ekonomisk politik. Om S genuint vill sänka bankernas marginaler borde de titta på regelverken. Det är statens egna tuffa kapitalkrav och krångliga regler som försvårar för utmanare och i praktiken skänkt storbankerna en oligopolställning med garanterade marginaler. Sägas bör att vissa regelverk är tvingande från EU. Storbankerna har tusentals personer som arbetar med att följa dessa regelverk, låter det lätt för en utmanare att slå sig in på marknaden? Led vägen via statliga SBAB. Vidare ställer jag mig tveksam till om svenska banker har väsentligt högre utlåningsräntor på bolån än i övriga Norden och världen. Jag tror tvärtom att vi har ganska attraktiva räntenivåer - men motbevisa mig gärna! För i slutändan är det väl just detta som frågan handlar om och som är relevant för hushållen? Svenska hushåll är räntekänsliga men det beror snarast på att hushållen har relativt hög skuldsättning i förhållande till inkomst och dessutom mycket kort bindningstid. De flesta har ju rörliga bolåneräntor (3-mån så i praktiken semirörliga). I USA har majoriteten mycket långa löptider, inte sällan 30-åringar vilket förklarar varför hushållen till stor del kunde ducka kraftigt stigande bolåneräntor när inflationen skenade för några år sedan. Bankernas lönsamhet kan jämföras med att anlita en hantverkare. Om två olika hantverkare tar lika mycket betalt för ett arbete men där ena hantverkaren är skickligare och mer erfaren varpå denne kan göra jobbet på halva tiden så kommer lönsamheten per arbetad timme att vara högre. Men är det verkligen synd om kunden då? Betyder det att den skickligare hantverkaren är dyrare? En sån logik premierar väl latmaskar? En rimlig invändning är dock att det råder mer fri konkurrens bland hantverkare än banker, men det är ju en situation som politiker delvis kan förändra. Sammantaget så känns det som att @socialdemokrat vill göra det väsentligt dyrare för helt vanliga och hårt arbetande svenskar 🤷♂️ (högre inkomstskatt för höginkomsttagare, högre skatt på sparande, miljonärsskatt tillsammans med Vänsterpartiets förslag på miljardärsskatt och fastighetsskatt). Lyssna på intervjun här https://t.co/tpH5WChl45 #PrataPengar #Finanstwitter #Svpol #Ekonomi #Sverige #Politik