BETA nonprofit public democratic european moderated

Search

#Eurosystem

Migration: Return centers in third countries decided - Implementation remains a test case. Ban on combustion engines: EU Parliament postpones vote by two weeks. Eurosystem "Pontes": The starting signal for the Digital Euro has been given. That and more in our newsletter. #PATRIOTS https://t.co/nItdp1BeG8 #Migration #DigitalerEuro #Europapolitik #DE #EU (translated)
Eurosystem "Bridges": The starting signal for the Digital Euro has been given. https://t.co/24Zn6xhx8a #DigitalEuro #Eurosystem #Finanzinnovation #EU (translated)

Avant de qualifier un débat économique « d’idiot », @ojblanchard1, un peu de modestie intellectuelle ne nuit jamais. Surtout lorsqu’on a été le chef économiste du FMI, responsable des ravages de l’austérité en Grèce. Petit rappel : vous vous êtes trompé lourdement en Grèce sur ce que l'on appelle le multiplicateur budgétaire - ce que vous n'avez reconnu qu’après. Cela signifie que vous avez gravement sous-évalué les effets récessifs de l'austérité budgétaire que vous avez imposée au pays.  En 2010, votre programme FMI/UE prévoyait une contraction du PIB grec de 6,6% sur 2 ans puis un retour de la croissance. En réalité, le PIB grec s'est effondré de 22% en 4 ans, ce que le FMI a lui-même décrit comme l’une des plus profondes récessions en temps de paix. Un autre chiffre ? Vous prévoyiez moins de 15% de chômage en 2012, il a en réalité atteint près de 30% et plus de 60% chez les jeunes.  Je rappelle cet épisode non pour personnaliser le débat, mais parce qu’il devrait précisément nous prémunir contre les affirmations selon lesquelles une question macroéconomique complexe serait une « simple question d’arithmétique ». Venons-en donc à la dette détenue par l’Eurosystème. Vous dites "cela ne changerait rien". C’est précisément ce même raisonnement, "aucun effet", qui vous a conduit à sous-estimer le multiplicateur budgétaire grec. Selon vous, "cela ne changerait rien" parce que les intérêts économisés par le Trésor seraient exactement compensés par une diminution des profits de la Banque de France reversés à l’État. C’est, parfois, vrai d’un point de vue comptable, mais faux économiquement. Or ce qui compte, ce n’est pas la comptabilité, c’est la vie des gens.  Premier point : la nature du passif change. Quand l’Eurosystème achète de la dette publique française, il transforme la structure du passif consolidé du secteur public : à une dette obligataire correspond désormais un passif monétaire liquide, sous forme de réserves bancaires. Ces deux passifs n’ont pas les mêmes caractéristiques. L’obligation doit être refinancée à son échéance et son coût est déterminé lors de son émission ; les réserves n’ont pas la même maturité et leur rémunération dépend des décisions de politique monétaire de la BCE. Dire que cette différence est sans importance au seul motif qu’actifs et passifs peuvent être consolidés revient à confondre comptabilité et économie.  Deuxième point : les intérêts versés par l’État à la Banque de France ne lui reviennent pas mécaniquement et intégralement sous forme de dividendes. Le résultat d’une banque centrale dépend à la fois du rendement de ses actifs et du coût de ses passifs. L’expérience récente l’illustre parfaitement : avec la hausse des taux, les banques centrales de l’Eurosystème ont dû rémunérer beaucoup plus cher les réserves bancaires alors qu’elles détenaient des obligations anciennes acquises à des taux faibles. L’effet financier pour le secteur public consolidé dépend de la rémunération respective de la dette obligataire et des réserves, de leur maturité, de la politique future des taux et de l’évolution du bilan de la banque centrale. "1 euro d’intérêt annulé" n'est donc pas égal à "1 euro de dividende perdu pour toujours".  La Banque de France n’a d’ailleurs versé aucun dividende à l’État depuis 2022, alors même qu’elle continuait à percevoir les revenus des titres publics qu’elle détenait. Troisième point : vous ne parlez que des flux, et vous oubliez le stock et son refinancement. L’Eurosystème détient encore des centaines de milliards d’euros de dette française achetée à l’époque des taux nuls ou très faibles. Ces titres arrivent progressivement à échéance. S’ils ne sont pas réinvestis par l’Eurosystème, l’État doit les refinancer sur les marchés, aujourd’hui à des taux beaucoup plus élevés, supérieurs à 4%. L’annulation change cette situation : le Trésor n’a plus à rembourser ces titres à leur échéance, ni à lever la somme correspondante sur les marchés. #Économie #Austérité #Dette

Finneko Aug 24

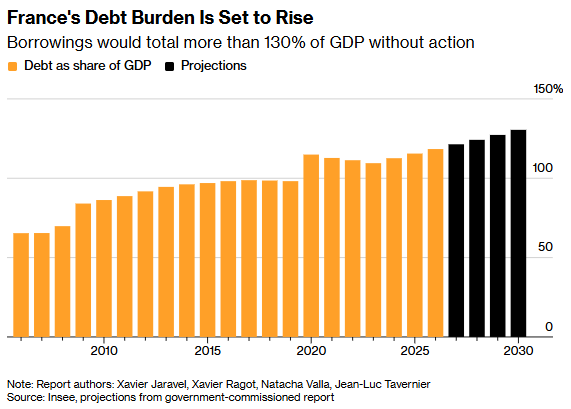
🇫🇷 Je me suis laissé un peu de temps parce qu'on entend bien des choses sur Pigasse et la dette française. Si les élections présidentielles démarrent avec ce niveau de déclaration, je peux vous dire qu'on n'est pas sorti de l'auberge... 🤷‍♂️ Déjà, Pigasse a raison sur un point essentiel, le seul d'ailleurs. La France n’a toujours pas de problème pour se financer. L’Agence France Trésor continue d’émettre plusieurs centaines de milliards d’euros de dette chaque année et trouve des acheteurs. Il n’y a ni adjudication qui échoue, ni absence de liquidité, ni scénario comparable à la Grèce de 2010. ✅ D'ailleurs, la France dispose d’un avantage immense que l’on oublie souvent. La maturité moyenne de sa dette est de 8,4 ans. À titre d'exemple, la France est largement moins sensible à une hausse des taux que les États-Unis à court terme dont la maturité moyenne est de 5,9 ans. Quand les taux montent, les 3 500 milliards d’euros de dette publique ne se refinancent pas du jour au lendemain au nouveau taux du marché. La hausse du coût de financement se diffuse progressivement, à mesure que les anciennes obligations arrivent à échéance et doivent être remplacées. 🚨 Voilà, les compliments pour Pigasse s'arrêtent déjà ici mais avant de continuer, je veux être très clair sur une chose. Le problème français n’est pas le niveau actuel de dette. 117% ou même 150% du PIB ne sont pas une frontière magique au-delà de laquelle un État devient insolvable. Le Japon en est l’exemple le plus évident. Par contre, ce qui compte, c’est la dynamique derrière ce ratio. Toute la soutenabilité d’une dette peut presque être résumée par trois variables : le taux d’intérêt payé par l’État, la croissance nominale de l’économie (dont toute la classe politique française se fout clairement) et le solde budgétaire primaire (le déficit avant paiement des intérêts). Tant que la croissance nominale est suffisamment forte par rapport au coût de la dette et que le déficit primaire est maîtrisé, un État peut parfaitement supporter un stock de dette très élevé. C'est LA clé de ce système financier. 🤨 Du coup, on y vient. Je suis sacrément critique quand j'entends Pigasse évoquer l’annulation de la dette détenue par l’Eurosystème. Je peux entendre que l'on raisonne en bilan public consolidé quand une banque centrale nationale détient des obligations de son propre État. Une partie des intérêts versés revient indirectement au secteur public à travers les profits de la banque centrale. Par contre, passer de cette observation à l’idée selon laquelle il suffirait d’annuler la dette et que “rien ne se passerait” est d'une faiblesse immense parce que notre cher ami oublie qu'une banque centrale possède aussi un bilan. 🇪🇺 Quand la BCE a acheté massivement des obligations d'État, elle n’a pas fait apparaître ces actifs par magie. La fine équipe a créé en contrepartie des réserves bancaires qui figurent à son passif. Annuler l’obligation détenue à l’actif ne fait donc pas disparaître les réserves créées au passif. On améliore visuellement le bilan de l’État mais on détériore celui de la banque centrale. Autre chose, si une banque centrale peut acheter la dette d’un État pour ensuite l’annuler, où est-ce qu'on place la limite entre politique monétaire et financement permanent des déficits publics ? 💸 Pigasse semble oublier (exprès) que l’interdiction du financement monétaire des États est l’un des piliers de l’architecture de la zone euro. Une banque centrale doit pouvoir fixer ses taux en fonction de l’inflation et de la stabilité monétaire, pas en fonction de la capacité de l’État à supporter sa dette. Si la dette publique devient tellement importante que chaque hausse de taux menace les finances publiques, on entre dans la dominance fiscale (et pendant ce temps là, ça critique Trump sur les plateaux TV, quelle ironie...). Ce n’est plus la politique budgétaire qui s’adapte à la politique monétaire, c’est la banque centrale qui commence à être contrainte par la situation budgétaire des gouvernements. ➡️ Appliquons la proposition de Pigasse pour voir. La BCE annule plusieurs centaines de milliards d’euros de dette française. Le ratio dette/PIB chute immédiatement, les responsables politiques célèbrent l’opération et tout le monde rentre chez soi. Le lendemain, la France conserve toujours son déficit de 5% du PIB et doit donc revenir sur les marchés pour emprunter plusieurs dizaines de milliards supplémentaires. Soit les investisseurs privés continuent de financer la France mais ils savent désormais qu’une partie de la dette souveraine peut être restructurée politiquement, du coup la prime de risque exigée augmente. Soit on considère que ce risque n’existe pas parce que la BCE pourra simplement acheter les nouvelles obligations, puis les annuler à nouveau. Dans ce cas, il faut appeler les choses par leur nom, et on ne parle plus d’une opération exceptionnelle sur le stock de dette mais de monétisation permanente des déficits publics. ⚠️ De l'autre côté, l'opération ne sera absolument pas neutre pour l’économie. Le premier effet serait monétaire car si le marché interprète l’opération comme le début d’une politique dans laquelle la BCE finance durablement les États, l’euro se dépréciera car la crédibilité de la banque centrale dans sa capacité à défendre la stabilité des prix serait remise en cause. Une devise plus faible renchérit alors les importations, notamment l’énergie et les matières premières, ce qui alimentera une inflation importée et réduira le pouvoir d’achat. Le second serait que si l’inflation repart ou si les anticipations d’inflation se désancrent, la BCE serait théoriquement obligée de maintenir des taux plus élevés pour restaurer sa crédibilité. On aurait donc créé un soulagement comptable immédiat sur le stock de dette mais un coût de financement plus élevé sur toute la dette future, tout l’inverse de l’objectif de départ recherché. À cela on ajoute le risque politique au sein de la zone euro car si la dette française peut être annulée, pourquoi pas celle de l’Italie ou de l’Espagne ? ❌ Bref, le débat sur la dette passe complètement à côté du véritable risque. La dette publique est avant tout une question de marge de manœuvre future. Plus vous empruntez aujourd’hui pour financer des dépenses qui n’améliorent pas votre croissance potentielle, plus vous engagez une partie de vos recettes futures au bénéfice de vos créanciers. À l’inverse, une dette utilisée pour financer des investissements capables d’augmenter durablement la productivité peut parfaitement être rationnelle. Pas un seul politique français ne semble aujourd’hui capable de comprendre cette distinction. Toujours subjugué par cette obsession de chercher des solutions de facilité plutôt que de s’attaquer aux causes structurelles. Terrible. #Économie #Dette #France

Článek zdůrazňuje, jak se finanční trhy v eurozóně vyvíjejí díky digitální inovaci a tokenizaci aktiv, přičemž Eurosystem hraje klíčovou roli při podpoře inovací a zajištění finanční stability prostřednictvím rozvoje evropského ekosystému digitálních aktiv a přijetí DLT-založených aktiv jako způsobilého kolaterálu pro operace centrální banky. #DigitalAssets #FinancialInnovation #Tokenization

The role of the Eurosystem in the scaling-up of a tokenised financial system