BETA nonprofit public democratic european moderated

Search

#skuldsättning

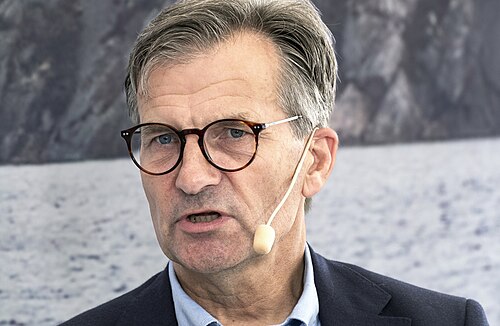
”Det går inte att finansiera den här kraftiga utbyggnaden, till exempel av datacenter, med bara intjäning, utan man måste belåna sig ordentligt””Det går inte att finansiera den här kraftiga utbyggnaden, till exempel av datacenter, med bara intjäning, utan man måste belåna sig ordentligt”, säger Riksbankschef Erik Thedéen. #AI #skuldsättning #ErikThedéen

Thedéen varnar för AI-bolagens jätteskulder
www.di.se
Di.se 6d

Riksbankschef Erik Thedéen varnar för AI-bolagens stora skulder och uttrycker oro över deras finansieringsstrategier, som han menar inte kan baseras enbart på intäkter. #AI #skuldsättning #ErikThedéen

Thedéen varnar för AI-bolagens jätteskulder
Di.se 1w

IMF-chefen Kristalina Georgieva varnar för att den globala skuldsättningen kan överstiga 100 procent av världens BNP redan 2029 om inte staterna vidtar kraftfullare åtgärder för att minska sina budgetunderskott. #IMF #skuldsättning #BNP

Varnar: Staternas skulder snart över 100 procent av världens BNP

Tre socialdemokratiska politiker, och Northvolts VD Peter Carlsson. Under S-regeringen 2014-2022 skapades strukturerna som möjliggjorde Stegra och Northvolt. Idag vet vi resultatet: - Pensionsmiljarder upp i rök - Skuldsättning av småkommuner i Norrland - Arbetsplatsolyckor - Miljöförstöring - Förmögenheter skapades för de tongivande personerna. Trots detta vill S och MP förstärka de strukturer som gav upphov till den största konkursen i modern tid. Citat, grafer och exempel i @AFV_magasin https://t.co/5Xux1Z0su6 #politik #miljö #ekonomi

Hur illa ställt är det egentligen med svensk ekonomi ? Om man inflationsjusterar vår BNP har Sverige varit utan verklig tillväxt de senaste 20 åren! Ekonomin växer bara pga. inflationen på runt 2%. Det är också därför som efterfrågan på el gått ned med 10% TROTS att befolkningen ökat med 2 mijoner människor. Några årtionden till och landet är ett U-land. Vår BNP tillväxt (på papperet) har också varit starkt dopad av huhållens skuldsättning, idag på nästan 6 biljoner kr. Om styrräntan går över 4% rasar hela landet ihop som ett korthus. 💀 Svenskarnas nettotillgångar är idag LÄGST i hela Norden, tom. "det fattiga Finland" har passerat oss! Vänsterns ”lösning” på problemet är mer skatt och mer omfördelning – när det Sverige egentligen behöver är högre produktivitet, mer investeringar, billig och stabil energi, lägre kostnader för företagande och ett skattesystem som belönar arbete, sparande och entreprenörskap. Så vad gör vi åt det? Vi behöver byta fokus från att fördela en ekonomi som växer långsamt till att faktiskt få ekonomin att växa snabbare. Det betyder: 1. Bygg mycket mer el. Sverige behöver ett kraftsystem med hög leveranssäkerhet, låga och förutsägbara priser, begränsad EU tvångsförsäljning och tillräcklig inhemsk kapacitet för elektrifiering och ny industri. El ska vara en konkurrensfördel för Sverige – inte ett investeringshinder. 2. Bygg ut elnäten snabbare. Det spelar ingen roll hur mycket produktion vi kan få fram om industrin ändå får vänta åratal på nätanslutning. Tillståndsprocesser och nätutbyggnad måste effektiviseras. 3. Gör det radikalt enklare att investera. Färre särregler, kortare tillståndsprocesser och tydligare besked från myndigheter. Ett företag som vill bygga en fabrik ska inte behöva navigera genom ett byråkratiskt minfält i flera år innan första spadtaget. 4. Sänk skatten på arbete och företagande där den hämmar investeringar och drivkrafter. Det ska löna sig mer att utbilda sig, arbeta mer, starta företag, anställa och investera. Skattesystemet ska premiera värdeskapande. 5. Få ordning på bostadsmarknaden. Sverige behöver bygga mer och snabbare. En fungerande bostadsmarknad är inte bara socialpolitik – den är ekonomisk infrastruktur. Människor måste kunna flytta dit jobben finns och företag måste kunna rekrytera. 6. Sluta använda skuldsättning och stigande tillgångspriser som tillväxtmotor. En ekonomi som behöver ständigt stigande bostadspriser och hög skuldsättning för att hålla konsumtionen uppe är inte robust. Hushållen måste kunna bygga förmögenhet genom sparande och stigande inkomster – inte huvudsakligen genom att belåna bostaden. Ledande partier måste stötta detta. 7. Fokusera på produktivitet. Sverige behöver producera mer värde per arbetad timme. Mer automatisering, AI, forskning, kapitalinvesteringar, teknisk utveckling och kompetens. Det är så reallönerna kan öka på riktigt. Sverige har fortfarande alla förutsättningar att vända utvecklingen. Vi har kapitalet. Vi har kompetensen. Vi har industrin. Vi har energiresurserna. Vi har starka institutioner och ett av världens mest innovativa näringsliv. Men förutsättningarna betyder ingenting om vi gör det onödigt dyrt, långsamt och svårt att bygga. Det Sverige behöver är därför inte ännu en politisk diskussion om hur vi bäst fördelar en långsamt växande kaka. Vi behöver göra kakan större. Mer el. Mer investeringar. Mer företagande. Mer bostadsbyggande. Högre produktivitet. Lägre trösklar för arbete och entreprenörskap. Alternativet är att långsamt vänja sig vid stagnation – tills vi en dag upptäcker att andra länder sprang förbi oss medan vi stod och diskuterade hur den krympande kakan skulle fördelas. @BuschEbba @jimmieakesson @SMohamsson @SwedishPM #SvenskEkonomi #Tillväxt #Investeringar

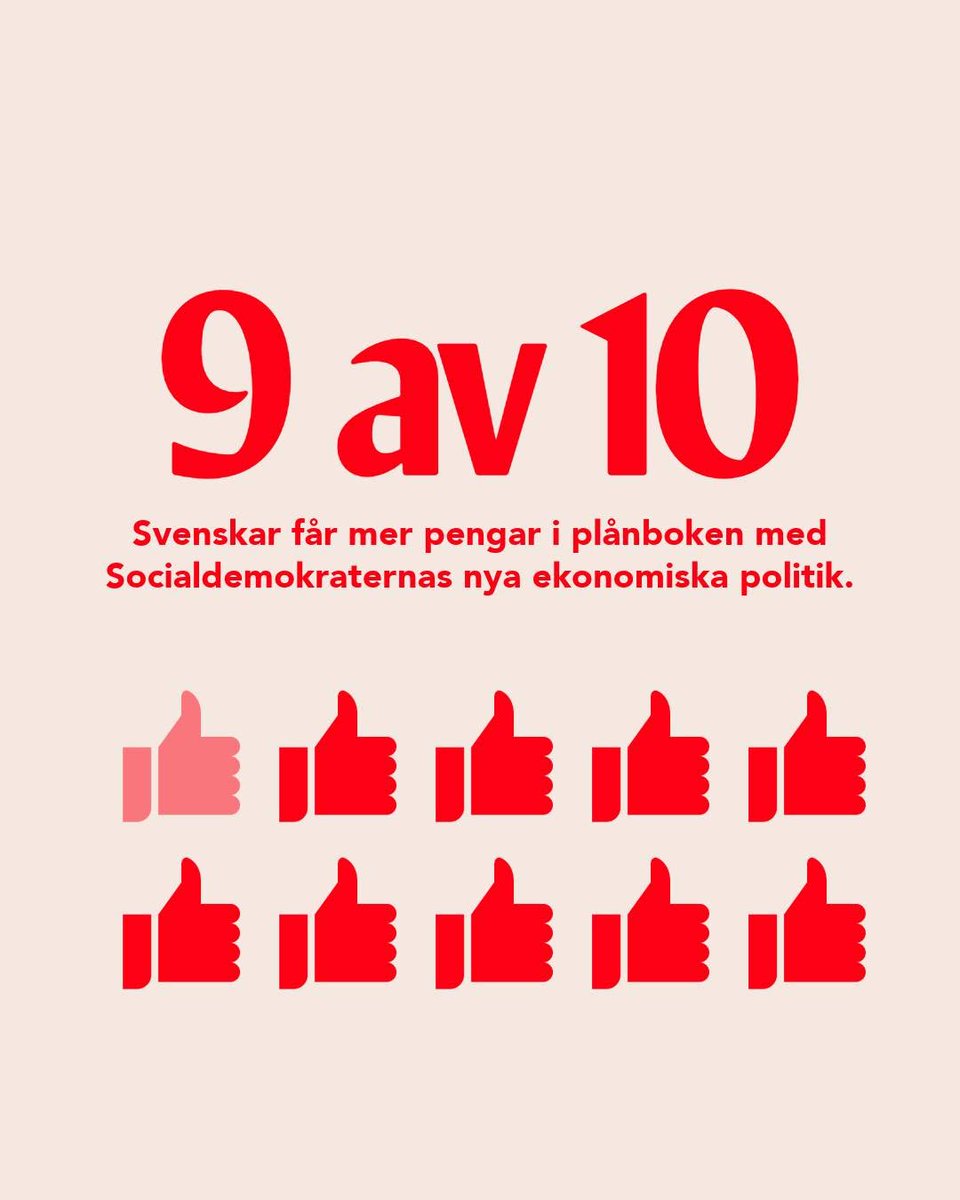
I denna intervju med @magdandersson framgår det tydligt att retoriken kring att "9 av 10 svenskar får mer pengar i plånboken med Socialdemokraternas nya ekonomiska politik" inte håller i praktiken. Det baseras på ett genomsnitt varpå budskapet närmast blir vilseledande, eftersom det inte är så mottagaren tolkar det. Det framgick tydligt i intervjun. Som lök på laxen så ingår inte heller den föreslagna bolåneskatten i beräkningen. Just denna bolåneskatt diskuteras också. Det handlar om den föreslagna bankskatten som i praktiken är en bolåneskatt på helt vanliga hushåll. Retoriken om bankernas "övervinster" är populistisk och kortsiktig. Svenska banker är lönsamma för att de är bland världens mest effektiviserade och för att svenska hushåll nästan aldrig ställer in sina betalningar. Att attackera välskötta företag som bygger starka krisbuffertar och ger avkastning till våra gemensamma pensionsfonder är dålig ekonomisk politik. Om S genuint vill sänka bankernas marginaler borde de titta på regelverken. Det är statens egna tuffa kapitalkrav och krångliga regler som försvårar för utmanare och i praktiken skänkt storbankerna en oligopolställning med garanterade marginaler. Sägas bör att vissa regelverk är tvingande från EU. Storbankerna har tusentals personer som arbetar med att följa dessa regelverk, låter det lätt för en utmanare att slå sig in på marknaden? Led vägen via statliga SBAB. Vidare ställer jag mig tveksam till om svenska banker har väsentligt högre utlåningsräntor på bolån än i övriga Norden och världen. Jag tror tvärtom att vi har ganska attraktiva räntenivåer - men motbevisa mig gärna! För i slutändan är det väl just detta som frågan handlar om och som är relevant för hushållen? Svenska hushåll är räntekänsliga men det beror snarast på att hushållen har relativt hög skuldsättning i förhållande till inkomst och dessutom mycket kort bindningstid. De flesta har ju rörliga bolåneräntor (3-mån så i praktiken semirörliga). I USA har majoriteten mycket långa löptider, inte sällan 30-åringar vilket förklarar varför hushållen till stor del kunde ducka kraftigt stigande bolåneräntor när inflationen skenade för några år sedan. Bankernas lönsamhet kan jämföras med att anlita en hantverkare. Om två olika hantverkare tar lika mycket betalt för ett arbete men där ena hantverkaren är skickligare och mer erfaren varpå denne kan göra jobbet på halva tiden så kommer lönsamheten per arbetad timme att vara högre. Men är det verkligen synd om kunden då? Betyder det att den skickligare hantverkaren är dyrare? En sån logik premierar väl latmaskar? En rimlig invändning är dock att det råder mer fri konkurrens bland hantverkare än banker, men det är ju en situation som politiker delvis kan förändra. Sammantaget så känns det som att @socialdemokrat vill göra det väsentligt dyrare för helt vanliga och hårt arbetande svenskar 🤷‍♂️ (högre inkomstskatt för höginkomsttagare, högre skatt på sparande, miljonärsskatt tillsammans med Vänsterpartiets förslag på miljardärsskatt och fastighetsskatt). Lyssna på intervjun här https://t.co/tpH5WChl45 #PrataPengar #Finanstwitter #Svpol #Ekonomi #Sverige #Politik

Så kom den till slut, Stegras årsredovisning. Bortom det DI skrev i fredags sticker några saker ut. Total skuldsättning uppgår nu till 36 miljarder, en ökning med 25 miljarder på ett år. Det måste vara någon sorts rekord. Åtminstone för en kapitalintensiv, blödande start-up utan omsättning. Men undrar om inte posten 'Låneupptagningskostnader' är ännu mer enastående. @AFV_magasin https://t.co/KQmnwdsSEh #Stegra #Finans #Startups

Nya bolåningsregler i Sverige, som inkluderar sänkt kontantinsats och borttagande av amorteringskrav, gör det lättare för studenter att överväga att köpa bostad istället för att hyra, trots varningar om potentiellt ökade bostadspriser och skuldsättning bland unga. #Bostadsmarknaden #Studenter #Bolån

Nya regler kan underlätta bostadsköp för studenter