WRLD

Search

#tulosennuste
mtvuutiset.fi 5d

Finnair has raised its profit forecast and expects revenue and operating profit to grow more than previously anticipated as passenger demand strengthens, despite higher fuel costs. #Finnair #tulosennuste #liiketoiminta (translated)

www.mtvuutiset.fi
Finnair nostaa tulosennustettaan
2819
Jukka Lepikkö 4w

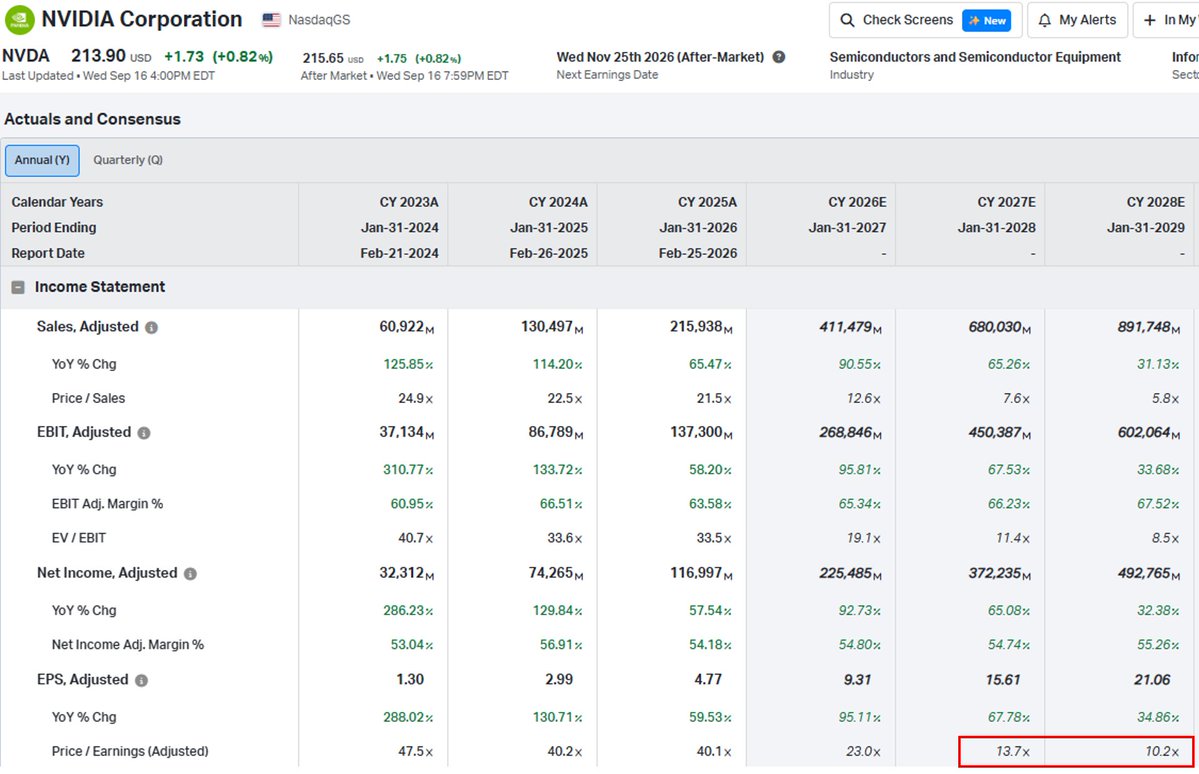
Näin halvalla Nvidiaa ei ole saanut ainakaan 10 vuoteen. Arvostuskerroin (P/E) kalenterivuoden - 2027 tulosennusteella: 13,7 - 2028 tulosennusteella: 10,2 Lisäksi: Nvidia tulee ylittämään molempien vuosien tulosennusteet. Nvidian osake on väärin hinnoiteltu. Prove me wrong. https://t.co/eRT1HCJpgT #Nvidia #osakkeet #sijoittaminen

13277
Jukka Lepikkö Aug 27

Kävin Kauppalehden Talousaamussa puhumassa Nvidian mielettömästä tuloksesta. Osake on superhalpa? Let me explain. Vuotta 2026 on jäljellä enää neljä kuukautta, joten tarkastellaan Nvidian arvostusta vuoden 2027 tulosennusteen kautta. Vuoteen 2026 tultaessa analyytikoiden konsensus odotti Nvidian tekevän vuonna 2027 vain 9,68 dollarin osakekohtaisen tuloksen. Eiliseen mennessä tuo ennuste oli noussut jo 13,03 dollariin. Tämän vuoden aikana tulosennuste oli siis noussut jo 35 %. Nvidia räjäytti eilen potin ennustamalla ensi vuoden liikevaihdon kasvuksi 70 %, kun analyytikoiden konsensus oli vain 44 %. Välikysymys: kuka edes ennustaa Q2-tuloksen yhteydessä seuraavaan vuoden kasvulukuja? Vastaus: Nvidia, koska tilauskirjat ovat jo täynnä. Tulospuhelussa Jensen ja CFO molemmat sanoivat, että kasvu olisi vieläkin kovempaa ilman pullonkauloja (mm. piikiekot ja pakkausprosessi TSMC:llä, HBM- ja DRAM-muistisirut Micronilta, SK Hynixiltä ja Samsungilta). Tekoälyajan pullonkaula siis tarkoittaa, että kasvaisimme muuten 100 %, mutta pullonkaulojen takia kasvu rajoittuu 70 prosenttiin. 70 % liikevaihto-ohjeistus 72-73 % bruttomarginaaleilla tarkoittaa sitä, että analyytikoiden konsensusennusteen pitäisi jo nyt nousta noin 15 dollariin. 15 dollarin osakekohtainen tulos eilisellä päätöskurssilla taas tarkoittaa P/E-kerrointa 14. Mutta koska Nvidia ohjeistaa aina hyvin konservatiivisesti, ensi vuoden kasvu on hyvin todennäköisesti yli 70 %. Todennäköisempää on siis se, että ensi vuonna raportoitu EPS on ennemminkin 16-17 dollaria. Jos taas lasketaan P/E-kerroin eilisellä päätöskurssilla ja 17 dollarilla, saadaan arvostuskertoimeksi 12. Oli ensi vuoden tuloksella laskettu arvostuskerroin sitten 12 tai 14, Nvidia on superhalpa. Uskon kaksinumeroisen tuloskasvun nimittäin jatkuvan 2030-luvulle asti. Toistan siksi viime kuussa tekemäni ennusteen, että Nvidian osake voi hyvin nousta 50 % seuraavan 12 kuukauden aikana. #Nvidia #osakkeet #talous

12103
Jukka Lepikkö Aug 6

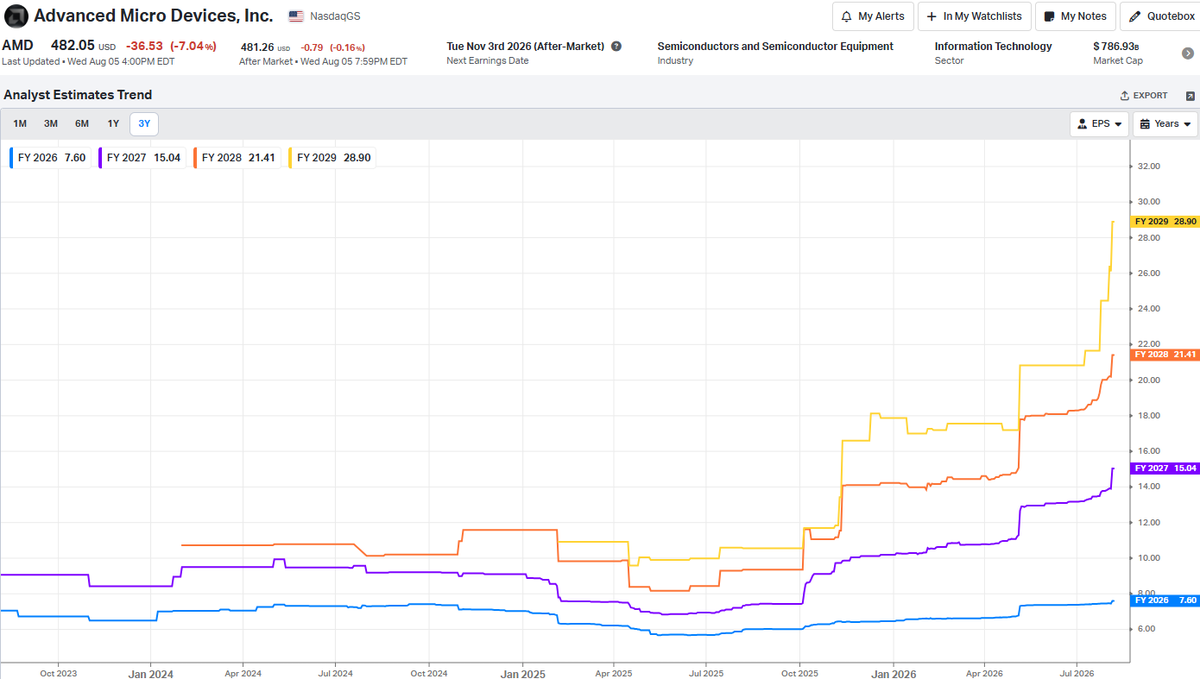
Tärkeä havainto sijoittajalle: Jotkut AI-liitännäisistä yhtiöistä ovat raportoineet vahvan tuloksen, mutta osakkeet ovat silti laskeneet selvästi. Esimerkkinä eilen AMD -7,04 %. Jos kuitenkin katsoo mitä tulosraportti teki analyytikoiden tulevien vuosien konsensusennusteille, ne nousivat selvästi. Yhtiön fundamentit siis näyttävät paremmilta kuin ennen tulosta. Laskeva osakekurssi ja nousevat tulosennusteet tuovat arvostuskertoimia vivulla alaspäin. Osakekurssin lasku tulosjulkistuksen yhteydessä ei siis kerro siitä, että tekoälykysynnässä olisi mitään fundamentaalista vikaa - päinvastoin. #sijoittaminen #tekoäly #osakkeet

12055
Jukka Lepikkö Jun 29

Mikä on mun suosikkiosake tekoäly-yhtiöiden ulkopuolelta tällä hetkellä? -Ruotsalainen Smart Eye. Ylihuomenna alkaa heinäkuu, ja heinäkuusta lähtien jokaisessa Euroopassa myytävässä autossa täytyy olla asennettuna Driver Monitoring System -teknologia, jota Smart Eye myy. Yhtiö on ilmoittanut tulevaksi markkinaosuudekseen Euroopassa 40 %. Myynti skaalautuu nyt kertaheitolla premium-autoista jokaiseen massatuotettuun autoon. Ja koska yhtiön myymä tuote on pääasiassa softaa, uusmyynnin kate on lähes 100 %. Yhtiön bruttokate on jo tälläkin hetkellä yli 90 %, mistä johtuen regulaation pakottama merkittävä myynnin kasvu valuu lähes kokonaan suoraan viimeiselle tulosriville. Harvoin tulee vastaan yhtiöitä, jotka pystyvät myymään tuotteitaan yli 90 % bruttokatteella. Ja joissa samaan aikaan on käsillä näin merkittävä myyntiä kasvattava katalyytti. Osake nousi kevään paniikkipohjista (48,88 SEK) jo hetkellisesti yli 100 kruunuun, mutta on nyt korjannut ~80 SEK tasolle. Yhtiötä seuraa kaksi analyytikkoa, jotka ennustavat liikevaihdon kasvavan viime vuoden 404 miljoonasta ensi vuoden 1011 miljoonaan kruunuun. Samalla tulos kääntyy viime vuoden tappiollisesta tuloksesta (EPS -2,05) voitolliseksi tänä vuonna (EPS 2026e 4,32) ja tuplautuu vielä ensi vuonna (EPS 2027e 8,23). P/E-luku ensi vuoden tulosennusteella on siis alle 10. Mielenkiintoiset kvartaalit edessä! #SmartEye #DriverMonitoring #Teknologia

12617