BETA nonprofit public democratic european moderated

Search

#Conversão
Pri 1d

Mendonça adjusted his vote at the TSE and released the post by Antonio Tabet. It was not a conversion. It was a calculation. He gave the symbol so that the thesis would not die in the plenary: criticism is allowed; saying that Flávio wants to revoke Aparecida's title, as a fact, remains false. (translated)
O #EvangelhoDeHoje é um convite à conversão, ao mesmo tempo terno e urgente. Deus deseja que o homem viva, que abra os olhos e volte para Ele. Converter-se significa abandonar os caminhos do erro para seguir o Caminho da Vida, abrindo assim nosso coração à única Alegria que não passa. #Evangelho #Fé #Conversão

🗣️IMPORTANTE | “É ESSA A BOMBA QUE VOCÊS TÊM?”: FLÁVIO SE ANTECIPA E DESMENTE NARRATIVA SOBRE DARK HORSE Flávio Bolsonaro afirmou que são falsas as especulações de que Luciano Hang teria investido no filme, que a produção movimentou R$ 400 milhões e que recursos teriam circulado por paraísos fiscais para financiar sua família. Segundo Flávio, o investimento foi destinado a um fundo específico da produção, com conversão cambial autorizada pelo Banco Central — e não a contas pessoais de integrantes da família Bolsonaro. “Não tem R$ 400 milhões, não tem nada de paraíso fiscal. Tem investimento em um filme”, declarou. E deixou um recado aos adversários: “Se é isso que vocês têm, esquece. Vamos ganhar essa eleição no primeiro turno.” #FlávioBolsonaro #Eleições2024 #Desmentido

JUSTIÇA PUBLICA EDITAL PARA LEILÃO DA NOVA SAF A 4ª Vara Empresarial do Rio de Janeiro publicou o edital que estabelece as regras para a alienação judicial da UPI Equity, estrutura criada no processo de recuperação judicial do Club de Regatas Vasco da Gama e da Vasco da Gama SAF. O procedimento prevê a transferência de 90% do capital social total e votante de uma nova Sociedade Anônima do Futebol, a chamada Nova SAF. A operação será realizada por meio de uma cisão parcial da atual SAF, com a transferência dos ativos relacionados ao departamento de futebol, incluindo direitos federativos, contratos com atletas e comissão técnica, contratos comerciais, patrocínios, propriedade intelectual e o direito de uso dos centros de treinamento. O edital também prevê a cessão à Nova SAF do direito de uso de São Januário, com prioridade absoluta e exclusividade nos jogos de futebol profissional em que o Vasco atuar como mandante, até 31 de dezembro de 2030. Condições financeiras A proposta vinculante apresentada pela Almirante Participações e Empreendimentos S.A., empresa ligada ao grupo de Marcos Lamacchia, foi estabelecida como referência mínima para o processo competitivo. Entre as principais obrigações financeiras previstas estão: R$ 500 milhões em aporte na Nova SAF, com previsão de recebimento de R$ 100 milhões por ano entre 2026 e 2030, corrigidos pelo INPC. Conversão em capital social do financiamento DIP concedido pelo Banco Crefisa à SAF Vasco, em valor líquido aproximado de R$ 80 milhões, com quitação integral da dívida, caso o Primeiro Proponente seja o vencedor. Investimento de R$ 120 milhões no centro de treinamento ao longo de dez anos. Aplicação de R$ 30 milhões nas categorias de base ao longo de dois anos. Pagamento anual de R$ 3 milhões ao CRVG pelo uso de São Januário, reduzido para R$ 2 milhões em caso de reforma que impeça a utilização do estádio. O edital determina ainda que os R$ 500 milhões destinados à integralização das novas ações sejam utilizados exclusivamente na operação do departamento de futebol, não podendo ser direcionados ao pagamento de dívidas ou outras obrigações da Nova SAF perante as Recuperandas. A futura SAF também deverá assegurar auxílio financeiro ao CRVG para o cumprimento das obrigações previstas no Plano de Recuperação Judicial, incluindo pagamentos a credores, dívidas tributárias, previdenciárias e demais compromissos extraconcursais. Concorrência e garantias Interessados em apresentar propostas concorrentes terão cinco dias corridos, contados da publicação do edital, para manifestar interesse e encaminhar a documentação exigida. Além de comprovar capacidade financeira e concordar com as condições do edital e do Plano de Recuperação Judicial, os participantes deverão apresentar, antes da abertura dos envelopes: Depósito judicial de R$ 150 milhões; Garantia bancária de R$ 324 milhões; Depósito judicial de R$ 27 milhões, correspondente aos créditos concursais a vencer durante o período de supervisão judicial. O edital também estabelece que o vencedor deverá manter a Nova SAF sem distribuição de dividendos e sem alienar sua participação societária pelo prazo de dez anos, conforme as regras de lock-up previstas. Data da abertura das propostas A audiência de abertura das propostas fechadas está marcada para 25 de setembro de 2026, às 14h, na 4ª Vara Empresarial do Rio de Janeiro. A Almirante Participações, como primeiro proponente, terá o direito de igualar eventual proposta concorrente no prazo de três dias úteis. Caso não exerça esse direito, o concorrente vencedor deverá pagar uma compensação de R$ 25 milhões ao Primeiro Proponente, conforme previsto no edital. Na ausência de propostas válidas superiores, a proposta vinculante da Almirante será considerada vencedora, observadas todas as condições e garantias estabelecidas. O edital representa mais uma etapa formal do processo de venda da UPI Equity, mas a conclusão da operação ainda depende do cumprimento das condições suspensivas, da definição da proposta vencedora, da homologação judicial e dos atos societários necessários para o fechamento. #NovaSAF #Vasco #Leilão

🚨 VASCO APRESENTA O EDITAL PARA A VENDA DA NOVA SAF ATUALIZADO DE ACORDO COM AS SUGESTÕES DOS FISCAIS E COM AS DETERMINAÇÕES DA JUSTIÇA 🚨 O novo edital da UPI Equity detalha como funcionará o processo competitivo para definição do futuro controlador da Nova SAF do Vasco. E atenção: 25 de setembro será uma data importantíssima, mas a venda não necessariamente estará definitivamente concluída nesse dia. Separei os principais pontos: ⚫⚪ O QUE ESTÁ SENDO VENDIDO? O processo prevê a alienação judicial da UPI Equity, correspondente a 90% do capital social total e votante da Nova SAF que será constituída pela Vasco SAF. Essa Nova SAF receberá a operação relacionada ao futebol, incluindo ativos esportivos, direitos federativos, contratos de atletas e comissão técnica, contratos comerciais, patrocínios, propriedade intelectual ligada ao futebol e direito de uso dos centros de treinamento. Ou seja: não são 90% do Club de Regatas Vasco da Gama. São 90% da Nova SAF. 🏟️ SÃO JANUÁRIO A Nova SAF terá direito de utilização de São Januário nos jogos de futebol profissional em que atuar como mandante, com prioridade absoluta e exclusividade até 31 de dezembro de 2030. Em contrapartida, o vencedor deverá pagar ao CRVG: ➡️ R$ 3 milhões por ano; ➡️ R$ 2 milhões por ano caso uma reforma impossibilite a utilização do estádio. 💢 PROPRIEDADE INTELECTUAL O edital prevê a cessão definitiva à Nova SAF dos bens, ativos e direitos de propriedade intelectual. O CRVG terá licença para utilização dessa propriedade intelectual nas modalidades esportivas diferentes do futebol e para fins associativos. 💰 R$ 500 MILHÕES PARA O FUTEBOL A obrigação financeira central estabelece R$ 500 milhões em aportes, com previsão de R$ 100 milhões por ano entre 2026 e 2030, atualizados pelo INPC. E existe uma determinação importante: esses R$ 500 milhões deverão ser utilizados exclusivamente na operação do departamento de futebol. Não poderão ser utilizados para pagamento de dívidas ou outras obrigações da Nova SAF perante as Recuperandas. 🏗️ MAIS R$ 150 MILHÕES EM INFRAESTRUTURA Além dos R$ 500 milhões: ➡️ R$ 120 milhões em até 10 anos para o CT da equipe profissional masculina; ➡️ R$ 30 milhões em até 2 anos para melhorias na infraestrutura das categorias de base. A compra de terrenos não entra nessa conta. 💵 ATÉ R$ 150 MILHÕES EM INCENTIVOS FISCAIS O vencedor também deverá se comprometer a estruturar e conduzir projetos de incentivo fiscal em benefício do CRVG, podendo chegar a R$ 150 milhões ao longo de 10 anos. A eventual não obtenção das aprovações, quando provocada por fatores fora do controle do investidor, não será considerada inadimplência. 📊 E SE A NOVA SAF PRECISAR DE MAIS DINHEIRO? Outro ponto muito relevante: Se a Nova SAF não possuir recursos suficientes para cumprir determinadas obrigações relacionadas à Recuperação Judicial, dívidas tributárias e extraconcursais, fluxo de caixa e investimentos em infraestrutura, o vencedor deverá realizar aportes adicionais. Esses aportes extras não aumentarão sua participação societária e não provocarão diluição da participação da Vasco SAF. Além disso, durante cinco anos após o fechamento, deverá ser assegurado fluxo de caixa equilibrado para que as receitas operacionais cubram despesas e investimentos ordinários. 🔒 10 ANOS SEM VENDER E SEM DIVIDENDOS O vencedor não poderá alienar as novas ações da Nova SAF durante 10 anos. A Nova SAF também ficará 10 anos sem poder distribuir dividendos. 🏦 DIP CREFISA Caso o Primeiro Proponente seja o vencedor, está prevista a conversão em capital social do crédito referente ao financiamento DIP concedido pelo Banco Crefisa à Vasco SAF, no valor líquido aproximado de R$ 80 milhões, com a consequente quitação dessa dívida. 🐎 QUEM É O STALKING HORSE? A Almirante Participações e Empreendimentos S.A. é identificada no edital como o Primeiro Proponente — stalking horse. Sua proposta vinculante funciona como parâmetro mínimo do processo competitivo. A Almirante já está automaticamente habilitada para participar do certame e não precisa apresentar uma nova proposta fechada para estar na disputa, embora tenha de cumprir as salvaguardas exigidas pelo edital. 💣 AS GARANTIAS PARA ENTRAR NA DISPUTA SÃO PESADAS Um interessado não poderá simplesmente chegar no dia 25 e oferecer mais dinheiro. Entre as exigências estão: ➡️ R$ 150 milhões em depósito judicial para o Proponente Habilitado, antes da abertura dos envelopes; ➡️ R$ 324 milhões em garantia bancária, exigida tanto do Primeiro Proponente quanto dos demais participantes; ➡️ R$ 27 milhões em depósito judicial, correspondente aos créditos concursais que vencerão durante o período de supervisão judicial. Além disso, existem outras garantias previstas no edital, incluindo conta vinculada e garantidores com capacidade financeira comprovada. Na prática, isso cria um filtro financeiro muito forte para quem realmente quiser disputar a SAF. 📑 COMO UM INTERESSADO ENTRA NA DISPUTA? Após a publicação do edital no Diário de Justiça, os interessados terão 5 dias corridos para manifestar formalmente interesse e apresentar sua qualificação. Será necessário comprovar, entre outros requisitos: ➡️ regularidade jurídica; ➡️ estrutura societária; ➡️ poderes dos representantes; ➡️ capacidade de cumprir as obrigações financeiras; ➡️ capacidade de apresentar as garantias; ➡️ cumprimento das salvaguardas; ➡️ assinatura de acordo de confidencialidade. Depois de habilitado, o interessado terá acesso à Sala de Informação, onde poderá realizar a auditoria da UPI Equity. 📅 E O QUE ACONTECE DIA 25 DE SETEMBRO? A audiência de abertura das propostas fechadas está marcada para: 📆 25 de setembro de 2026 ⏰ 14h 📍 4ª Vara Empresarial do Rio de Janeiro Os envelopes serão entregues lacrados e as propostas serão abertas durante a audiência. Se existir proposta concorrente válida superior à proposta vinculante, o Juízo deverá apurar e declarar na audiência qual considera a Melhor Proposta. ⚠️ MAS ISSO AINDA NÃO SIGNIFICA QUE O CONCORRENTE VENCEU DEFINITIVAMENTE. 🔄 ALMIRANTE TERÁ DIREITO DE COBRIR A MELHOR PROPOSTA Como stalking horse, a Almirante possui o chamado right to match. Caso apareça uma proposta melhor, ela terá 3 dias úteis para igualar essa proposta. Se exercer esse direito corretamente, a proposta da Almirante será considerada vencedora. Caso não exerça, prevalecerá a melhor proposta concorrente escolhida pelo Juízo. ❌ E SE NÃO APARECER NINGUÉM? O edital também responde isso: Na ausência de propostas válidas superiores à proposta vinculante, o Primeiro Proponente será considerado vencedor, desde que cumpridos os demais requisitos. 💰 R$ 25 MILHÕES DE BREAK-UP FEE Se outro investidor vencer e a Almirante não exercer o direito de igualar a proposta, será devida ao Primeiro Proponente uma compensação de R$ 25 milhões. E atenção: quem paga é o proponente declarado vencedor, após a homologação judicial e como condição anterior à transferência das novas ações. ⚖️ A SAF SERÁ VENDIDA SEM AS DÍVIDAS ANTIGAS? O edital estabelece que a UPI Equity será alienada livre de ônus e sem sucessão do comprador nas dívidas e contingências das Recuperandas, nos termos previstos na legislação de Recuperação Judicial. Essa proteção abrange obrigações de diversas naturezas, como tributárias, trabalhistas, cíveis, comerciais, previdenciárias, administrativas e outras previstas no documento. 🏁 DIA 25 NÃO É NECESSARIAMENTE O FIM Essa parte é fundamental. A audiência pode definir a Melhor Proposta, mas, havendo concorrente, ainda haverá o prazo de três dias úteis para a Almirante exercer o right to match. Somente depois desse prazo será definida a Proposta Vencedora. Depois disso, o Juízo ainda deverá homologar judicialmente a alienação. E ainda existirão condições necessárias para o fechamento definitivo da operação e transferência das ações. 📌 RESUMINDO O Vasco entrou formalmente em um processo competitivo para alienação de 90% da Nova SAF. A Almirante começa como stalking horse e estabelece o parâmetro mínimo da disputa. O investidor que quiser superá-la precisará não apenas apresentar uma proposta financeiramente melhor, mas também demonstrar enorme capacidade financeira e cumprir todas as garantias e salvaguardas estabelecidas. 25 de setembro será o grande dia para descobrirmos se existe uma proposta concorrente válida e, existindo, quanto o mercado está disposto a oferecer pela Nova SAF do Vasco. Depois disso, ainda poderá existir um último movimento da Almirante. A disputa pela SAF do Vasco entrou definitivamente em uma nova fase. #Vasco #SAF #Futebol

Vamos omitir a boa entrada do atacante Operação Policial ontem? O David trabalhou muito bem na distribuição, só faltou os companheiros fazerem um uso minimamente responsável das entregas após o recebimento. Foram três repasses açucarados do DVD, três oportunidades na cara do gol e nenhum companheiro conseguiu proporcionar o tão aguardado êxtase da conversão. Na distribuição, o homem foi exemplar. Entregou tudo certinho, no capricho. O problema foi quem recebeu. Nos meus livros, diante das provas apresentadas em campo, é inocente. #Futebol #AnáliseTática #OperaçãoPolicial

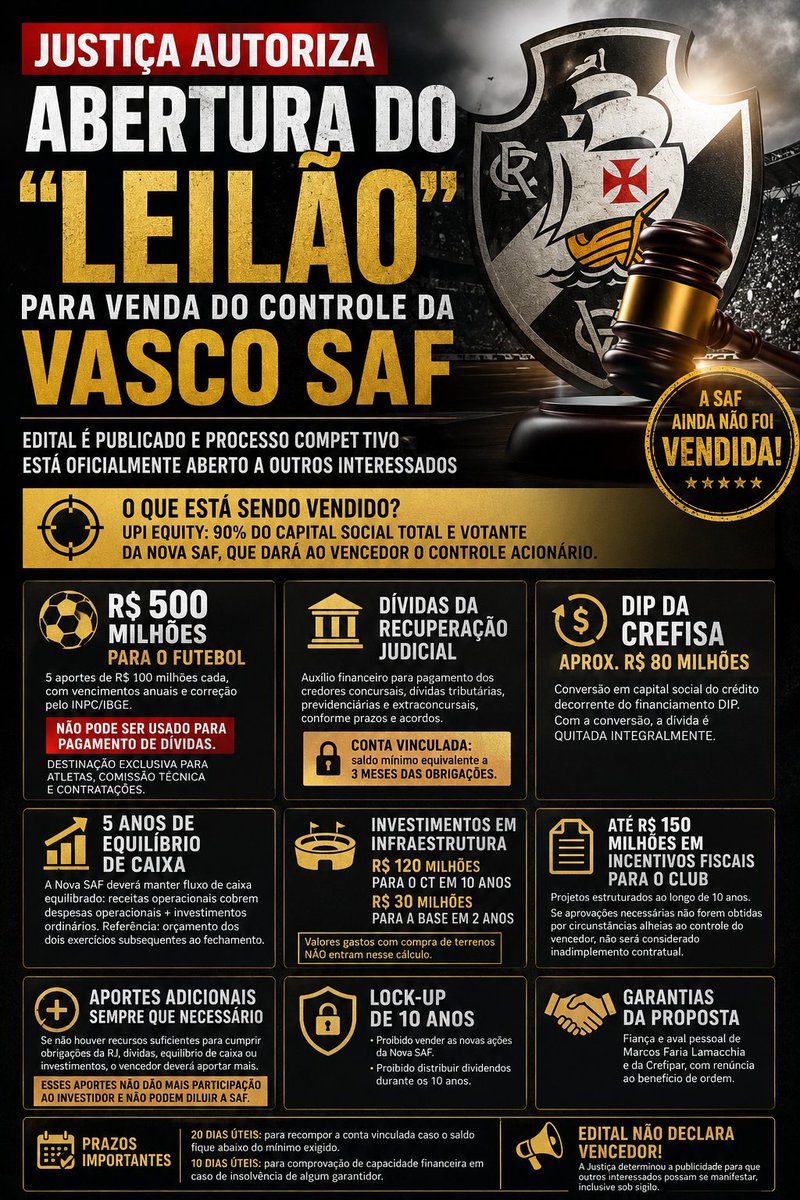
EDITAL PUBLICADO A Justiça publicou edital para dar publicidade à futura alienação da UPI Equity, composta por 90% do capital total e votante da Nova SAF do Vasco. Interessados poderão se manifestar no processo, inclusive sob sigilo. A primeira proposta estabelece: R$ 500 milhões exclusivos para o futebol, em cinco aportes anuais de R$ 100 milhões. Apoio ao pagamento das dívidas da recuperação judicial, tributárias e extraconcursais. Conversão em capital do DIP do Banco Crefisa, de aproximadamente R$ 80 milhões. R$ 120 milhões para o CT e R$ 30 milhões para a infraestrutura da base. Fluxo de caixa equilibrado por cinco anos. Até R$ 150 milhões em projetos de incentivo fiscal para o clube. Aportes adicionais caso faltem recursos para cumprir as obrigações. Proibição de vender as ações e distribuir dividendos durante dez anos. Garantias por conta vinculada, fiança e aval de Marcos Lamacchia e da Crefipar. Importante: o edital não representa a conclusão da venda. Ele divulga a aproximação do processo competitivo e apresenta as condições mínimas da primeira proposta. #Vasco #Futebol #Investimento

Gustavo Cunha Aug 28

🚨 JUSTIÇA AUTORIZA ABERTURA DO “LEILÃO” PARA VENDA DO CONTROLE DA VASCO SAF; VEJA TODOS OS DETALHES DA PROPOSTA A Justiça publicou nesta sexta-feira (28) o edital que dá publicidade ao procedimento competitivo para alienação da UPI Equity, estrutura que representará 90% do capital social total e votante da Nova SAF do Vasco. A determinação é clara: publicizar que se aproxima a venda do controle acionário da SAF para permitir que outros investidores interessados se manifestem no processo, inclusive sob sigilo. O edital também torna públicas as condições mínimas da proposta vinculante apresentada pelo chamado “Primeiro Proponente”. 📌 R$ 500 MILHÕES PARA O FUTEBOL A proposta prevê aporte total de R$ 500 milhões, dividido em cinco parcelas de R$ 100 milhões, com vencimentos anuais e correção pelo INPC/IBGE. E existe uma trava fundamental: NENHUM DESSES R$ 500 MILHÕES PODERÁ SER UTILIZADO PARA PAGAMENTO DE DÍVIDAS. A destinação será exclusivamente para o departamento de futebol, incluindo atletas, comissão técnica e contratações. 📌 DÍVIDAS DA RECUPERAÇÃO JUDICIAL O pagamento das dívidas aparece como uma obrigação separada. O vencedor deverá prestar auxílio financeiro para o pagamento dos credores concursais da Recuperação Judicial, além das obrigações tributárias, previdenciárias e extraconcursais, respeitando os parcelamentos, transações e demais acordos existentes. Também deverá existir uma conta vinculada com recursos equivalentes a três meses dessas obrigações. 📌 DIP DA CREFISA — CERCA DE R$ 80 MILHÕES A proposta estabelece ainda a conversão em capital social do crédito decorrente do financiamento DIP concedido pelo Banco Crefisa à SAF Vasco. O edital aponta valor líquido aproximado de R$ 80 milhões, com a conversão resultando na quitação integral dessa dívida. 📌 GARANTIA DE FLUXO DE CAIXA POR CINCO ANOS Outra obrigação pesada para o vencedor: durante cinco anos após o fechamento da operação, a Nova SAF deverá manter fluxo de caixa equilibrado. As receitas operacionais terão de cobrir integralmente as despesas operacionais e os investimentos ordinários. Como referência, serão considerados os orçamentos previstos para os dois exercícios seguintes ao fechamento. 📌 R$ 150 MILHÕES PARA CT E CATEGORIAS DE BASE Além dos R$ 500 milhões destinados ao futebol, estão previstos: • R$ 120 milhões, ao longo de 10 anos, para o centro de treinamento da equipe profissional masculina; • R$ 30 milhões, ao longo de 2 anos, para melhorias na infraestrutura das categorias de base. Importante: eventuais valores gastos com aquisição de terrenos NÃO serão contabilizados dentro desses R$ 150 milhões. 📌 ATÉ R$ 150 MILHÕES EM INCENTIVOS FISCAIS PARA O CLUB O vencedor também deverá estruturar e conduzir projetos de incentivo fiscal em benefício do Club de Regatas Vasco da Gama, chegando a até R$ 150 milhões ao longo de dez anos. Existe, entretanto, uma ressalva: se as aprovações necessárias não forem obtidas por circunstâncias fora do controle do vencedor, isso não será considerado inadimplemento contratual. 📌 APORTES ADICIONAIS SEM GANHAR MAIS AÇÕES Talvez uma das cláusulas mais relevantes do edital: se a Nova SAF não tiver dinheiro suficiente para cumprir as obrigações relacionadas à Recuperação Judicial, dívidas tributárias e extraconcursais, fluxo de caixa ou investimentos em infraestrutura, o vencedor será obrigado a fazer APORTES ADICIONAIS. E esses aportes não poderão gerar: • aumento da participação do investidor; • diluição da SAF Vasco; • redução dos valores que ainda deverão ser integralizados. Ou seja: se faltar dinheiro para cumprir essas obrigações, o investidor deverá complementar os recursos sem receber participação societária adicional por isso. 📌 PROIBIDO VENDER AS AÇÕES POR 10 ANOS Também existe um lock-up de dez anos. O vencedor não poderá vender as novas ações da Nova SAF durante esse período. E há outra trava: a Nova SAF não poderá distribuir dividendos durante os mesmos dez anos. 📌 GARANTIAS O edital detalha ainda as garantias da proposta. Será criada uma conta vinculada (escrow) com saldo mínimo equivalente a três meses das obrigações vincendas da Recuperação Judicial e das obrigações tributárias e extraconcursais. Caso o saldo fique abaixo do mínimo, o adquirente terá 20 dias úteis para recompô-lo. Além disso, o documento estabelece expressamente: fiança e aval pessoal de Marcos Faria Lamacchia e da Crefipar, com renúncia ao benefício de ordem. Caso seja comprovada a insolvência de algum garantidor após o fechamento e durante a supervisão judicial da RJ, deverá ser comprovada capacidade financeira em até 10 dias úteis. Caso contrário, o vencedor será obrigado a reforçar a conta vinculada para garantir as obrigações do plano que vencerem durante o período de supervisão judicial. 💰 QUAL É, ENTÃO, O TAMANHO DA PROPOSTA? O edital apresenta compromissos de naturezas diferentes: ➡️ R$ 500 milhões exclusivamente para o futebol; ➡️ aproximadamente R$ 80 milhões referentes ao DIP; ➡️ R$ 120 milhões para CT; ➡️ R$ 30 milhões para a base; ➡️ até R$ 150 milhões em projetos de incentivo fiscal; ➡️ auxílio financeiro para cumprimento das dívidas; ➡️ obrigação de equilíbrio de caixa por cinco anos; ➡️ e eventuais aportes adicionais necessários ao cumprimento das obrigações. Portanto, não é correto resumir a proposta simplesmente a “R$ 500 milhões pela SAF”. Os R$ 500 milhões são apenas uma das obrigações e possuem destinação exclusiva ao futebol. ⚠️ E ATENÇÃO: A SAF AINDA NÃO FOI VENDIDA. O edital não declara vencedor e não significa que a proposta existente foi definitivamente escolhida. Ao contrário: a Justiça determinou a publicidade justamente para comunicar ao mercado que se aproxima a venda da UPI Equity e permitir que outros interessados apareçam e se manifestem, inclusive de maneira sigilosa. O que está colocado à venda no procedimento competitivo é a UPI Equity, correspondente a 90% do capital social total e votante da Nova SAF, que dará ao vencedor o controle acionário da operação. A venda da Vasco SAF entra agora em uma etapa concreta de abertura ao mercado, com uma proposta vinculante servindo de referência e possibilidade de surgimento de novos interessados. #Vasco #Futebol #Leilão

JUSTIÇA PUBLICA EDITAL E ABRE CAMINHO PARA VENDA DA SAF DO VASCO A Justiça do Rio de Janeiro publicou nesta sexta-feira (28) o edital de ciência sobre a alienação da UPI Equity no processo de recuperação judicial do Club de Regatas Vasco da Gama e da Vasco da Gama SAF. O documento, expedido pela 4ª Vara Empresarial da Comarca da Capital, confirma que está se aproximando o processo competitivo para a venda da UPI Equity, que será responsável por concentrar 90% do capital social total e votante da nova SAF do Vasco. A publicação também tem o objetivo de dar ciência a eventuais interessados na operação, que poderão se manifestar no processo judicial, inclusive sob sigilo. PROPOSTA PREVÊ R$ 500 MILHÕES PARA O FUTEBOL De acordo com o edital, a proposta vinculante apresentada pelo primeiro proponente prevê aporte total de R$ 500 milhões, sendo R$ 100 milhões atualizados pelo INPC/IBGE em cada vencimento anual. Um ponto importante é que esse valor não poderá ser utilizado para pagamento das dívidas. O dinheiro deverá ser destinado exclusivamente ao departamento de futebol, incluindo atletas, comissão técnica e contratações. A proposta também prevê a conversão em capital social do crédito referente ao financiamento DIP concedido pelo Banco Crefisa, no valor líquido aproximado de R$ 80 milhões, com a quitação integral dessa dívida. INVESTIMENTOS EM CT E BASE O primeiro proponente também se compromete, segundo o edital, a investir: • R$ 120 milhões no centro de treinamento do futebol profissional ao longo de 10 anos; • R$ 30 milhões em melhorias na infraestrutura das categorias de base ao longo de dois anos; • Até R$ 150 milhões em projetos de incentivos fiscais em favor do Club de Regatas Vasco da Gama, de forma progressiva ao longo de 10 anos. Além disso, a proposta estabelece mecanismos de proteção financeira para garantir o cumprimento das obrigações da recuperação judicial, tributárias, extraconcursais e dos investimentos previstos. LAMACCHIA E CREFIPAR APARECEM COMO GARANTIDORES Entre as garantias apresentadas estão fiança e aval pessoal de Marcos Faria Lamacchia e da Crefipar, além da manutenção de uma conta vinculada com recursos suficientes para cobrir três meses das obrigações previstas. O edital, portanto, representa mais um passo formal no processo de venda da SAF do Vasco. A publicação não significa que a venda já esteja concluída: ela dá publicidade à operação e permite que eventuais interessados se manifestem no processo competitivo. O Vasco entra, agora, em uma etapa decisiva do processo que poderá definir o futuro do controle da SAF. #Vasco #Futebol #Justiça

🚨 AGORA! Justiça autoriza abertura do processo competitivo para venda de 90% da SAF do Vasco. A decisão determina a publicação do edital para alienação da UPI Equity, que representa 90% do capital social total e votante da nova SAF. Com isso, será aberta ao mercado a fase competitiva pela SAF cruzmaltina. O procedimento permitirá que outros potenciais investidores se manifestem nos autos, inclusive sob sigilo. O edital também tornará públicas as condições mínimas da proposta já existente: R$ 500 milhões para o futebol, obrigações ligadas à Recuperação Judicial, conversão do DIP de cerca de R$ 80 milhões, R$ 150 milhões em investimentos no CT e na base, além de outras garantias financeiras. A decisão não significa que a SAF já foi vendida nem que o primeiro proponente venceu. A proposta vinculante existente servirá como referência para que outros interessados possam apresentar ofertas. 🗞️ @gustavotutinha 📸 Divulgação #Vasco #Futebol #SAF

newscolina Aug 28

🚨 JUSTIÇA AUTORIZA INÍCIO DO PROCESSO DE VENDA DA SAF DO VASCO A Justiça determinou a publicação do edital que abre oficialmente o processo competitivo pela UPI Equity, responsável por 90% da SAF do Vasco. Outros investidores poderão apresentar propostas, tendo como referência a oferta inicial de R$ 500 milhões para o futebol, além de compromissos com a Recuperação Judicial, conversão de cerca de R$ 80 milhões do DIP e R$ 150 milhões em investimentos no CT e na base. 📰 @gustavotutinha #Vasco #SAF #Justiça

Gustavo Cunha Aug 28

🚨 JUSTIÇA AUTORIZA ABERTURA DO PROCESSO COMPETITIVO PARA VENDA DA VASCO SAF A Justiça determinou a publicação do edital que dá publicidade ao início do processo competitivo para alienação da UPI Equity, que representa 90% do capital social total e votante da Nova SAF do Vasco. Na prática, é o sinal de que começará a fase de abertura ao mercado do “leilão” pelo controle da SAF. A determinação prevê a divulgação da aproximação da venda para que outros potenciais investidores possam se manifestar nos autos, inclusive sob sigilo. O edital também torna pública as condições mínimas da proposta do primeiro proponente: R$ 500 milhões exclusivamente para o futebol, além de obrigações com a Recuperação Judicial, conversão do DIP de aproximadamente R$ 80 milhões, investimentos de R$ 150 milhões em CT e base e outras garantias financeiras. Importante: isso não significa que a SAF foi vendida ou que o primeiro proponente já venceu. O edital justamente abre espaço para o aparecimento de outros interessados, tendo a proposta vinculante existente como referência para o procedimento competitivo. A venda da Vasco SAF entra, portanto, em uma nova e concreta etapa judicial. #VascoSAF #Futebol #Investimento

Observador Aug 26

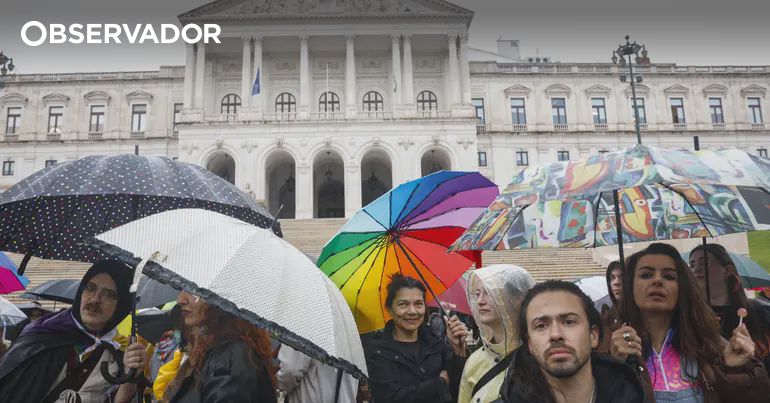
Ativistas LGBT+ solicitaram uma audiência ao Presidente da República, António José Seguro, para expressar preocupações sobre projetos legislativos que podem legalizar terapias de conversão de gênero e violar a autodeterminação, apoiados por uma petição com mais de 75 mil assinaturas, enquanto a ONU apelou à retirada dessas propostas. #IdentidadeDeGénero #DireitosHumanos #LGBTQ+

Ativistas LGBT+ pedem audiência a Seguro

Tomás Cuello pelo @Atletico após a Copa do Mundo 2026: ⚔️ 8 jogos (6 titular) ⚽️ 4 gols 🅰️ 1 assistência 🅿️ 5 participações em gols (!) ⏰ 118 mins p/ participar de gol (!) 🥅 100% conversão de chances claras (3/3!) 🔑 15 passes decisivos (!) 💪 48 duelos ganhos (!) 💨 15 dribles certos (!) 💯 Nota Sofascore 7.49 🇦🇷🔥 #Futebol #Atletico #CopaDoMundo

"O Negócio do Século de Vieira: Como se Livrou de 160 Milhões em Dívidas" O antigo presidente do Benfica ficou livre da dívida. O banco ficou com as acções — e a fugir delas."" Uma história antes da história A avó de uma amiga minha ficou viúva há uns anos e, com ela, herdou uma dor de cabeça: o marido tinha deixado dívidas de que ninguém na família sabia bem a dimensão. Antes de assinar seja o que for, a minha amiga levou-a ao advogado. E o advogado explicou-lhe uma coisa que a lei portuguesa prevê há mais de século e meio: uma herança pode ser aceite de duas maneiras. Pode aceitar-se "pura e simplesmente" — nesse caso, fica-se com tudo, o bom e o mau, e se as dívidas forem maiores do que os bens, paga-se a diferença do próprio bolso. Ou pode aceitar-se "a benefício de inventário" — fica-se com o que a herança tiver de bom, mas nunca se responde por mais do que aquilo que ela vale. Se a dívida for maior do que a casa e as poupanças do falecido, essa diferença simplesmente desaparece; não sai do bolso do herdeiro. A avó da minha amiga escolheu esta segunda opção, e dormiu descansada. Guardo esta história porque é, sem exagero nenhum, a chave para perceber o que aconteceu este mês com o Novobanco e as empresas de Luís Filipe Vieira. Só que, em vez de uma família a lidar com um advogado, temos um banco a lidar com uma norma internacional de contabilidade chamada IFRS 10. E o resultado, tecnicamente, é o mesmo: ficar com o que interessa, sem ficar com o resto. Vamos por partes, e por ordem cronológica, porque esta história começa muito antes da notícia desta semana. 2017 e antes — como nasceu a dívida Luís Filipe Vieira, na altura presidente do Sport Lisboa e Benfica, tinha um grupo de empresas imobiliárias — entre elas a Promovalor e a Inland. Estas empresas foram, ao longo de anos, financiadas pelo Banco Espírito Santo (BES) com centenas de milhões de euros. Em 2017, a dívida total deste grupo económico rondava os 400 milhões de euros. Essa dívida tinha duas partes bem diferentes, e é essencial perceber a diferença desde já: Primeira parte — 160 milhões de euros em VMOC. VMOC quer dizer "Valores Mobiliários Obrigatoriamente Conversíveis". Explicando sem jargão: é um instrumento financeiro em que se empresta dinheiro com uma condição escrita no contrato — se a dívida não for paga até determinado prazo, ela transforma-se automaticamente em acções da empresa devedora. Ou seja, deixa de ser dinheiro que a empresa deve, e passa a ser propriedade (capital) da empresa que o credor passa a deter. Destes 160 milhões, 90 milhões pertenciam à Promovalor e 70 milhões à Inland. Segunda parte — cerca de 240 milhões de euros em crédito bancário e hipotecário directo. Este era financiamento normal, sem a cláusula de conversão em acções — dinheiro emprestado para construção e promoção imobiliária, com hipotecas sobre os terrenos e edifícios como garantia. Em 2017, para tentar resolver a situação sem décadas de tribunais, o BES/Novobanco e Vieira chegaram a um acordo relativamente à segunda parcela (os 240 milhões de crédito directo): o património imobiliário real do grupo — terrenos e edifícios em Tavira, Loures, Vila Franca de Xira, um hotel Sheraton na Reserva do Paiva, no Brasil, entre outros — foi retirado das empresas Promovalor e Inland e colocado dentro de um fundo de investimento, gerido por uma entidade independente chamada C2 Capital Partners. Este fundo passou a vender os imóveis, ao ritmo do mercado, e a entregar o dinheiro das vendas ao banco, para ir abatendo a dívida. Em troca de terem cedido este património, o Novobanco ficou a deter cerca de 96% das "unidades de participação" (uma espécie de acções) deste fundo, e Vieira/Promovalor manteve os restantes 4%. O resultado prático desta operação de 2017 foi crucial: a partir daqui os imóveis reais e valiosos deixaram de pertencer à Promovalor e à Inland. Passaram a pertencer ao fundo. As duas empresas ficaram, na prática, sem património de peso — apenas com a dívida que ainda não tinha sido "resolvida" desta forma, ou seja, os 160 milhões de VMOC. 2017–2021 — o Acordo de Capital Contingente e o dinheiro público Quando o Novobanco foi criado a partir dos destroços do BES e vendido ao fundo americano Lone Star, foi assinado um mecanismo chamado Acordo de Capital Contingente (CCA). Este acordo obrigava o Estado português, através do Fundo de Resolução, a injectar capital no Novobanco sempre que este registasse perdas em créditos "podres" herdados do BES que fizessem descer os seus rácios de capital abaixo de um determinado limite. As perdas relacionadas com o grupo Vieira entraram exactamente neste mecanismo. À medida que os créditos e os VMOC deste grupo perdiam valor, o Novobanco ia registando "imparidades" — o termo técnico para dizer "estou a admitir que não vou receber este dinheiro, e vou apontar essa perda nas minhas contas". Essas imparidades geravam prejuízos, e esses prejuízos accionavam pedidos de capital ao Fundo de Resolução, que por sua vez ia buscar esse dinheiro a empréstimos do Estado — ou seja, em última instância, ao contribuinte. Neste período, o Novobanco chegou a provisionar a 100% os 160 milhões de euros dos VMOC — quer dizer, deu esse valor como perdido por completo, nas contas do banco, muito antes de a questão jurídica estar decidida. Uma fatia esmagadora desta perda de 160 milhões acabou por ser coberta, indirectamente, pelas injecções de capital público que o Acordo de Capital Contingente obrigava a fazer. É por isto que é justo dizer que os contribuintes portugueses já pagaram, de facto, uma parte substancial desta história — não porque tenham assinado um cheque com o nome de Vieira escrito, mas porque o mecanismo de resolução bancária funcionou precisamente como uma rede de protecção para as perdas do Novobanco, e estas perdas incluíam esta dívida. Este Acordo de Capital Contingente já terminou. Tinha um prazo e um tecto máximo de injecções, ambos esgotados. É um ponto importante a reter para o fim desta história. O litígio jurídico — o Novobanco tenta travar a conversão Apesar de os VMOC preverem, por contrato, a conversão automática em acções caso a dívida não fosse paga, o Novobanco não aceitou esta conversão de bom grado. Durante anos, o banco contestou-a em tribunal, tentando fazer cancelar essa conversão nos aumentos de capital da Promovalor e da Inland. Porquê resistir a ficar dono de duas empresas, em vez de simplesmente aceitar? Porque, como veremos, "ficar dono" de empresas cheias de dívidas por pagar é um problema, não um prémio. Fevereiro de 2026 — o Supremo Tribunal dá razão a Vieira Em Fevereiro de 2026, o Supremo Tribunal de Justiça decidiu esta disputa a favor de Luís Filipe Vieira. A decisão final obrigou o Novobanco a reconhecer aquilo que o contrato dos VMOC sempre tinha previsto: a conversão da dívida em acções. Na prática, o banco tornou-se, de um dia para o outro, o accionista maioritário das duas sociedades — com 66% do capital da Promovalor e 63,3% do capital da Inland. Para Vieira, este foi o desfecho que procurava: os 160 milhões de euros de dívida pessoal e do grupo, contraídos ainda no tempo do BES, ficaram legalmente extintos. Em troca, entregou ao banco a propriedade maioritária de duas empresas — que, como já vimos, tinham sido esvaziadas do seu património real em 2017. Do lado das contas do Novobanco, esta conversão não trouxe surpresas de maior a este nível específico: como a dívida de 160 milhões já estava provisionada a 100% havia anos, a decisão do Supremo não teve impacto adicional relativamente a este valor. O dinheiro, por assim dizer, já tinha sido dado como perdido antes mesmo de o tribunal decidir. O tamanho real do problema — de onde vêm os 278 milhões Aqui está o ponto que costuma confundir mais gente: se os 160 milhões de VMOC foram "limpos" através da conversão em acções, porque é que a notícia fala de um buraco de 278 milhões de euros nestas empresas? A resposta está na diferença entre a dívida total do grupo e a parcela que foi coberta pelos VMOC. Recorde-se: a dívida total em 2017 era de cerca de 400 milhões. Destes, apenas 160 milhões estavam ligados aos VMOC. Os restantes cerca de 240 milhões eram crédito bancário directo — a dívida que, em 2017, ficou associada ao fundo de imóveis, mas que continuou, tecnicamente, registada como passivo das próprias empresas Promovalor e Inland, à espera de ser paga pelas vendas dos imóveis. Ao longo de quase uma década de incumprimento, esta segunda parcela foi acumulando juros de mora e encargos — cerca de 38 milhões de euros adicionais. A conta soma-se assim: • Dívida global do grupo em 2017: aproximadamente 400 milhões de euros • Menos os 160 milhões de VMOC, extintos pela conversão em acções: fica um remanescente de cerca de 240 milhões • Mais os juros de mora e encargos acumulados ao longo dos anos: mais cerca de 38 milhões • Total do passivo actual das duas sociedades: 278 milhões de euros Este é, portanto, o "buraco" que hoje consta das contas da Promovalor e da Inland, e que nada tem a ver com os VMOC já resolvidos — é o que sobrou da outra fatia da dívida, a que nunca foi convertida em capital. E que garantias existem para pagar estes 278 milhões? Apenas o que resta do património no fundo gerido pela C2 Capital Partners. Quando os imóveis lá foram colocados em 2017, foram avaliados, na altura, num valor bruto de cerca de 244 milhões de euros — uma avaliação que se veio a revelar largamente inflacionada. À medida que os terrenos e edifícios foram sendo colocados à venda no mercado real (por exemplo, o Sheraton na Reserva do Paiva, no Brasil, vendido há cerca de um mês ao grupo hoteleiro português Vila Galé), os valores obtidos ficaram muito abaixo dessas avaliações antigas. Hoje, estima-se que o que resta por vender no fundo — que inclui ainda terrenos como os Páteos da Luz em Tavira, a Quinta dos Salgados em Santa Iria da Azóia, o Parque Oriente em Loures e a Quinta do Cochão em Vila Franca de Xira — valha entre 80 e 100 milhões de euros. Ou seja: mesmo que o banco consiga vender tudo o que resta no fundo pelo melhor preço possível, recuperará apenas entre 80 e 100 milhões para abater um passivo de 278 milhões. Mais de 170 milhões de euros deste "buraco" nunca serão pagos a ninguém — simplesmente deixarão de existir, por impossibilidade de cobrança, quando as empresas vazias forem, mais cedo ou mais tarde, extintas. Porque é que o banco não soma este buraco às suas próprias contas Chegamos aqui ao ponto mais técnico, mas também ao mais importante — e é aqui que a história da avó da minha amiga volta a fazer sentido. O Novobanco tem 66% e 63,3% do capital destas duas empresas. Bastaria isso, em contabilidade tradicional, para ser obrigado a somar às suas contas todos os activos e passivos delas — incluindo o "buraco" de 278 milhões. Mas a contabilidade moderna, através da norma internacional IFRS 10, deixou de olhar apenas para quem tem a maioria das acções. Passou a olhar para quem tem controlo efectivo — ou seja, quem manda de facto na empresa. A IFRS 10 exige três condições, todas em simultâneo, para que uma empresa seja obrigada a "consolidar" outra nas suas contas: 1. Ter poder — o direito e a capacidade real de dirigir as decisões operacionais e financeiras relevantes da empresa. 2. Ter exposição a resultados variáveis — ter direito aos lucros, ou estar exposto aos prejuízos, dessa empresa. 3. Ter capacidade de usar esse poder para influenciar esses resultados. O Novobanco fez uma escolha deliberada: apesar de ter a maioria do capital, recusou-se a nomear administradores próprios para os órgãos sociais da Promovalor e da Inland. Sem gente sua na gestão, o banco não assina cheques, não aprova orçamentos, não decide contratações nem vendas do dia a dia dessas empresas. A gestão formal continua, hoje, nas mãos do próprio Luís Filipe Vieira. Ao provar aos auditores externos e ao Banco Central Europeu que é, de facto, um accionista passivo e bloqueado — dono do papel, mas sem mão na engrenagem —, o Novobanco cumpre os critérios técnicos para não ser obrigado a consolidar estas duas sociedades. É exactamente a lógica do "benefício de inventário": aceitar a propriedade formal, sem aceitar a responsabilidade integral pelas dívidas associadas a essa propriedade. Como é que isto aparece, então, nas contas do banco? Se as empresas não entram "linha a linha" nas contas do Novobanco, como é que o banco as regista? A resposta divide-se em duas partes bem distintas, e vale a pena perceber esta divisão com clareza, porque é aqui que está o "coração" financeiro de toda a operação: As empresas (Promovalor e Inland) — ficam de fora do balanço. O banco regista as suas acções nestas duas empresas como um activo financeiro avaliado ao "justo valor" — e esse justo valor, dado o estado das empresas, é de 0 euros. O passivo de 278 milhões que está dentro delas não entra nas contas do banco. O fundo de investimento (gerido pela C2 Capital Partners) — entra no balanço. Como o Novobanco detém cerca de 96% das unidades de participação deste fundo — que é uma entidade separada, gerida de forma independente, sem as dívidas das empresas de Vieira — regista o valor desta participação ao seu justo valor de mercado: os já mencionados 80 a 100 milhões de euros em imóveis por vender. Explicando de outra forma: o banco leva para dentro de casa o que ainda vale dinheiro (a fatia dos imóveis no fundo), e deixa cá fora o que só tem dívidas (as próprias empresas). É esta divisão, tecnicamente permitida pelas regras internacionais, que suscita a pergunta moral com que qualquer leigo fica ao ler esta notícia. Porque não reergue as empresas, e porque não as fecha já Uma pergunta óbvia surge aqui: se o Novobanco tem mais de 60% do capital destas empresas, porque não usa esse poder para as reerguer, ou, em alternativa, para simplesmente as liquidar de vez, já que valem zero? Reerguer não é opção. Fazê-lo exigiria ao banco injectar dezenas ou centenas de milhões de euros novos nestas sociedades para pagar credores e tentar pôr um negócio a funcionar — só que não há negócio nenhum para pôr a funcionar. A Promovalor e a Inland não produzem nada, não têm fábricas nem prestam serviços; eram apenas holdings imobiliárias, e o património imobiliário real já foi retirado delas em 2017. Não há nada para salvar. Além disso, o Banco Central Europeu proíbe, em termos gerais, que bancos comerciais funcionem como promotores imobiliários ou injectem capital novo em empresas insolventes de clientes, precisamente porque isso destruiria os seus próprios rácios de capital. Liquidar também não é simples. Para pedir a liquidação ou insolvência de uma empresa da qual se é accionista maioritário, é normalmente necessário assumir primeiro o seu controlo formal: convocar uma assembleia geral, destituir a gerência actual (neste caso, a de Vieira), nomear administradores próprios, e só depois avançar com o processo de insolvência. O problema é que, no preciso momento em que o Novobanco nomeasse os seus próprios administradores e assumisse a gestão, activaria exactamente o critério de "controlo" da norma IFRS 10 que até aqui evitou cuidadosamente. Nesse instante, o buraco de 278 milhões entraria directamente para o balanço do banco, contaminando os seus rácios financeiros — antes mesmo de um tribunal decretar a liquidação, processo que pode demorar anos na justiça portuguesa. Além disso, quem assume a gestão de uma empresa em situação de insolvência iminente pode ficar exposto a responsabilidades legais e fiscais sobre dívidas passadas, incluindo eventuais dívidas à Autoridade Tributária ou à Segurança Social — mais um motivo para o banco preferir manter-se à distância. Por fim, uma liquidação das empresas em si não traria dinheiro nenhum ao banco, porque elas já não têm bens — o dinheiro que ainda há para recuperar está todo dentro do fundo de imóveis, e esse processo de venda já está em curso, independentemente do destino formal das duas sociedades. O resultado é uma espécie de "coma induzido": o banco não reergue as empresas, porque seria deitar dinheiro bom em cima de dinheiro perdido; não as líquida directamente, para não arrastar o passivo para o seu próprio balanço; e tenta, isso sim, vender a sua posição acionista — mesmo que seja por um euro simbólico — a terceiros ou ao próprio Vieira, "empurrando" o problema jurídico para quem o quiser aceitar. Foi exactamente isso que o banco tentou fazer em Março de 2026, através do exercício de uma opção de venda das suas acções na Promovalor e na Inland — tentativa que falhou "por incumprimento da contraparte", suspeitando-se, sem que a notícia o confirme expressamente, que essa contraparte seja o próprio Vieira. No relatório e contas, o Novobanco garante que vai continuar a procurar formas de se desfazer desta posição. Porque é que alguém quereria comprar acções que valem zero? Aqui vale a pena parar num pormenor que costuma intrigar quem segue este caso pela primeira vez. Se o Novobanco avalia as suas acções da Promovalor e da Inland em zero euros, porque é que, em Março de 2026, havia aparentemente alguém do outro lado disposto a comprá-las — numa operação que só não avançou por, segundo a notícia, "incumprimento da contraparte"? Antes de continuar, uma ressalva importante: a notícia não identifica quem era essa contraparte. A suspeita, levantada por órgãos de comunicação social e não confirmada pelo banco, é que possa ter sido o próprio Luís Filipe Vieira. É uma hipótese plausível — ele é, afinal, quem continua a gerir estas empresas, e seria o comprador mais óbvio de uma posição que, no fundo, já controla na prática — mas continua a ser apenas isso: uma hipótese. O raciocínio que se segue explora este cenário por ser o mais instrutivo, não porque esteja estabelecido como facto. Dito isto, a pergunta mantém-se válida mesmo em abstracto: porque é que alguém compraria "nada"? A resposta está em perceber que "zero" é o valor de liquidação — o que sobraria para um accionista se a empresa fosse fechada hoje e todas as dívidas pagas primeiro. Não é o valor de uso. Imagine-se uma casa arruinada, com uma hipoteca maior do que aquilo que ela vale — o banco, sabendo que nunca vai recuperar todo o dinheiro através dela, muitas vezes nem se dá ao trabalho de a executar, porque dá mais despesa do que proveito. A casa "vale zero" no papel, mas continua a ser um tecto, uma morada, uma estrutura que alguém pode ocupar e usar, sem nunca ser obrigado a pagar a hipoteca por inteiro. É exactamente esta lógica que se aplica à Promovalor e à Inland. Quem quer que controle estas empresas — hoje Vieira, enquanto gestor de facto — decide os contratos que assinam, o uso que fazem da estrutura jurídica, o destino do que ainda resta. E nunca é obrigado, só por deter ou controlar as acções, a pagar do seu próprio bolso a dívida de 278 milhões que lá dentro dorme, porque essa dívida é da empresa, uma pessoa colectiva distinta, e não da pessoa que a gere ou possui. É este o activo real que se procura quando se procura comprar "nada": não património, mas controlo, protegido pela responsabilidade limitada. Portugal já viu este mecanismo em acção antes, embora noutro contexto. Em 2008, o Estado português nacionalizou o falido Banco Português de Negócios (BPN) por um valor simbólico de um euro. Não porque o banco valesse, literalmente, um euro, mas porque o seu valor de liquidação era negativo — tal como o das empresas de Vieira hoje —, e o preço simbólico serviu apenas para formalizar a transferência do controlo. A diferença crucial é que o Estado, ao nacionalizar, aceitou também as dívidas do BPN, por ter um interesse público a defender. Um comprador privado das acções da Promovalor ou da Inland não teria essa obrigação: herdaria o controlo, sem herdar a exigência de pagar as dívidas com património pessoal. O economista Adam Smith já tinha avisado, há mais de dois séculos, sobre este tipo de separação entre quem controla e quem responde: observou que quem gere dinheiro alheio raramente lhe dedica o mesmo cuidado vigilante que dedicaria ao seu próprio. A ideia aplica-se aqui de forma quase inversa, mas com a mesma raiz — se ninguém está exposto ao custo total das más decisões do passado (nem o Novobanco, que não quer gerir, nem quem quer que venha a controlar as empresas, que não paga pessoalmente a dívida), o incentivo para alguém resolver de vez o problema de fundo — os 278 milhões por cobrar — torna-se praticamente nulo. A "casa arruinada" fica na rua, meio abandonada, precisamente porque a ninguém compensa assumir o custo de a demolir. Quem pagou, e quem vai pagar, no final de contas Chegados aqui, faz sentido separar duas perguntas que costumam confundir-se: uma é técnica ("isto é legal?"), a outra é moral ("isto é justo?"). Do ponto de vista técnico e regulatório, a resposta é relativamente simples: sim, o Novobanco está a aplicar correctamente as regras internacionais de contabilidade, e o Banco Central Europeu prefere mesmo que assim seja — obrigar o banco a consolidar um passivo de 278 milhões de euros que não escolheu, e sobre o qual não tem controlo de gestão, fragilizaria desnecessariamente a sua posição de capital. A questão moral é mais incómoda, e tem duas camadas. A primeira camada é sobre quem já pagou. Os 160 milhões de euros de dívida ligados aos VMOC foram, na prática, absorvidos pelo sistema de resolução bancária português ao longo dos anos em que o Acordo de Capital Contingente esteve activo — o que quer dizer, em bom português, que uma fatia esmagadora deste valor acabou coberta por injecções de capital público no Novobanco, financiadas por empréstimos do Estado. Some-se a isto uma fatia adicional de perdas relacionadas com a insuficiência das garantias do crédito de 240 milhões — estima-se que o impacto total, directo e indirecto, do grupo económico de Vieira sobre as contas cobertas pelo mecanismo de resolução tenha rondado os 200 a 300 milhões de euros. Dizer que "os portugueses pagaram para limpar parte da dívida de Vieira" é, por isto, uma descrição materialmente correcta. A segunda camada é sobre a assimetria entre o cidadão comum e o grande devedor. Se uma família comum deixar de pagar a prestação da casa, o banco fica com a casa, a família perde o imóvel, e continua a dever a diferença — com o risco de penhora de salário e de bens futuros. No caso de um grande devedor do sistema, existem instrumentos como os VMOC, fundos de reestruturação e mecanismos de capital contingente que permitem "limpar" formalmente o passivo pessoal, isolar o património ainda valioso para o credor, e distribuir o prejuízo residual pelo sistema financeiro e, em última instância, pelo contribuinte. É um duplo padrão real, mesmo que nenhuma das partes envolvidas esteja, tecnicamente, a infringir a lei. E agora? O risco para o contribuinte, hoje, é zero Há, no entanto, uma boa notícia nesta história, que raramente é dita com a mesma clareza com que se conta o resto: relativamente aos 278 milhões de euros que ainda restam nestas duas empresas, o risco para o contribuinte português é, hoje, nulo. Há três razões concretas para isto. Primeira: o Acordo de Capital Contingente que ligava as perdas do Novobanco ao Fundo de Resolução já terminou, com o seu prazo e tecto máximo esgotados. O Novobanco é hoje um banco privado, rentável, maioritariamente detido pelo grupo financeiro francês BPCE. Qualquer perda futura relacionada com este processo terá de ser absorvida pelos accionistas privados do banco, não pelo Estado. Segunda: esta dívida específica de 278 milhões já está, segundo a própria notícia, provisionada a 100% pelo banco — ou seja, o Novobanco já deu este valor como perdido nas suas próprias contas, com impacto já assumido no passado. A recusa em consolidar as duas empresas em 2026 serve, precisamente, para impedir que esta dívida antiga "ressuscite" e volte a afectar o balanço actual da instituição — mas o impacto financeiro, no que toca ao banco, já foi contabilizado. Terceira: os 278 milhões continuam registados como passivo dentro da Promovalor e da Inland, e, como o Novobanco nunca deu qualquer garantia pessoal por estas dívidas nem assumiu a gestão das empresas, esse passivo está "fechado" dentro delas. Se as empresas entrarem, no futuro, em liquidação ou insolvência final, o processo simplesmente encerra sem que os credores consigam cobrar — porque não há património para o fazer. A dívida extingue-se por impossibilidade de cobrança, sem que o Estado ou o contribuinte sejam chamados a pagar mais um cêntimo. Para terminar Voltemos, para fechar, à avó da minha amiga. Quando ela aceitou aquela herança "a benefício de inventário", ninguém achou que estivesse a fazer batota — estava apenas a usar uma protecção legal que existe, precisamente, para que um cidadão comum não seja arrastado para dívidas que nunca escolheu contrair. O Novobanco fez, tecnicamente, a mesma escolha. A diferença é que o "falecido", neste caso, é um grupo de empresas cujo colapso teve origem em créditos concedidos com pouco critério ainda no tempo do BES, cujas perdas já foram, em larga medida, cobertas por dinheiro público ao longo de quase uma década, e cujo devedor original viu a sua responsabilidade pessoal extinta por um instrumento contratual que ele próprio assinou décadas antes de este desfecho estar decidido. A lei está a ser cumprida, ponto por ponto. Fica apenas a pergunta que a lei, por definição, não responde: se o pequeno herdeiro e o grande banco têm ambos o direito de dizer "não aceito mais do que aquilo que a herança vale", porque é que, olhando para trás, é sempre o mesmo lado da sociedade que acaba a pagar a diferença primeiro? #Novobanco, #Luís Filipe Vieira, #Promovalor, #Inland, #VMOC, #IFRS10, #Fundo de Resolução, #BES, #Lone Star, #banca portuguesa, #contabilidade, #imparidades, #dívida, #explicador

DataFut Aug 9

A partir desse domingo, escreverei uma matéria toda semana na newsletter do The News Sports sobre futebol com um viés estatístico. Para começar, escrevi sobre o dilema do estilo de jogo do Internacional e a diferença da conversão das chances. https://t.co/yScODMagRe https://t.co/t8jzpves4R #Futebol #Estatísticas #Newsletter

Observador Jul 17

A ONG ambientalista Zero defende a extensão do mecanismo de conversão de dívida para financiamento climático a mais países lusófonos antes da COP31, propondo a criação de um Fundo Lusófono para o Clima e destacando a importância de garantir justiça climática e apoio prioritário às populações vulneráveis. #AlteraçõesClimáticas #JustiçaClimática #FinanciamentoClimático

Dívida climática. Zero quer alargar conversão a mais países
Observador Jul 7

O edifício da antiga sede da Pfizer em Nova Iorque, que está em fase de conversão em apartamentos de luxo, enfrenta um risco de colapso após o cedimento de duas colunas, resultando em evacuações e perturbações no trânsito na área. #NovaIorque #Manhattan #colapso

Ex-sede da Pfizer em risco de colapso. Há evacuações

BRASIL 🇧🇷 x NORUEGA 🇳🇴: o que podemos esperar? Senti vontade de olhar e perguntei diretamente ao tarot: o Brasil vencerá a Noruega, nas 8ªs de final, e avançará para as 4ªs? Confesso que achei que as cartas viriam confusas, mas foram até bem diretas. Aqui mostra que, ao mesmo tempo em que estamos confiantes na vitória e na nossa fé, a seleção também está apreensiva. Teremos um jogo intenso, em que poderemos sofrer gol no final do primeiro tempo, trazendo um fardo emocional altíssimo para jogadores. Vai haver muito corpo a corpo, possivelmente, um jogo com muitas faltas e com a incursão incessante da rainha de espadas, ou seja, o Haaland (é muito comum homens terem energia feminina, yin, e isso nada tem a ver com orientação sexual, só pra deixar claro). O Brasil não tem medo da Noruega: tem medo do Haaland. Mas o Ancelotti não tem, Vini, Endrick e, principalmente, Gabriel. O medo é nosso. Pode parecer ilusão o que vou falar, mas, pela energia do AGORA, o Brasil encontrará espaço para serem criativos e terão bastante posse de bola. Uma energia espiritual muito forte (Sacerdotisa) está nos regendo e o Rei de Copas foi quem fechou o jogo, junto com a rainha de ouros. Ou seja, com ele em campo, a vitória será decidida em uma jogada inacreditável. Possibilidade de prorrogação. Mas, uma coisa me deixa curiosa. É como se o Haaland fosse uma dúvida, como se fosse sentir em alguma jogada mais forte ou acontecer algo estranho, como cair, tropeçar, se irritar, e afetaria seu desempenho e ele vai lutar com todas as forças, mas o escorpião escandinavo assim, o bem-te-vi o predará e será a nossa chance. 3 gols possíveis. Sabem que sou ruim de placar, mas temos um jogo tão forte aqui que falaria Brasil 3 x 1 Noruega. Muitos gols. Observação importante: vocês sabem que lemos as probabilidades. E, se houver pênalti, Haaland tem chances de perder a conversão. Se existir pênalti no tempo normal, ele também tem chance de perder. Confiem no nosso Bem-te-vi, que é um passarinho, mas é bravo, intriguento, afrontoso e não leva desaforo pra casa. Se o Ancelotti for iluminado pela sacerdotisa, faria uma substituição milagrosa, mais uma vez, com um jovem e um que é pouco mais velho. ACREDITEM!! ✨🙌💜🇧🇷 #Copa #CopaNaCazéTV #copaénaglobo #CopaDoMundo #Fıfaworldcup #wc26 #SBT #CopaDoMundo #Fifaworldcup #Brasil

Neste lugar, Nossa Senhora apareceu dezoito vezes a Santa Bernadette. Foi aqui que Nossa Senhora nos chamou à penitência, à conversão e à oração. Como é especial rezar em Lourdes. Um lugar de paz. Um lugar que nos aproxima de Deus. Como foi bom rezar em Lourdes. https://t.co/fkAllwDGSI #Lourdes #Oração #Fé