BETA nonprofit public democratic european moderated

Search

#likvidita

Ministr financí Scott Bessent oznámil, že americké ministerstvo financí může při odkupech dlouhodobých státních dluhopisů překročit objem čtyř miliard USD na jednu operaci, což má podpořit likviditu na trhu v době rostoucích výnosů a obav z veřejného dluhu a konfliktu s Íránem. #dluhopisy #americkáekonomie #likvidita
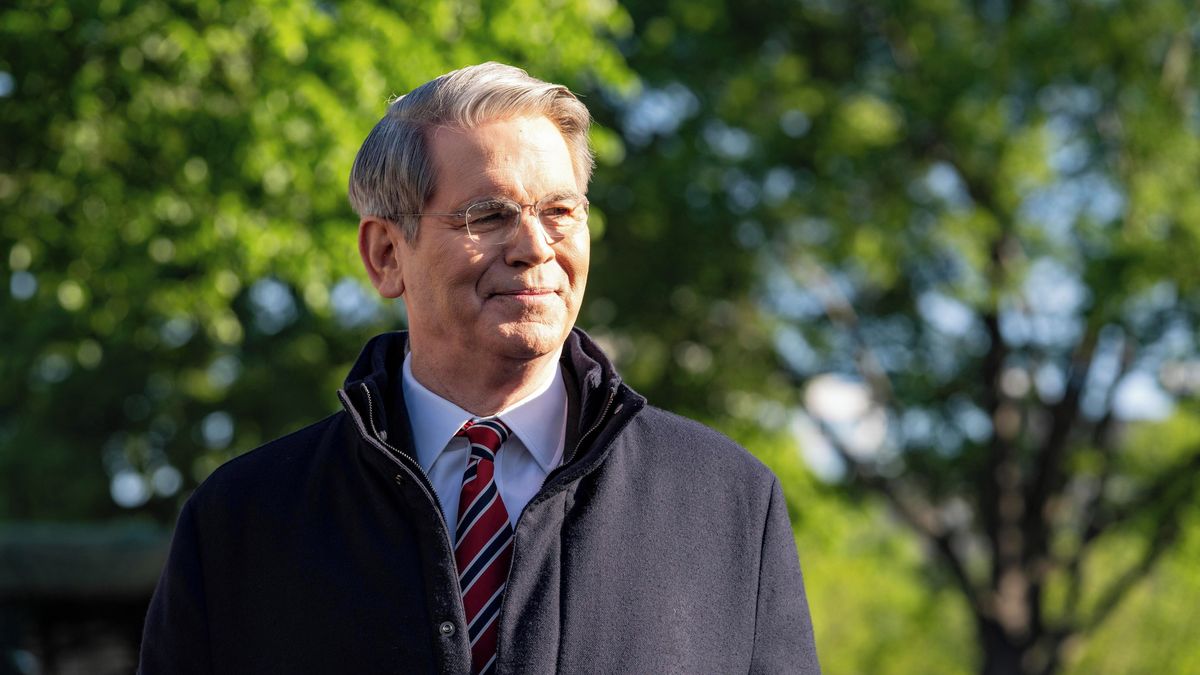
Bessent: Můžeme odkoupit dluhopisy i za více než čtyři miliardy USD
Americké ministerstvo financí zdvojnásobí objem odkupů dlouhodobých státních dluhopisů na čtyři miliardy USD na operaci, aby podpořilo likviditu na trhu a zmírnilo rostoucí výnosy, které vyvolávají obavy investorů, zejména po nedávném výprodeji, který zvýšil výnos třicetiletých dluhopisů na nejvyšší úroveň od roku 2007. #státníDluhopisy #americkéFinančníTrhy #likvidita
USA po růstu výnosů zdvojnásobí objem odkupu dlouhodobých dluhopisů
Delfi Aug 19

Krievijā cilvēki masveidā izņem miljardiem dolāru no valsts bankām, bažījoties par valdības iespējamām konfiskācijām, kas radījusi likviditātes problēmas banku sektorā un apgrūtinājusi valdības spējas finansēt pieaugošo budžeta deficītu. #Krievija #NaudasIzņemšana #UzticībaFinanšuSistēmai

Krievijā bažīgi cilvēki no valsts bankām izņem miljardiem dolāru

Krievijā cilvēki masveidā izņem naudu no valsts bankām, bažījoties par iespējamām noguldījumu konfiscēšanām, kas šogad jau pārsniegusi 24,7 miljardus ASV dolāru, radot likviditātes problēmas banku sistēmā un apgrūtinot valdības spēju finansēt militāros izdevumus. #Krievija #finanšuSistēma #noguldījumuKonfiscēšana

Krievijā cilvēki steidz izņemt naudu no valsts bankām bailēs par noguldījumu konfiscēšanu
Petr Žabža Aug 16

Tohle bude dlouhé... Tento 👇můj příspěvek včera získal jistou míru popularity a vyvolal relativně bouřlivé reakce nejenom od @ViralErik, ale i od širší investiční komunity. Neměl jsem včera čas věnovat se detailům, ale za svým tvrzením si ze zkušenosti stojím a pokud mi věnujete pár minut čtení, dodám vám reálná data. Erikův původní příspěvek prezentuje 15 % p. a. po dobu 40 let na jednorázové investici 500 000 Kč (bez dalšího přihazování do tohoto balíku peněz) jako realistický „slušný start”, vedoucí na budoucí celkovou hodnotu investice přibližně 134 milionů Kč. Matematicky je výpočet naprosto správný. Ekonomicky, empiricky a behaviorálně jde o vysoce nepravděpodobný scénář, který systematicky podceňuje riziko, volatilitu, riziko sekvence výnosů a praktickou proveditelnost 🧵 Historické pravděpodobnosti dosažení 15% CAGR na 30–40 letech jsou nízké Podle tabulky pravděpodobností z Journal of Portfolio Management (publikované AAII, data 1926–1993, překrývající se periody) je historická pravděpodobnost dosažení alespoň 15 % annualizovaně následující: 👉20 let: 15,19 %, 👉30 let: 10,39 %, 👉40 let: 7,29 %. U indexu S&P 500 (total return, dividendy reinvestovány) ukazují rolling data (Shiller / do srpna 2026 a další zdroje 1926+): 👉30letá rolling období: nejhorší cca 3,6–7,8 %, nejlepší cca 14,3–14,8 %, medián/průměr kolem 9,5–11 %, 👉40letá rolling období: typicky cca 8,9–12,5 %, průměr kolem 11 %. Hodnota 15 % se vyskytuje pouze ve výjimečných oknech. Nejlepší 30leté okno v moderní historii se pohybuje pod 15 %. Dosažení konzistentních 15 % po celých 40 letech vyžaduje buď extrémní koncentraci (historicky nejspíš tech/growth), téměř perfektní načasování, nebo znalosti a zkušenosti, které dlouhodobě převyšují téměř všechny existující profesionály. Citované příklady (QQQ / Nasdaq 100 / Nasdaq Composite / Berkshire) problém potvrzují, nikoli vyvracejí Nasdaq 100 / QQQ Od vzniku (1985/86) dosahuje přibližně 14,0–14,7 % CAGR nominálně (reálně kolem 11 %). Maximální propad činil –82,9 % (březen 2000 – říjen 2002). V letech 2000–2002 následovaly tři roky v řadě se ztrátami přes –30 %. I při cca 14% CAGR investor, který začal blízko vrcholu, čekal více než 13 let na návrat na předchozí maximum. Nasdaq Composite (širší index, od února 1971) Dlouhodobý CAGR od vzniku se pohybuje kolem 10,5–10,6 %. Maximální propad dosáhl –77,9 % (březen 2000 – říjen 2002), přičemž na nové maximum se index vrátil až kolem roku 2014/2015 (tj. inevstoři byli více než 12–15 let “pod vodou”). Ani širší a méně koncentrovaný Nasdaq Composite tedy nedosahuje konzistentních 15 % bez extrémních propadů. Berkshire Hathaway Od roku 1965 dosahuje přibližně 19,7–19,9 % CAGR. Ano, jde o objektivní “misfit” a ve svém příspěvku jsem psal, že jediný, kdo se k metě “+15 % na 40 letech” dostal, byl Warren Buffett. Cesta k ní však zahrnovala: –48,7 % (1974), “max-to-min” kolem –44 až –50 % (1998–2000), –31,8 % (2008) a další výrazné propady. Historická volatilita je vyšší než u S&P 500 a sám Buffett dlouhodobě doporučuje většině investorů kupovat index. I ti nejlepší dlouhodobí vítězové (top 20 amerických akcií 1985–2024) měli průměrný maximální pokles kolem 72 % a dobu zotavení 4–5 a více let. „Konzistentních 15 % bez zakolísání (doplněno mnou)“ nedosáhl ani Buffett, ani Nasdaq 100, ani širší Nasdaq Composite. Riziko sekvence výnosů a behaviorální realita hypotézu ničí Jednorázová investice na 40 let znamená maximální citlivost na pořadí výnosů. Hluboký propad v prvních 5–10 letech dramaticky snižuje konečnou hodnotu investice i při stejném průměrném výnosu. Historicky S&P 500 prošel několika obdobími s propady –40 % až –55 % (1929–1932, 1973–1974, 2000–2002, 2007–2009). Retailoví investoři dosahují systematicky nižších výnosů vůči indexu o 1–3 procentní body ročně právě kvůli panickým prodejům. Osmnáctiletý investor s 500 000 Kč (již to je samo o sobě netypické) za 40 let pravděpodobně prožije 4–6 medvědích trhů. Představa, že „nepřidá ani korunu a vydrží všechno“, je behaviorálně nereálná pro drtivou většinu populace. Aktivní správa a tvrzení „umět 15 %“ Data SPIVA (S&P Dow Jones Indices) dlouhodobě ukazují: 👉Za 10–20 let 85–94 % aktivních amerických large-cap fondů (a ještě vyšší podíl u všech lokálních akciových fondů) nepřekoná příslušný benchmark (po zohlednění nákladů a "survivorship bias"). 👉Konzistence top performerů je mizivá – fondy z top kvartilu se téměř nikdy neudrží v top kvartilu po dobu pěti a více let. Profesionální tvrzení „měl bys těch 15 % umět“ je proto v přímém rozporu s empirií. Dlouhodobě konzistentních 15 % je výjimka, nikoli standard. Realita versus motivační zkratka 👉Dlouhodobý očekávaný výnos diverzifikovaného akciového portfolia se historicky pohybuje nominálně kolem 9–11 %. 15 % představuje ambiciózní cíl pro vysoce koncentrované a rizikové portfolio, ne základní scénář. 👉Inflace: 15 % nominálně při průměrné inflaci 2,5–3 % znamená reálně přibližně 11,5–12 %. I to je velmi vysoká hodnota. 👉Pro českého investora navíc vstupují do hry měnové riziko (CZK versus USD), daňový režim, náklady, likvidita a behaviorální faktory každého jednotlivého investora. Motivační příspěvek, který prezentuje outlier scénář jako „docela slušný start“ bez explicitního upozornění na volatilitu, riziko masivních propadů a pravděpodobnost, vytváří falešná očekávání. Suma sumárum “15 % p. a. po dobu 40 let” 👉je matematicky možné, 👉je historicky vzácné (pravděpodobnost v řádu jednotek procent u širšího trhu), 👉prakticky vyžaduje přežití opakovaných propadů o 40–80 %, 👉je behaviorálně pro většinu lidí nedosažitelné, 👉je u aktivních manažerů dlouhodobě extrémně nepravděpodobné. Jsem fanouškem hesla "Investovat může každý", ale profesní čest mi přikazuje ukazovat realitu a ne vzdušné zámky. Každý by měl vědět, do čeho doopravdy jde. Ať se vám všem na trzích daří 💪 P.S. V jedné reakci jsem napsal "Pohledy do zpětného zrcátka jsou lákavé, ale veskrze k ničemu." Vzhledem k tomu, že vše výše uvedené je fakticky pohledem do zpětného zrcátka, sluší se doplnit, co jsem tím myslel - extrapolace metodou "aby to vyšlo" není argumentace, ale argumentační ekvilibristika. #Investování #Finance #Riziko

telex Jul 25

A magyar kormány 100 százalékos és 70 százalékos kamattámogatást hirdetett meg a tejtermelők és tejfeldolgozók számára a tejipari válság enyhítésére, hogy stabilizálja a pénzügyi helyzetüket és likviditásukat. #tejipar #kamattámogatás #államitámogatás

Állami kamattámogatás indul a tejipari válság enyhítésére
telex Jul 14

A Lucid amerikai elektromosautó-gyártó részvényei több mint 50%-ot estek, miután pletykák jelentek meg a tőzsdei kivezetésről és a csődvédelmi lehetőségekről, amit a cég határozottan tagadott, kijelentve, hogy elegendő likviditással rendelkezik. #elektromosautók #tőzsde #Lucid

Egyetlen pletyka elég volt, összeomlott egy amerikai elektromosautó-gyártó árfolyama
telex Jun 24

A cikk a fideszes médiacsoport, a Mediaworks körüli kirúgási hullámról és pénzügyi nehézségekről számol be, amelyek a 2024-es európai parlamenti választások után kezdődtek, és rámutat arra, hogy a korábban stabilnak tűnő vállalat likviditási helyzete jelentősen romlott, ami a költségcsökkentési intézkedések és a médiatermékek leépítéseihez vezetett. #Mediaworks #Fidesz #Sajtó

Miért van ekkora vérengzés a fideszes médiánál?
telex Jun 19

A magyar kormány módosítja a Széchenyi Kártya Program likviditási hiteltermékeinek kamatait, ezzel megszüntetve a kedvezményes hitelfelvételi lehetőségeket, ami nehezebb környezetet teremt a vállalkozások számára, és hosszú távon veszélyeztetheti a versenyképességet. #pénzügy #vállalkozás #kamat

Vége a pénzügyi örökmozgónak, kicsit nehezebb lesz vállalkozni Magyarországon
NIC NEVIM Jun 6

Pokud jste koupili IPO a to se během roku propadlo o 50%, není to smůla, je to normální. Je to prostě podstata velkých IPO. Listují se typicky za přepálené ceny, aby se retail nachytal a posloužil jako exit likvidita chytrým predátorům. Pasivní investoři budou nyní díky změně pravidel nuceni nakupovat prakticky za IPO cenu na přepálených valuacích. Pasivní investoři = hloupé peníze. Vždycky se najde někdo, kdo vymyslí jak zneužít hlouposti druhých, aby se obohatil. #Investice #IPO #FinančníTrhy

Portfolio.hu May 19

A SpaceX június 12-én várhatóan debütál a tőzsdén, ami a történelem legnagyobb részvénykibocsátása lehet, azonban piaci elemzők figyelmeztetnek, hogy ez a tranzakció negatívan hat a globális kibocsátási piacra, mivel jelentős tőkeigénye elszívhatja a likviditást más kibocsátások elől. #tőzsdeiBevezetés #SpaceX #részvénypiac

Jön a történelem legnagyobb tőzsdei bevezetése, de súlyos negatív következményei lehetnek a piacra nézve

Barikáda se na #ČEZ posunula o 10 Kč. Těžko říci, kde by bez toho cena byla. Prodejci nejsou. Kupci teprve počítají a čekají na reálné kroky schválené na VH, před námi také Q1 výsledky 2026 a to 14.5. ... Likvidita je extrémně nízká https://t.co/zCPIqfdMVF #financie #akcie #trhy

Tenčí likvidita na trhu zesiluje geopolitické události, což vede k větší volatilitě cen a méně trpělivým reakcím investorů, přičemž prudký nárůst cen ropy vyvolává tlak na akcie i dluhopisy a vytváří napětí mezi stabilizací a strukturálními nejistotami. #GeopoliticalRisk #OilMarket #MarketVolatility

Oil Writes the Script Today and Everything Else Reads From It | Investing.com UK