BETA nonprofit public democratic european moderated

Search

#liquidité

Je résume (unpopular opinion) : - Dario qui doit introduire Anthropic en bourse sur un marché à sec de liquidité émet l'idée de ralentir sur l'IA parce que Claude, il est trop fort et il va tuer la planète. - Sam qui a le même problème que Dario se dit que c'est pas con parce que ça va finir par se voir que les centaines de milliards annoncés n'existent pas vraiment et qu'il faudra vite trouver autre chose pour refourguer sa dette. - Elon qui doit diluer ses investisseurs sur des mois d'unlock de $SPCX saute sur l'occasion, comme ça Grok aura plus de temps pour Groker en orbite. Bref avant d’imaginer qu’un Skynet s’est échappé du labo, je regarderais aussi les calendriers financiers des 3 gugus. Je ne prétends pas que leurs inquiétudes sont bidon. Je dis que sauver l’humanité et préserver ses intérêts financiers ne sont pas nécessairement deux activités incompatibles. Leur unanimité mérite qu’on regarde les deux. #IntelligenceArtificielle #Technologie #Finance

À la veille du déplacement du Président de la République à Washington les 14 et 15 septembre, les précisions apportées par la Directrice de la communication du FMI dans cette vidéo méritent notre attention. Elle évoque la nécessité de restaurer la soutenabilité de nos finances publiques ce qui, bien que lié, ne signifie pas que notre dette est insoutenable. Elle évoque un besoin de financement qui devra être couvert, notamment avec la contribution des créanciers. Elle rappelle surtout que le choix appartient au Sénégal et à ses créanciers, le FMI étant là pour faciliter leurs discussions. Suite à une question elle dit qu’elle ne sait pas quel cadre d'analyse de soutenabilité sera finalement utilisé, celui-ci étant en cours de réforme. Nous avons depuis notre rapport de Mars 2026 établi que le cadre actuel des pays à faible revenu ne s’applique plus au Sénégal qui est un pays ayant accès aux marchés. Dans le cadre de ce type de pays, la dette du Sénégal est viable et la restauration de la soutenabilité de ses finances publiques avec un apport de liquidité du FMI faciliterait ce qui marche déjà. Il y a toujours un besoin de clarification. Le communiqué de fin de mission du FMI présentait le recours au Cadre commun comme un traitement destiné à restaurer la soutenabilité de la dette. Or entrer dans le Cadre commun signifie restructurer notre dette. La directrice utilise le terme restructuration pour ce que nous avons décidé mais utilise le terme soutenabilité des finances publiques pour ce que le FMI exige et que nous faisons déjà. Le FMI ne peut pas imposer une restructuration à un pays, mais ne peut pas non plus avoir un programme dans lequel la dette n’est pas projetée viable. Encore une fois, il faut choisir. Le Président de la République ne doit pas engager le pays sur cette voie sans qu’il n’ait été démontré, avec le bon cadre d’analyse, ce que le FMI a suggéré au Sénégal d’annoncer. L'annonce a eu des conséquences négatives que nous avons vues sur les marchés et sur notre notation, pas avant. Le marché régional a démontré sa capacité à financer une part considérable de nos besoins en FCFA. Il ne faut surtout pas arrêter nos plans de financement de septembre à décembre sur le marché régional, continuer l'ajustement nécessaire, et mobiliser parallèlement les financements concessionnels disponibles. On ne devrait pas créer un besoin de financement résiduel plus important, puis utiliser ce besoin pour justifier une restructuration. Les arriérés intérieurs peuvent également être pris en compte dans notre stratégie antérieure. Enfin, le Sénégal ne devrait pas devenir le cas test ou de cobaye du passage d'une stratégie fonctionnelle de refinancement sur le marché régional à une restructuration dans le Cadre commun, alors même que la méthodologie d'analyse de la soutenabilité de la dette est en cours de réexamen au FMI. A entendre la Directrice de la Communication, le FMI peut très bien s’aligner à notre stratégie puisque les négociations dans le cadre commun pourraient ne jamais aboutir après avoir fait des dégâts. Cependant l’annonce de ce cadre et l’exclusion de la dette intérieure pourraient inciter nos créanciers qui comprennent la solidité de notre stratégie antérieure et des fondamentaux du souverain virtuel qu’est l’UEMOA, à venir nous retrouver dans notre marché et refuser la restructuration de la dette de marché. La directrice de communication dit elle-même que les problématiques de dette de beaucoup de pays africains sont actuellement principalement des questions de liquidité. C'est le cas du Sénégal. L'Exécutif comme l'Assemblée nationale doivent veiller qu'une décision stratégique aussi lourde que les marchés et les agences ont déjà sanctionnée et qui sera longue ne nous détourne du chemin que nous avions tracé : Renforcer notre marché régional pour notre souveraineté financière et réformer notre régime monétaire. Librement Abdourahmane Sarr #Sénégal #FMI #FinancesPubliques

De Telegraaf zou eens dit artikel moeten lezen. Al-Ittihad zit in de financiële problemen. Die club heeft onvoldoende liquiditeit, ziet transferdeals één voor één afketsen en kan zelfs afgesproken transfers niet afronden. #Feyenoord https://t.co/BU4fAdcVRs #AlIttihad #Financiëleproblemen #Voetbal

🚨 PAPE CABRAL 🇫🇷 (2007) A JOUÉ 107 MINUTES EN PRO ET S’APPRÊTE DÉJÀ À PARTIR EN ARABIE SAOUDITE 🇸🇦 POUR 10 M€ !!! 🤯💰 L’AS Monaco a vraiment besoin de liquidités et est en négociations avancées pour transférer son jeune milieu de 19 ans à Al-Ahli. 🗞️ @lequipe https://t.co/joneXFNDBD #Transfert #Foot #ASMonaco

Tu ne peux même pas en vouloir aux joueurs de l'OM. Ils font ce qu'ils peuvent mais ils sont bien trop limités. Tu termines au choc contre l'ASM avec Maupay et Moumbagna. C'est indigne de l'OM et c'est fou de voir comment McCourt a totalement liquidité son club ! #OM #Football #Ligue1

🚨 OFFRE DU BARÇA, RELAIS MÉDIATIQUES ET BLOCAGE : GIL MARÍN ACCUSÉ D’AVOIR TOUT FAIT POUR EMPÊCHER LE TRANSFERT 🗣️ @santiovalle : « Julián, à cause de la fierté personnelle d’un homme qui est à la tête de l’Atlético de Madrid, ne le laisse pas partir, mais en plus en essayant de le tromper. De le tromper de manière vile. Parce que le 20 juin, on lui dit : « Apporte-moi une offre avant le 20 juin de 150 millions d’euros. » Le Barça fait une offre qui n’est pas de 150 millions, mais c’est une offre à partir de laquelle commencer à négocier. Et tu profites de cette offre pour l’exposer publiquement et t’en moquer, puis tu commences à utiliser tes relais médiatiques pour rendre l’opération impossible. 🚨 Ce qu’il a fait, c’est le tromper. Il est donc évident que l’Atlético de Madrid a joué très sale avec Julián Álvarez, qui dit depuis février : « Je veux partir au Barça. » Ils ont joué très sale avec un footballeur qui s’est consacré à ce club pendant plusieurs années, qui est légitime à vouloir partir et qui souhaite, en plus, réaliser un rêve en allant au Barça. C’est vraiment sale. Et en plus de cela, ils accusent le Barça d’être derrière l’opération, ils ont même dénoncé le Barça, pardon. 🚨 Mais si tu dis à un joueur : « Apporte-moi une offre écrite au plus tard le 20 juin », quand veux-tu qu’il commence à parler avec un club ? Il a commencé à discuter avec un club en mars, en avril, parce qu’aucun club ne peut réunir 150 millions d’euros en liquidités en quinze jours. Il faut du temps pour réunir cet argent. Qu’a fait l’Atlético de Madrid lorsqu’il voulait recruter Cucurella ? Ils avaient pris contact avec Cucurella dès le mois de mars. Autrement dit, le Barça a fait exactement la même chose avec Julián Álvarez pour essayer de recruter le joueur. Quelle honte. Les propos de Gil Marín, ceux d’une personne qui ment de manière vile, qui n’a aucun problème à mentir face à une caméra et à mentir de la façon dont il le fait… Je pense qu’ils font vivre une période très difficile à Julián Álvarez, à cause de la fierté personnelle d’un homme qui, selon moi, a démontré hier qu’il ne peut pas représenter l’Atlético de Madrid avec les propos qu’il a tenus. » https://t.co/b6eklTFPwh #FCB #JuliánÁlvarez #AtléticoDeMadrid

Achats et ventes du jour 🛒 Comme déjà évoqué, je procède à un léger arbitrage de mon portefeuille ce jour, Ventes : • 80 actions Google 🔎 Aucun changement de conviction ici, simplement un besoin de liquidité, J’acte donc près de 12 000$ de plus-value sur cette vente. Google reste ma première ligne avec 1000 titres détenus désormais • 114 actions UnitedHealth 🏥 Elle était devenue la plus petite ligne de mon portefeuille avec 2% de celui-ci, mes convictions n’ont pas spécialement changé, mais je pense que le cash sera mieux alloué ailleurs, J’acte une moins-value de 7200$ et ne détiens désormais plus d’actions UNH. Achats : +30 actions FICO pour 35 760$ 🏦 Je continue de renforcer ma ligne sur FICO, avec désormais 100 titres détenus, J’en ai déjà parlé ici, c’est une magnifique entreprise qui se situe sur un niveau de valorisation correct. Les craintes autour du dossier me semblent plus qu’exagérées. +60 actions META pour 33 000$ 👥 J’ouvre enfin une position sur META, J’ai déjà détaillé les raisons de mon intérêt pour cette action ces derniers jours, je ne reviens pas dessus. Parce que dire qu’une action est sous-évaluée, c’est une chose, mais aligner ses actes avec ses écrits, c’est une toute autre histoire, C’est donc désormais chose faite ✅ Je constitue donc une toute petite position pour le moment, à hauteur de moins de 2% du CTO de ma holding, Position que je vais continuer de renforcer dans les prochaines semaines tant qu’elle restera sur ces niveaux de valorisation, avec un objectif de pondération final à 7-8% du portefeuille. Je détiens désormais les 4 principaux hyperscalers en portefeuille (Google, Amazon, Microsoft et Meta), et au-delà de leurs cœurs de business qui sont exceptionnels, ma thèse concernant l’IA est simple : Si celle-ci venait à révolutionner le monde comme je pense qu’elle le fera, alors les retours sur investissement des centaines de milliards que dépensent ces 4 entreprises seront tout bonnement exceptionnels, Dans le cas contraire, elles auront gaspillé 4 à 5 années de free cash flow pour (presque) rien. Est-ce que cela changera leur business ? Absolument pas. Je prends donc un pari très fort sur la thématique de l’IA, et je reste persuadé que ces 4 entreprises auront, a minima, encore 10 très belles années de croissance devant elles. Si j’ai raison, le retour devrait être exceptionnel, Si j’ai tort, le retour sera également très bon, mais il mettra quelques années supplémentaires à se manifester. On fera le point sur ça d’ici quelques années 📆 (Pour les membres de AQRP, la version de mon portefeuille d’actions et d’ETF vient d’être mise à jour, elle est disponible sur le salon correspondant sur notre groupe de discussion) #Investissement #Actions # marchéfinancier

Finneko 3w

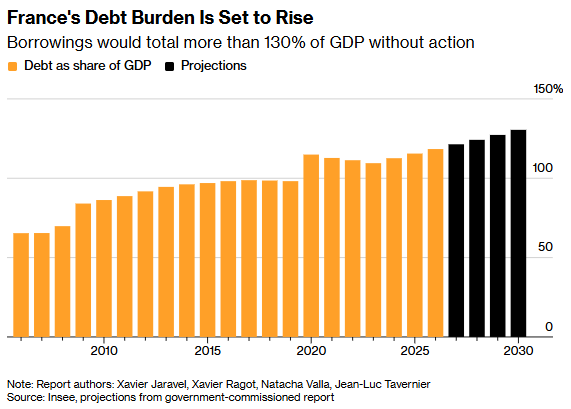
🇫🇷 Je me suis laissé un peu de temps parce qu'on entend bien des choses sur Pigasse et la dette française. Si les élections présidentielles démarrent avec ce niveau de déclaration, je peux vous dire qu'on n'est pas sorti de l'auberge... 🤷‍♂️ Déjà, Pigasse a raison sur un point essentiel, le seul d'ailleurs. La France n’a toujours pas de problème pour se financer. L’Agence France Trésor continue d’émettre plusieurs centaines de milliards d’euros de dette chaque année et trouve des acheteurs. Il n’y a ni adjudication qui échoue, ni absence de liquidité, ni scénario comparable à la Grèce de 2010. ✅ D'ailleurs, la France dispose d’un avantage immense que l’on oublie souvent. La maturité moyenne de sa dette est de 8,4 ans. À titre d'exemple, la France est largement moins sensible à une hausse des taux que les États-Unis à court terme dont la maturité moyenne est de 5,9 ans. Quand les taux montent, les 3 500 milliards d’euros de dette publique ne se refinancent pas du jour au lendemain au nouveau taux du marché. La hausse du coût de financement se diffuse progressivement, à mesure que les anciennes obligations arrivent à échéance et doivent être remplacées. 🚨 Voilà, les compliments pour Pigasse s'arrêtent déjà ici mais avant de continuer, je veux être très clair sur une chose. Le problème français n’est pas le niveau actuel de dette. 117% ou même 150% du PIB ne sont pas une frontière magique au-delà de laquelle un État devient insolvable. Le Japon en est l’exemple le plus évident. Par contre, ce qui compte, c’est la dynamique derrière ce ratio. Toute la soutenabilité d’une dette peut presque être résumée par trois variables : le taux d’intérêt payé par l’État, la croissance nominale de l’économie (dont toute la classe politique française se fout clairement) et le solde budgétaire primaire (le déficit avant paiement des intérêts). Tant que la croissance nominale est suffisamment forte par rapport au coût de la dette et que le déficit primaire est maîtrisé, un État peut parfaitement supporter un stock de dette très élevé. C'est LA clé de ce système financier. 🤨 Du coup, on y vient. Je suis sacrément critique quand j'entends Pigasse évoquer l’annulation de la dette détenue par l’Eurosystème. Je peux entendre que l'on raisonne en bilan public consolidé quand une banque centrale nationale détient des obligations de son propre État. Une partie des intérêts versés revient indirectement au secteur public à travers les profits de la banque centrale. Par contre, passer de cette observation à l’idée selon laquelle il suffirait d’annuler la dette et que “rien ne se passerait” est d'une faiblesse immense parce que notre cher ami oublie qu'une banque centrale possède aussi un bilan. 🇪🇺 Quand la BCE a acheté massivement des obligations d'État, elle n’a pas fait apparaître ces actifs par magie. La fine équipe a créé en contrepartie des réserves bancaires qui figurent à son passif. Annuler l’obligation détenue à l’actif ne fait donc pas disparaître les réserves créées au passif. On améliore visuellement le bilan de l’État mais on détériore celui de la banque centrale. Autre chose, si une banque centrale peut acheter la dette d’un État pour ensuite l’annuler, où est-ce qu'on place la limite entre politique monétaire et financement permanent des déficits publics ? 💸 Pigasse semble oublier (exprès) que l’interdiction du financement monétaire des États est l’un des piliers de l’architecture de la zone euro. Une banque centrale doit pouvoir fixer ses taux en fonction de l’inflation et de la stabilité monétaire, pas en fonction de la capacité de l’État à supporter sa dette. Si la dette publique devient tellement importante que chaque hausse de taux menace les finances publiques, on entre dans la dominance fiscale (et pendant ce temps là, ça critique Trump sur les plateaux TV, quelle ironie...). Ce n’est plus la politique budgétaire qui s’adapte à la politique monétaire, c’est la banque centrale qui commence à être contrainte par la situation budgétaire des gouvernements. ➡️ Appliquons la proposition de Pigasse pour voir. La BCE annule plusieurs centaines de milliards d’euros de dette française. Le ratio dette/PIB chute immédiatement, les responsables politiques célèbrent l’opération et tout le monde rentre chez soi. Le lendemain, la France conserve toujours son déficit de 5% du PIB et doit donc revenir sur les marchés pour emprunter plusieurs dizaines de milliards supplémentaires. Soit les investisseurs privés continuent de financer la France mais ils savent désormais qu’une partie de la dette souveraine peut être restructurée politiquement, du coup la prime de risque exigée augmente. Soit on considère que ce risque n’existe pas parce que la BCE pourra simplement acheter les nouvelles obligations, puis les annuler à nouveau. Dans ce cas, il faut appeler les choses par leur nom, et on ne parle plus d’une opération exceptionnelle sur le stock de dette mais de monétisation permanente des déficits publics. ⚠️ De l'autre côté, l'opération ne sera absolument pas neutre pour l’économie. Le premier effet serait monétaire car si le marché interprète l’opération comme le début d’une politique dans laquelle la BCE finance durablement les États, l’euro se dépréciera car la crédibilité de la banque centrale dans sa capacité à défendre la stabilité des prix serait remise en cause. Une devise plus faible renchérit alors les importations, notamment l’énergie et les matières premières, ce qui alimentera une inflation importée et réduira le pouvoir d’achat. Le second serait que si l’inflation repart ou si les anticipations d’inflation se désancrent, la BCE serait théoriquement obligée de maintenir des taux plus élevés pour restaurer sa crédibilité. On aurait donc créé un soulagement comptable immédiat sur le stock de dette mais un coût de financement plus élevé sur toute la dette future, tout l’inverse de l’objectif de départ recherché. À cela on ajoute le risque politique au sein de la zone euro car si la dette française peut être annulée, pourquoi pas celle de l’Italie ou de l’Espagne ? ❌ Bref, le débat sur la dette passe complètement à côté du véritable risque. La dette publique est avant tout une question de marge de manœuvre future. Plus vous empruntez aujourd’hui pour financer des dépenses qui n’améliorent pas votre croissance potentielle, plus vous engagez une partie de vos recettes futures au bénéfice de vos créanciers. À l’inverse, une dette utilisée pour financer des investissements capables d’augmenter durablement la productivité peut parfaitement être rationnelle. Pas un seul politique français ne semble aujourd’hui capable de comprendre cette distinction. Toujours subjugué par cette obsession de chercher des solutions de facilité plutôt que de s’attaquer aux causes structurelles. Terrible. #Économie #Dette #France
Petit peu par petit peu, on a regagné encore un peu de liquide depuis la semaine dernière. Toujours pas assez, toujours très préoccupant, toujours aussi incertain, mais ça continue tout doucement de remonter. #économie #finance #liquidité

BFMTV Jul 29

The United States has announced new sanctions against Iranian entities linked to the Revolutionary Guards, accused of imposing insurance on ships in the Strait of Hormuz, while emphasizing that Iran desperately needs cash due to the collapse of its economy. (translated)

Les États-Unis affirment que l'Iran a "désespérément besoin de liquidités" et annoncent de nouvelles sanctions contre des entités iraniennes liées aux Gardiens de la Révolution
Hester Bais Jul 26

Pensioengeld dat stiekem jarenlang is gebruikt om de tekorten van banken te stutten. Afgewenteld op de ondernemers (liquiditeitsopslag), pensioendeelnemers (achterwege blijven van indexatie, lager rendement door pooling van assets tbv steun banken, misbruik van EMIR vrijstelling etc.) en burger (inflatie, hogere staatsschuld etc.). https://t.co/163nS50QYE #WorstBankScenario #Pensioen #Banken #Financiën

BFMTV Jul 23

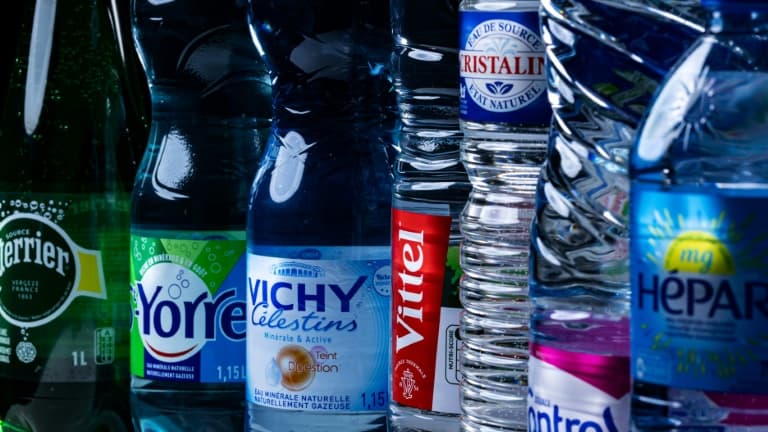
Nestlé a annoncé qu'elle allait céder la moitié de ses marques d'eaux en bouteille, y compris Perrier, Vittel et Hépar, à un fonds d'investissement américain, Platinum Equity, à travers la création d'une coentreprise valorisée à 4,9 milliards d'euros, dans un contexte de recherche de liquidités suite à des controverses récentes sur ses procédés de traitement des eaux. #Nestlé #Perrier #PlatinumEquity

Nestlé va bien céder la moitié de Perrier, Vittel et Hépar à un fonds américain

Rodri Hernandez 🇪🇸est convaincu que sa coupe du monde peut faire réfléchir le Real Madrid à revoir sa position vis à vis de son recrutement 🎯 Des sources indiquent que le club n’a toujours pas bougé la moindre oreille mais que tout peut devenir possible au vu de sa fiabilité physique ( parfois douteuse) lors du tournoi qui font de lui la meilleur sentinel du monde Mourinho veut vraiment un milieu de terrain technique. Le portugais est fan d’Enzo Fernandez comme indiqué c’est son choix de base La direction s’oppose à investir 140m d’euros bonus compris que réclame Chelsea pour l’Argentin afin de garder des liquidités en cas de possibilité de faire Michael Olise 🇫🇷 Rodri est à porter de main pour 50/55m d’euros, il rêve de rejoindre le club depuis des mois. Le Real Madrid va devoir prendre des décisions rapidement car le joueur est prêt à ouvrir la porte à l’Atletico Madrid et au FC Barcelone si rien ne bouge d’ici les prochaines semaines ⏳ #RealMadrid #TransferMarket #FootballNews

Mijn post over erfbelasting leverde veel reacties op. Een erfenis werd ineens ‘inkomen’ genoemd, erfgenamen zouden er ‘niets voor hebben gedaan’ en opgebouwd vermogen werd benaderd als geld waarop de samenleving via belastingen en herverdeling vanzelfsprekend aanspraak mag maken. Die reacties leggen een bredere reflex bloot. Wanneer de overheid geld tekortkomt, wordt zelden als eerste gevraagd welke uitgaven minder kunnen, welke regeling haar doel voorbijschiet of welke overheidslaag vooral zichzelf in stand houdt. De eerste vraag lijkt steeds vaker: waar kunnen we nog iets extra’s innen? Bij ondernemers, huizenbezitters, bedrijven, spaarders, beleggers, erfgenamen of iedereen die volgens een zelfgekozen maatstaf ‘genoeg’ heeft. Dat is wel zo gemakkelijk. Je hoeft geen moeilijke keuzes te maken en niemand hoeft afstand te doen van een bestaande subsidie, toeslag, voorziening of regeling. Je wijst eenvoudig een andere groep aan die de rekening mag betalen. Als ondernemer kijk ik daar anders naar. Wij werken met budgetten, bewaken onze liquiditeit en moeten zorgen dat de onderneming ook op langere termijn solvabel en gezond blijft. Een euro kun je maar één keer uitgeven. Ontstaan er financiële tegenvallers, dan moeten we prioriteiten stellen, kosten verlagen, investeringen uitstellen of afscheid nemen van zaken die onvoldoende opleveren. We kunnen onze klanten niet verplichten om voortaan maar wat meer af te dragen omdat wij onze uitgaven niet onder controle hebben. Een overheid is natuurlijk geen onderneming. Zij heeft andere taken en verantwoordelijkheden. Maar ook publiek geld is niet onbeperkt. Ook daar geldt dat een euro maar één keer kan worden uitgegeven. Toch lijkt ‘meer innen’ politiek en maatschappelijk vaak aantrekkelijker dan ‘minder uitgeven’. Bezuinigen doet namelijk pijn. Dan kan een regeling waar je zelf van profiteert minder ruim worden. Een belastingverhoging voor een ander voelt aanzienlijk comfortabeler. Solidariteit blijkt opvallend eenvoudig wanneer de rekening buiten de eigen brievenbus valt. Daarbij helpt het om het vermogen van die ander eerst van een minder sympathiek etiket te voorzien. Een erfenis wordt ‘gratis geld’. Vermogen wordt ‘onverdiend’. Overwaarde is slechts geluk. En wie iets aan zijn kinderen kan doorgeven, heeft blijkbaar een oneerlijke voorsprong gecreëerd die door de overheid gecorrigeerd moet worden. Zodra bezit moreel verdacht is gemaakt, voelt een hogere belasting niet langer als meer innen, maar als rechtvaardigheid. Een overheid die bij ieder nieuw probleem eerst kijkt waar nog iets te halen valt, hoeft zichzelf nooit serieus de vraag te stellen waar het minder, eenvoudiger of efficiënter kan. En mensen die iedere belastingverhoging toejuichen zolang die henzelf niet raakt, verwarren solidariteit soms wel erg gemakkelijk met vrijgevigheid namens een ander. Het is eenvoudig om ruimhartig te herverdelen wat je niet zelf hebt opgebouwd. Moeilijker is het om te accepteren dat ook de overheid niet alles kan blijven doen, en dat je een euro inderdaad maar één keer kunt uitgeven. #Erfbelasting #Belastingen #Solidariteit

BFMTV Jul 9

La bourse de cryptomonnaies AscendEX, confrontée à une crise de liquidité et incapable d'obtenir l'agrément européen Mica, a annoncé sa fermeture depuis le 1er juillet, laissant de nombreux clients, dont un affirme avoir 62.000 dollars bloqués, dans l'incertitude concernant le retrait de leurs fonds. #cryptomonnaie #AscendEX #Mica

"Je n'arrive pas à retirer mes 62.000 dollars": la bourse crypto AscendEX ferme ses portes faute d'avoir obtenu l'agrément européen Mica, affectant les retraits de ses clients
La Libre.be Jun 22

L'année boursière 2026 est marquée par un revirement des perspectives économiques, la révolution de l'IA ayant conduit à des ajustements significatifs dans les prévisions de taux d'intérêt, une pression sur les dépenses d'investissement des grandes entreprises, et des implications pour la consommation et la liquidité sur les marchés financiers. #IA #MarchésFinanciers #Investissements

Année boursière 2026 chamboulée : “La révolution de l’IA a modifié les vues des stratégistes et des économistes”
BFMTV Jun 17

Binance, le géant des cryptomonnaies, exprime sa confiance dans l'obtention de l'agrément européen Mica avant le 1er juillet, malgré des rumeurs de rejet de sa demande par le régulateur grec, soulignant que tout retard pourrait avoir des conséquences négatives sur la liquidité et la concurrence dans le secteur crypto en Europe. #Binance #cryptomonnaies #régulation

"Tout retard ou toute distorsion aura des conséquences qui dépassent le seul cas de Binance": le géant des cryptos reste confiant dans l'obtention de l'agrément Mica avant le 1er juillet
DoopieCash® Jun 6

Veel negativiteit en paniek in de markt. Om eerlijk te zijn, ben ik nog nooit zo rustig en kalm geweest. Ik zie weinig tot geen beren op de weg...misschien is dat een gave, misschien een curse, wie zal het zeggen. Persoonlijk denk ik dat we dicht bij de bodem zitten (let op: mijn mening!). We kunnen best nog wat liquiditeit ophalen of hier nog een tijd blijven rangen, maar ik denk dat het grootste deel van de daling achter ons ligt. De cyclus is dit keer net iets anders verlopen en we bewegen niet één-op-één met de traditionele markten. Maar zolang we geen totale meltdown daar zien, kan dat juist zorgen voor hernieuwde money flow richting Bitcoin. Mijn short hedge is inmiddels vrijwel volledig gesloten. De winst heb ik gebruikt om extra spot aan te kopen. Mijn DCA loopt nog steeds door en tussendoor blijf ik uiteraard beide kanten van de markt traden. In de markt heb je geen 100% zekerheid en niemand weet waar de koers morgen zal staan, maar je moet ergens bereid zijn risico te nemen om te groeien. Voor mij voelt dit niet als een slecht moment om dat te doen. #Bitcoin $BTC #Cryptocurrency #Investing #MarketAnalysis

Masian May 28

Le monde du foot qui se réveille en mode « comment le Barça a tout d’un coup de l’argent alors qu’ils étaient pauvres? » C’est pas comme si les fans du Barça (qui ont tous passé leurs diplômes en compatibilité entre temps à cause de la hess) ne vous expliquaient pas depuis 2 ans que le problème du Barça c’était pas un manque de liquidité mais + de fair play financier et de restrictions Le Barça était prêt à poser l’argent de la clause de Nico, lui et son agent se sont foutus du club. Au final, cette saga aura fini par renforcer le Barça mais surtout Deco pour faire comprendre aux joueurs que le train ne passe pas 2 fois (comme Deco voulait déjà l’été passé mais ça lui a forcé la main pour re tenter Nico) Aujourd’hui, de meilleurs joueurs comme les Alvarez ne tergiversent même pas 2 secondes en mode « on veut des garanties » quand le Barça vient frapper à la porte Merci Nico #athelticwin ❤️ #Barça #Football #Finances

La dernière tentative de l’armée iranienne d’extorquer le commerce maritime mondial prouve que l’opération 'Economic Fury' a laissé le régime dans un besoin désespéré de liquidités.

EN DIRECT Guerre au Moyen-Orient : L’Iran réplique aux nouvelles frappes américaines sur son territoire…
www.20minutes.fr