BETA nonprofit public democratic european moderated

Dividend King 👑

20 posts

Dividend King 👑

Mentions and quotes
1 Followers

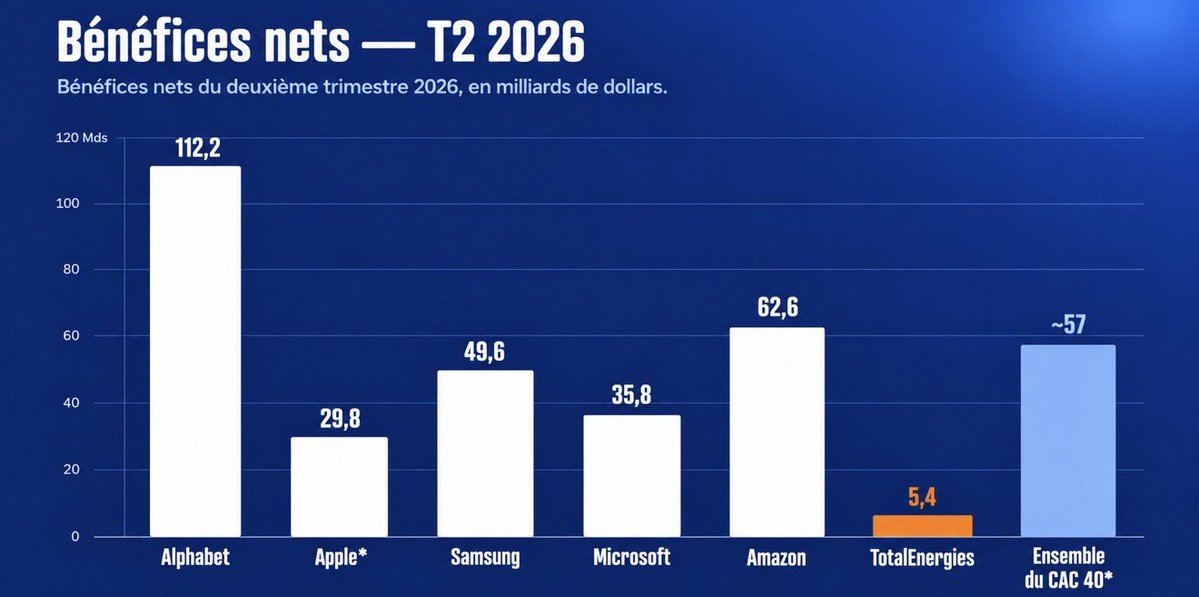
Dividend King wrote that Google made more than 20 times the profits of TotalEnergies in the second quarter of 2026 and, alone, nearly twice those of all the companies in the CAC 40. He added that he followed American news daily without seeing any media or American political leader calling for the nationalization of Google or a taxation of its "windfall profits" or "super dividends." He presented this as one of the many reasons why a significant portion of his wealth was invested in the United States. #Google #Bénéfices #CAC40 (translated)
Dividend King wrote that young people aged 18 to 25 who had already understood the importance of investing a portion of their income were, in his opinion, ahead of 90% of their peers. In light of the current situation in high schools and universities in the country, he revised his estimate to 99%. #Investissement #Jeunes #Finance (translated)

Dividend King estimated that, in the current situation of the country, a presidential candidate making this type of proposal should be prohibited from running. #Politique #Élection #France (translated)

Dividend King compared what he presented as the image many had of the rich to their actual situation. According to him, they were often supposed to have €800,000 in their checking account, €1,500,000 in savings, and €1,500,000 in investments. He described the reality as rather €6,000 in the checking account, €50,000 in savings, and €3,750,000 in investments. #richesse #argent #finance (translated)

Dividend King stated that TotalEnergies was the only company in the world to cap its prices, that it was pursuing an exceptional shareholder policy, and offered its employees some of the best working conditions in the country. He believed that the French did not realize how fortunate they were to have this company. https://t.co/fdnbOzKwwJ #TotalEnergies #Économie #Travail (translated)

I just read in detail the 2027 finance bill that was submitted this morning by the Prime Minister ✅ Let's overlook the fact that the proposed savings are clearly insufficient. What I noted regarding taxation: • No general increase in capital taxation • No direct attack concerning the PEA • No change regarding the Exit Tax (and this is what interested me the most) • Reduction of 30% of the exceptional surtax on large companies (positive for the large groups concerned, including several companies in the CAC 40) • No new tax or tightening announced specifically targeting wealth management holdings • Indexation of the income tax scale to inflation • No cuts to the Dutreil pact (business transmission) • No increase in donation/succession rights (but no decrease either) • Several measures favorable to the transmission and productive investment of businesses We will now have to remain vigilant about the modifications that could be made by parliamentarians, But in any case, the Government's proposal remains quite timid regarding tax increases, which is an excellent thing ✅ #Fiscalité #Économie #DroitFiscal (translated)

We have Vanguard, the second largest asset manager in the world, warning against a potential spiral of deterioration of French sovereign credit. The French 10-year has surpassed 4.86% today, The spread with Germany is approaching levels of 2012, during the euro crisis, It will be fine. #économie #finance #crédit (translated)

According to Goldman Sachs, investment spending in AI by hyperscalers is expected to continue to explode: • Google: $253 billion ➡️ $507 billion (+100%) • Amazon: $301 billion ➡️ $505 billion (+68%) • Microsoft: $227 billion ➡️ $373 billion (+64%) • META: $230 billion ➡️ $333 billion (+45%) This amounts to a total of $1,718 billion over 2026 and 2027. The American bank also estimates that Google, Amazon, and Microsoft should generate around $1,000 billion in revenue from their cloud activities between 2028 and 2030 to achieve a return on investment of 15%. This amount represents only about 59% of their current order books, which already reach nearly $1,700 billion for the three giants. These figures show that, despite the scale of CAPEX committed to AI, the already contracted demand is substantial and could greatly contribute to making these investments profitable ✅ This is where we stand on the famous "AI bubble" 🙃 (Disclaimer: I own 1,000 shares of Amazon, 160 shares of Meta, 1,000 shares of Google, and 600 shares of Microsoft) #IntelligenceArtificielle #Investissement #Technologie (translated)

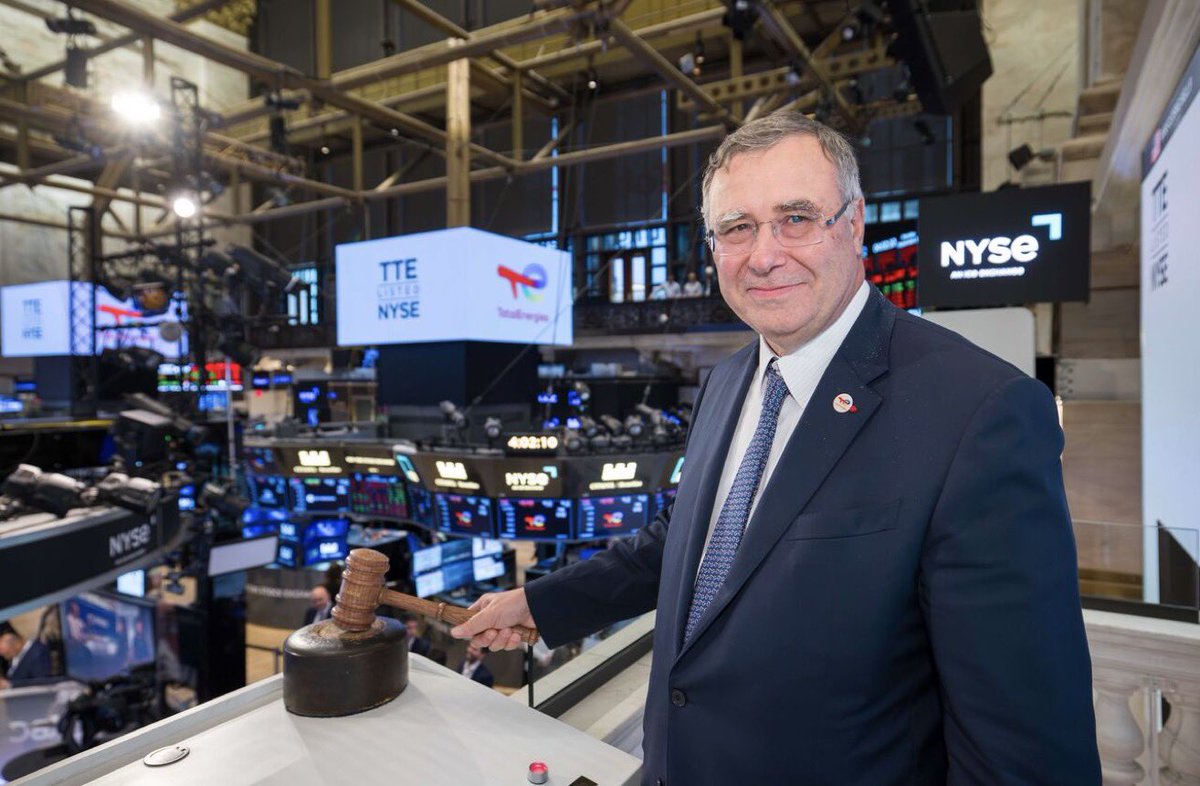
Patrick Pouyanné a sonné la cloche du New York Stock Exchange hier 🛎️ Si TotalEnergies voulait envoyer un message subliminal aux politiques français, elle ne s’y serait pas mieux prise… Pour rappel, l’action est déjà cotée à New York depuis le 8 décembre dernier 🇺🇸 https://t.co/KDYZ7TKMgV #TotalEnergies #Bourse #NewYork

⛽️🇫🇷 - Deux excellentes nouvelles qui viennent de tomber pour les actionnaires de TotalEnergies 🎉 1️⃣ Le conseil d’administration annonce une augmentation du dividende de “plus de 5% par an” jusqu’en 2030, confiant dans la capacité de l’entreprise à générer davantage de free cash flow 2️⃣ TotalEnergies annonce également 2,5 milliards de $ de rachats d’actions au 4e trimestre 2026, contre 1,5 milliard de $ au trimestre précédent Des actionnaires heureux par ici ?👀 #TotalEnergies #Dividende #Actionnaires

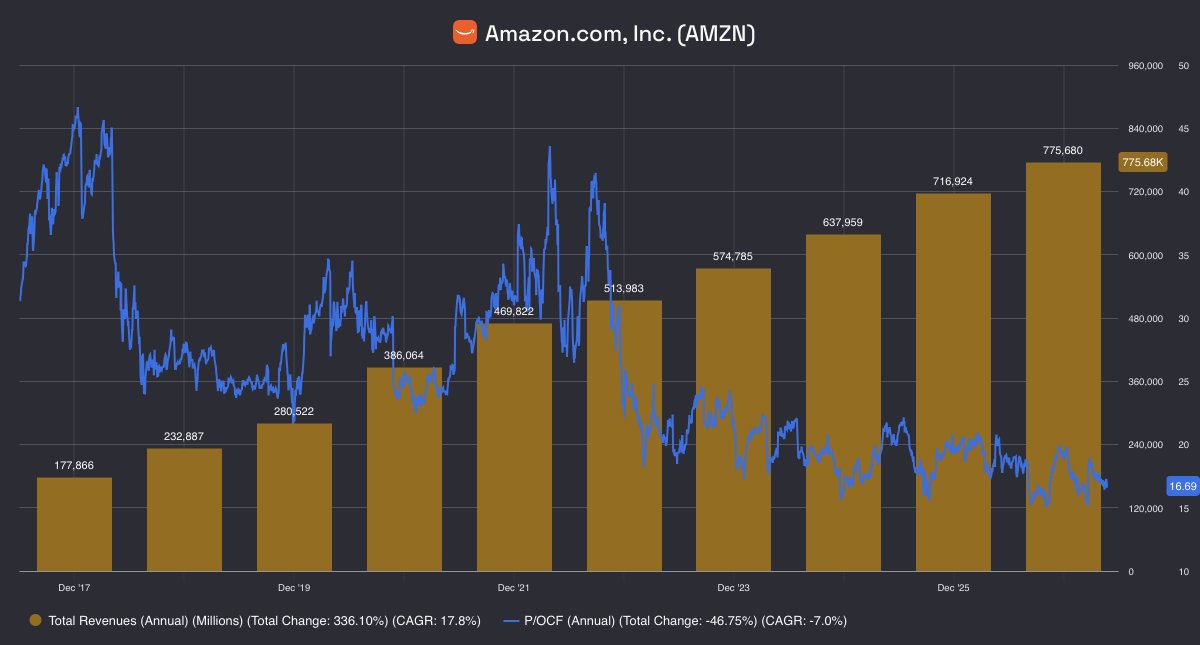
Amazon s’échange actuellement sur ses plus bas multiples de prix / cash flow opérationnel, Dans le même temps, l’entreprise croît plus vite que jamais et devrait atteindre les 1000 milliards de chiffre d’affaires en 2028. Chacun fera ce qu’il souhaite de ces deux informations. https://t.co/EGOMQYhthe #Amazon #Croissance #MarchéFinancier

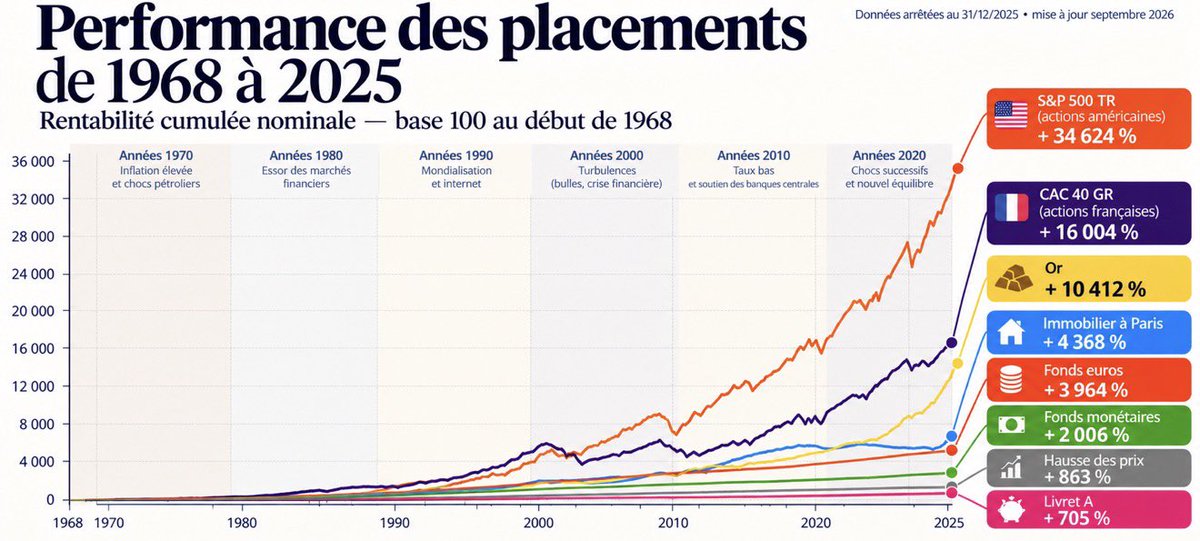
À court terme, les marchés actions sont l’une des classes d’actifs les plus volatiles au monde, À plus long terme, ils sont la classe d’actifs ayant généré le plus de richesses dans l’histoire de l’humanité, De très loin. https://t.co/5pwNIOhvZX #marchés #investissement #richesse

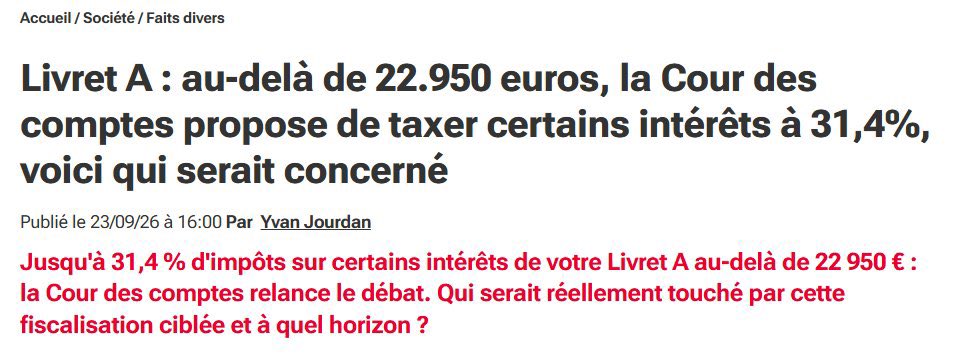
À ce rythme, dans 2 ans, ils se mettent à taxer les comptes courants. Ces gens sont fous. https://t.co/sMEJFJRNig #Fiscalité #Économie #Politique

Lorsque je parle des investissements que je fais pour mes enfants, il y a une question qui revient assez souvent : “Est-ce qu’il est préférable d’ouvrir un compte titres au nom des enfants ou à mon nom à moi pour leur donner ensuite ?” Pour la grande majorité des cas, la seconde option sera beaucoup plus optimisée, pour pas mal de raisons : 1️⃣ Avoir le compte à votre nom vous permettra de maîtriser le timing de la donation. Rien ne vous oblige à le donner à votre/vos enfants dès leurs 18 ans. À l’inverse, si le compte titres est ouvert au nom de l’enfant, il en récupère le contrôle à ses 18 ans, sans que vous n’ayez votre mot à dire. 2️⃣ Si vous ouvrez un compte au nom de l’enfant et que vous faites des dépôts régulièrement dessus, il y a un risque que ces versements soient considérés comme des dons manuels par le fisc français. Le plus pertinent pour éviter ceci reste de faire des versements ponctuels pour des occasions particulières (Noël, anniversaire, etc.) qui pourront ainsi, sous certaines conditions, être considérés comme des présents d’usage (à condition qu’ils restent cohérents par rapport au patrimoine et aux revenus des parents), plutôt que de faire de petits dépôts réguliers. Ce problème disparaît complètement si le compte est à votre nom. 3️⃣ Sur le plan fiscal, il existe deux mécanismes qui rendent la détention du compte à votre nom très puissante. Le premier, c’est la possibilité de profiter de l’abattement fiscal pour donation. Celui-ci est de 100 000€ par parent et par enfant, tous les 15 ans. Le second, le plus puissant, c’est ce qu’on appelle la purge des plus-values. Admettons que vous ouvriez un compte titres à votre nom, destiné à être donné à votre enfant, Vous accumulez durant la vie de celui-ci des parts d’un ETF S&P500, avec un prix d’achat moyen de 100€, Votre fils a 20 ans, votre investissement a très bien performé, votre ETF a fait x10 et vaut désormais 1 000€. Votre prix d’achat est toujours de 100€. Au moment de la donation, votre fils reçoit donc vos parts d’ETF… Et c’est là que la magie opère 🪄 En droit français, lors d’une donation de titres, la valeur retenue au moment de la donation devient le nouveau prix d’acquisition fiscal pour le bénéficiaire, Autrement dit, si vous donnez à votre fils un ETF qui vaut 1 000€ alors que vous l’aviez acheté 100€, son nouveau prix de revient fiscal sera de 1 000€. Les 900€ de plus-value latente accumulés de votre côté sont donc “purgés”, sans déclencher d’imposition sur cette plus-value. Si votre fils revend immédiatement ses parts à 1 000€, il n’aura donc aucune plus-value imposable. Et s’il les revend quelques années plus tard, disons à 1 500€, sa plus-value imposable sera calculée sur la différence entre 1 500€ et 1 000€, soit 500€, Et non entre 1 500€ et vos 100€ de prix d’achat initial. C’est extrêmement puissant. Vous pouvez donc accumuler pendant des années des actifs à votre nom, conserver le contrôle total du capital, puis transmettre les titres à vos enfants au moment que vous jugez opportun, Vous pouvez alors profiter de l’abattement de 100 000€ par parent et par enfant, tout en purgeant les plus-values latentes accumulées pendant toutes ces années. D’ailleurs, ce mécanisme de purge des plus-values existe aussi pour d’autres types d’actifs, notamment l’immobilier ou les parts de sociétés. Pour toutes ces raisons, je recommande plutôt d’ouvrir un CTO à votre nom et de le donner par la suite, plutôt que d’en ouvrir un directement au nom de vos enfants. #Investissement #FinancePersonnelle #Donations

Ne vous moquez pas des enfants qui croient encore au Père Noël, Certains adultes voient ce graphique et continuent pourtant de penser qu’ils auront encore une retraite par répartition dans 20, 30 ou 40 ans. https://t.co/C8r0nMeOwI #Retraite #Économie #Noël

Le constat que j’ai fait il y a quelques années était très simple, Et il n’a pourtant jamais été aussi vrai qu’aujourd’hui : • La majorité des États sont incapables de gérer correctement l’argent des citoyens, et la situation se dégrade d’année en année • Dans le même temps, les meilleures entreprises cotées de la planète parviennent à générer des résultats exceptionnels d’année en année Partant de là, j’ai fait le choix de remettre mon avenir financier entre les mains de ces entreprises, et non plus entre celles de l’État. Et je dois bien reconnaître que depuis que j’ai fait ce choix, je n’ai jamais été aussi serein quant à mon avenir financier. #Finance #Investissement #Économie

Devinez qui va avoir une résidence principale à vendre en début d’année prochaine et qui risque de devoir le faire au pic de la crise immobilière, budgétaire et économique en France ? De quoi terminer de me dégoûter de cette classe d’actifs… 😇 https://t.co/OPV06OD4ZG #Immobilier #CriseÉconomique #Budget

Le schéma de la réussite il y a 50 ans : • Un CDI dans la même entreprise durant toute sa vie🏭 • Une résidence principale financée sur 25 ans, sans jamais déménager 🏡 • Des livrets bancaires au plafond, dans la banque familiale de la ville💰 • Une assurance vie ouverte dans la même banque, remplie de frais et de produits peu performants • 1 à 2 investissements locatifs pour les plus téméraires🏠 Le schéma de la réussite en 2026 : • Une mobilité professionnelle💼 • Plusieurs sources de revenus💸 • Une liberté géographique totale🌍 • Le strict minimum sur des livrets bancaires🪙 • Des portefeuilles d’actifs financiers optimisés et un patrimoine diversifié, gérables à 100% depuis son téléphone📲 Le monde évolue de plus en plus vite, Ne restez pas bloqués sur les schémas d’autrefois. #Réussite #Évolution #Investissement

Une personne qui aurait investi 1 000$ sur Amazon lors de son introduction en bourse en 1997 aurait aujourd’hui plus de 2,8 millions de dollars. Son capital aurait donc été multiplié par 2 800📈 Mais pour en arriver là, cette personne aurait dû conserver ses actions Amazon malgré : • 18 baisses de 20% ou plus • 4 chutes de plus de 50% • Un effondrement de l’action de 95% après l’éclatement de la bulle Internet (quatre-vingt-quinze pour cent) Aucun investissement ne peut produire une performance exceptionnelle sans une volatilité importante. Plus tôt on apprend à encaisser cette volatilité, mieux c’est. Et si vous n’êtes pas prêt mentalement à voir votre portefeuille perdre 30%, Vous n’êtes probablement pas non plus prêt à le voir gagner 300%. #Investissement #Bourse #Volatilité

Dans mon monde idéal, la taxation des plus-values devrait prendre en compte l’inflation. Admettons que vous achetiez une action ou un ETF à 100€, 5 ans plus tard, il/elle en vaut désormais 200€, soit x2 / 100% de performance. Sauf que, sur cette période de 5 ans, il y a eu une inflation importante dans le pays dans lequel vous vivez : 30% de hausse cumulée des prix (et c’est loin d’être délirant comme chiffre). Vous allez donc devoir payer 31,4% d’impôt sur vos 100€ de plus-value, soit 31,40€. Il vous reste donc 168,60€ après impôt (100€ de capital initial + 68,60€ de plus-value). Mais avec 30% d’inflation sur la période, ces 168,60€ ne représentent désormais plus que 129,69€ en pouvoir d’achat d’il y a 5 ans. Votre gain réel, après inflation ET fiscalité, n’est donc plus que de 29,69€ de pouvoir d’achat, alors même que votre investissement a fait +100%. À partir du moment où les tranches du barème de l’impôt sur le revenu sont revalorisées pour tenir compte de l’inflation, Je trouverais logique que la fiscalité des plus-values prenne, elle aussi, en compte l’érosion monétaire. Ce mécanisme existe d’ailleurs déjà dans certains pays, notamment au Chili, en Israël ou au Mexique, où l’inflation peut être intégrée au calcul de certaines plus-values. Et c’est encore plus pertinent dans un monde où l’inflation peut durablement rester supérieure à l’objectif des 2%/an. Ceci étant dit, il est quand même bon de rappeler que les actions d’entreprises cotées représentent, à l’heure actuelle, l’une des meilleures classes d’actifs pour lutter contre l’inflation. #Fiscalité #Investissement #Inflation