BETA nonprofit public democratic european moderated

Search

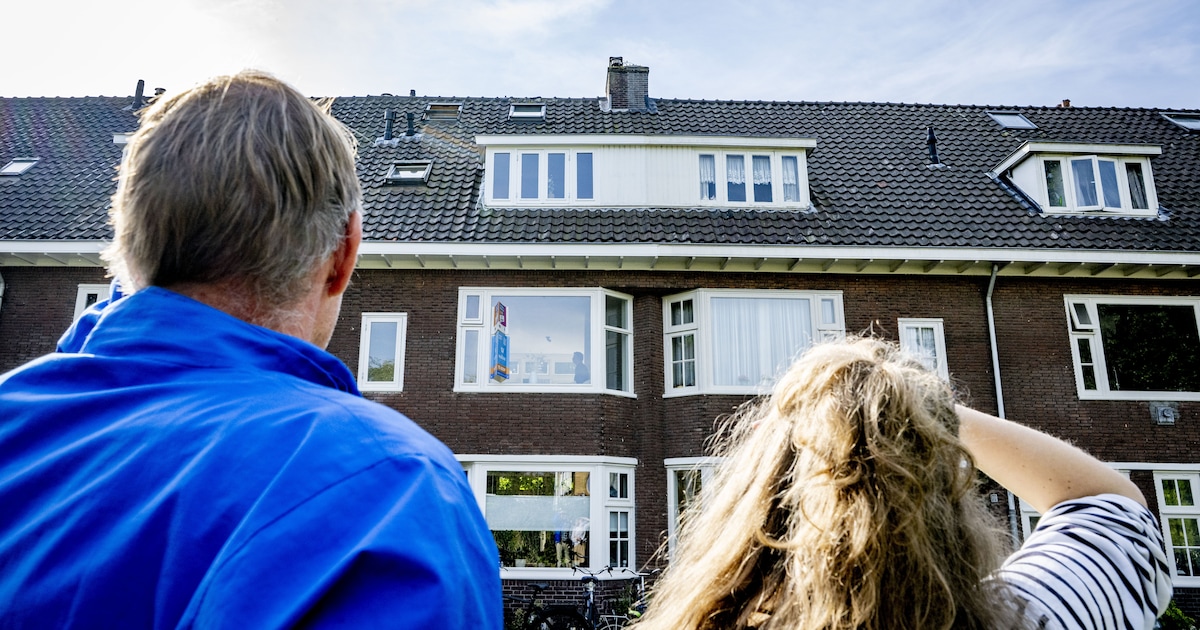
#huizenprijzen

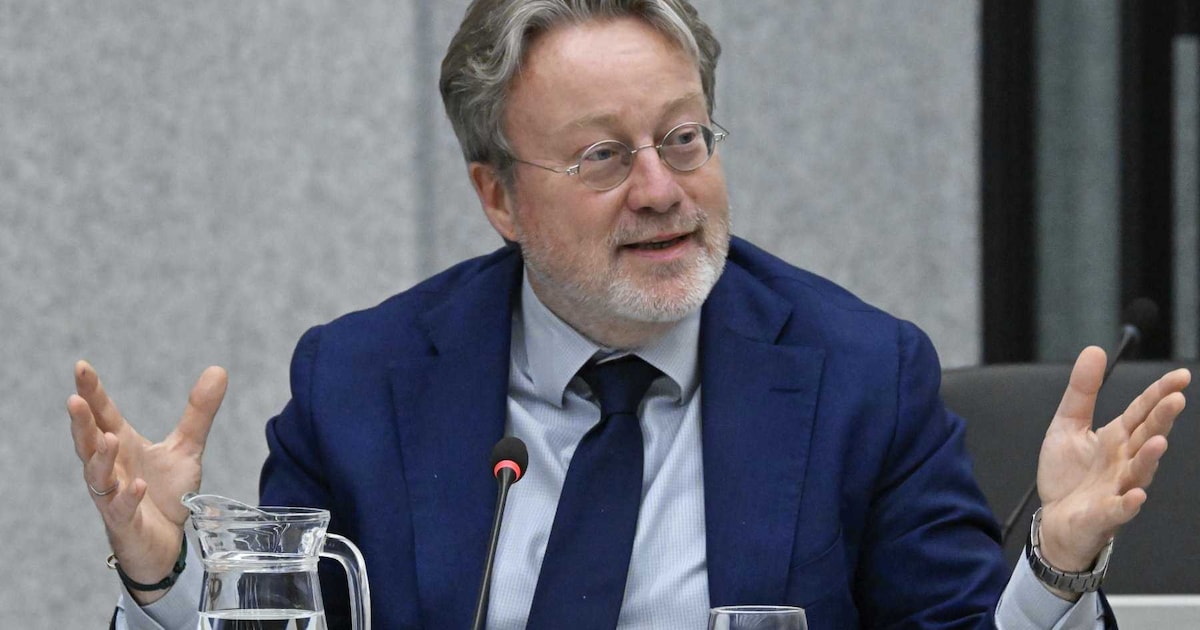
"You are really favoring one group now. There may be political reasons for that, but it no longer serves an economic purpose," said Sleijpen, who also believes that the Dutch economy could handle a decline in housing prices well. #hypotheekrenteaftrek #OlafSleijpen #DNB (translated)

De Nederlandsche Bank blijft bij standpunt over hypotheekrenteaftrek: ‘Je bevoordeelt nu een groep’
www.ad.nl
A
AD 2d

The president of De Nederlandsche Bank, Olaf Sleijpen, states that the mortgage tax deduction should be abolished because it creates an unfair fiscal advantage for homeowners over renters and artificially inflates house prices. #hypotheekrenteaftrek #OlafSleijpen #DNB (translated)

De Nederlandsche Bank blijft bij standpunt over hypotheekrenteaftrek: ‘Je bevoordeelt nu een groep’
A
AD 3d

There is a significant increase in the supply of existing and new homes, but the high prices and construction costs threaten to price new construction out of the market. #Woningmarkt #Nieuwbouw #Huizenprijzen (translated)

Fors meer keuze voor huizenzoekers, nieuwbouw dreigt zich ‘uit de markt te prijzen’
V

House prices are expected to continue rising, despite higher mortgage rates and inflation, with an anticipated average increase of 3.5 percent in 2026 according to the three largest mortgage providers in the Netherlands. #huizenprijzen #hypotheekrente #woningmarkt (translated)

Huizenprijzen zullen blijven stijgen, ondanks hogere hypotheekrente, voorzien banken

Een ochtendcolumn Vermogen in een eigen huis heeft een merkwaardige reputatie gekregen. Wie lang geleden een woning kocht, betaalde een fractie van de huidige prijs. Het verschil heet vermogen en daarbij klinkt steeds vaker het beeld van slapend rijk worden. In de politiek groeit de aandacht voor vermogen dat via erfenissen naar een volgende generatie gaat. Pro en D66 willen erfenissen zwaarder belasten. Neem iemand die in 1976 een huis kocht en daar vijftig jaar bleef wonen. Aan het einde staat er een grotendeels afgelost huis dat als vermogen naar de volgende generatie kan gaan. De koper uit 1976 kende de afloop niet. De huizenprijzen schoten omhoog naar de top van 1978 en begonnen daarna aan een jarenlange daling. Pas rond 1999 lagen de reële huizenprijzen weer boven die oude top. Vanaf 2008 volgde een tweede grote daling. Over de hele periode waren er vijftien jaren waarin de reële woningwaarde lager lag dan een jaar eerder. Bijna een derde van de tijd werd de huizenbezitter armer. Wie moest verkopen kreeg geen langjarig gemiddelde, maar de prijs van dat moment. Vandaag leggen we een liniaal tussen 1976 en 2026 en zien we vermogen. Een groot deel van de spectaculaire stijging in euro’s is niets anders dan inflatie. Vanaf de huizenpiek van 1978 steeg de reële waarde van Nederlandse woningen tot begin 2026 met ongeveer 82 procent. Omgerekend is dat een schamele 1,3 procent per jaar. Daar zit ook nog een merkwaardige fiscale draai in. Inflatie maakt een huis in euro’s duurder zonder dat de eigenaar in koopkracht evenredig rijker wordt. Bij een erfenis telt de fiscus de actuele waarde van het huis wel volledig mee. Een deel van de waardestijging waarover uiteindelijk belasting wordt geheven, is dus het gevolg van geldontwaarding. En zelfs die 1,3 procent reële prijsstijging is geen netto rendement. Op een woning van €500.000 is dat iets van  €6.500 per jaar. Het Nibud rekent voor onderhoud met ongeveer één procent van de woningwaarde. Dat is al €5.000. Opstalverzekering, OZB en andere lasten komen daar nog bij. Van het rendement blijft weinig over. Al die tijd zat het vermogen vast in één huis, meestal mede gefinancierd met geleend geld. De hypotheek vergrootte het risico. Na 1978 en opnieuw na 2008 kon het eigen vermogen snel verdwijnen terwijl de schuld gewoon bleef staan. Wie huurde, hoefde vermogensvorming niet mis te lopen. Geld dat anders in de aankoop van een huis was gestoken, kon worden belegd. €100.000 groeit bij vier procent reëel rendement in vijftig jaar tot ruim €700.000, zonder verdere inleg. Maar daarvoor moet dan wel wat risico worden genomen. Een deel van het vermogen in het huis kwam gewoon uit inkomen. De eigenaar loste af, betaalde onderhoud en investeerde later eigen geld in verduurzaming. De overheid riep daartoe op en presenteerde verduurzaming als een investering die ook de waarde van het huis kon verhogen. Dat geld werd dus niet geconsumeerd. Het werd in het huis gestoken. Na vijftig jaar overlijdt de eigenaar. Economen wijzen op de ongelijkheid die bij zulke erfenissen kan ontstaan en politiek wordt de waarde van grote erfenissen reden om die zwaarder te belasten. Geld dat jarenlang niet werd geconsumeerd maar in het huis werd gestoken, verschijnt nu als vermogen dat ongelijk is verdeeld. Je geeft het geld niet uit, maar stopt het in je huis. De overheid moedigt dat jarenlang aan. Vijftig jaar later heet het dan vermogen en wordt het aangewezen als een bron van ongelijkheid. #woningmarkt #vermogen #erfenis

Een ochtendcolumn We praten veel over de verdeling van vermogen. Daarbij slaan we een stap over. Voor dat vermogen ontstond, heeft iemand risico genomen. Maak je verlies, dan is het risico voor jou. Maak je winst, dan is de opbrengst van ons allemaal. Daaronder ligt het idee dat vermogen vanzelf groeit. Rijken worden rijker omdat ze rijk zijn. Slapend rijk. Maar rijkdom veroorzaakt geen groei. Risico doet dat. Geld dat stil blijft staan verliest door inflatie koopkracht. Wie vermogen wil laten groeien, moet het inzetten en accepteren dat het ook minder waard kan worden. Zonder risico geen rendement. Het eigen huis laat zien hoe snel we dat vergeten. De overwaarde van vandaag wordt behandeld alsof die de eigenaar vanzelf is toegevallen. Tussen 2008 en 2013 daalden de Nederlandse huizenprijzen ruim twintig procent en stond ongeveer een derde van de huishoudens met een hypotheek onder water. Mensen moesten hun huis met verlies verkopen, bleven met een restschuld achter en soms dwong de bank verkoop af. Dat was hetzelfde eigen huis waarvan we de waardestijging vandaag als bijna risicoloos vermogen beschouwen. Commercieel vastgoed kreeg eveneens zware klappen. Waarde kan twintig jaar nodig hebben om te ontstaan en in veel kortere tijd verdwijnen. Wie vijftig procent verliest, moet daarna honderd procent stijgen om weer terug te zijn. Nog geen tien jaar later sloten tijdens corona winkels en bedrijven, vielen huurinkomsten weg en nam leegstand toe. Vastgoedeigenaren moesten bijstorten en met banken om tafel. Twee grote crises binnen vijftien jaar. Vandaag zijn huizen, ondernemingen en beleggingen weer meer waard en vertellen we elkaar dat vermogen vanzelf groeit. Wie dat beweert heeft de afgelopen vijftien jaar onder een steen geleefd. Bij aandelen doen we hetzelfde. Wie duizend dollar in Apple had gestoken en was blijven zitten, zou nu rijk zijn. Dat Apple in 1997 zo diep in de problemen zat dat Microsoft 150 miljoen dollar investeerde, verdwijnt uit het verhaal. Achteraf lijkt blijven zitten eenvoudig. Op dat moment betekende het accepteren dat het geld ook verloren kon gaan. Ook langjarige beursgrafieken kennen de afloop. Ze laten zien wat iemand verdiende die zijn geld tientallen jaren kon laten staan. Het werkelijke leven kent ontslag, ziekte, echtscheiding, een onderneming die geld nodig heeft en een beurs die instort. Wie dan moet verkopen krijgt geen gemiddeld rendement, maar de koers van die dag. En toch hebben we dat risico hard nodig. Een ondernemer neemt personeel aan voordat de omzet er is, een ontwikkelaar bouwt voordat alle opbrengsten vaststaan en een investeerder financiert technologie voordat duidelijk is of die werkt. Woningbouw, innovatie en energietransitie beginnen met geld dat wordt ingezet zonder zekerheid dat het terugkomt. Nederland heeft geen gebrek aan geld dat veilig wordt gehouden. Eind 2025 stond ruim €540 miljard van huishoudens op spaarrekeningen en deposito’s en de spaarquote bedroeg 17,3 procent, het hoogste niveau sinds 1995 buiten de coronajaren. We hebben het risico mijden aardig onder de knie. Daarmee ontstaat een merkwaardige politieke boodschap. Dezelfde politici die zeggen dat we moeten investeren in de energietransitie, innoveren en meer risico moeten durven nemen, ontwikkelen beleid waarin de opbrengst van dat risico moreel ter discussie wordt gesteld. Het verlies blijft bij degene die het risico nam, terwijl een succesvolle uitkomst verandert in vermogen dat opnieuw verdeeld moet worden. Vermogen is in Nederland niet langer een teken van succes. Het is verdacht. Waar komt het vandaan, hoe is het verkregen en hoe kunnen we het verdelen. Wie wil dat honderden miljarden aan privaat geld naar woningen, bedrijven, innovatie en energie gaan, zal uiteindelijk een vraag moeten beantwoorden. Waarom zou iemand risico nemen als het verlies voor hem is en de opbrengst bij succes een moreel probleem wordt dat vervolgens moet worden gedeeld. #Vermogen #Risico #Economie

NOS 2w

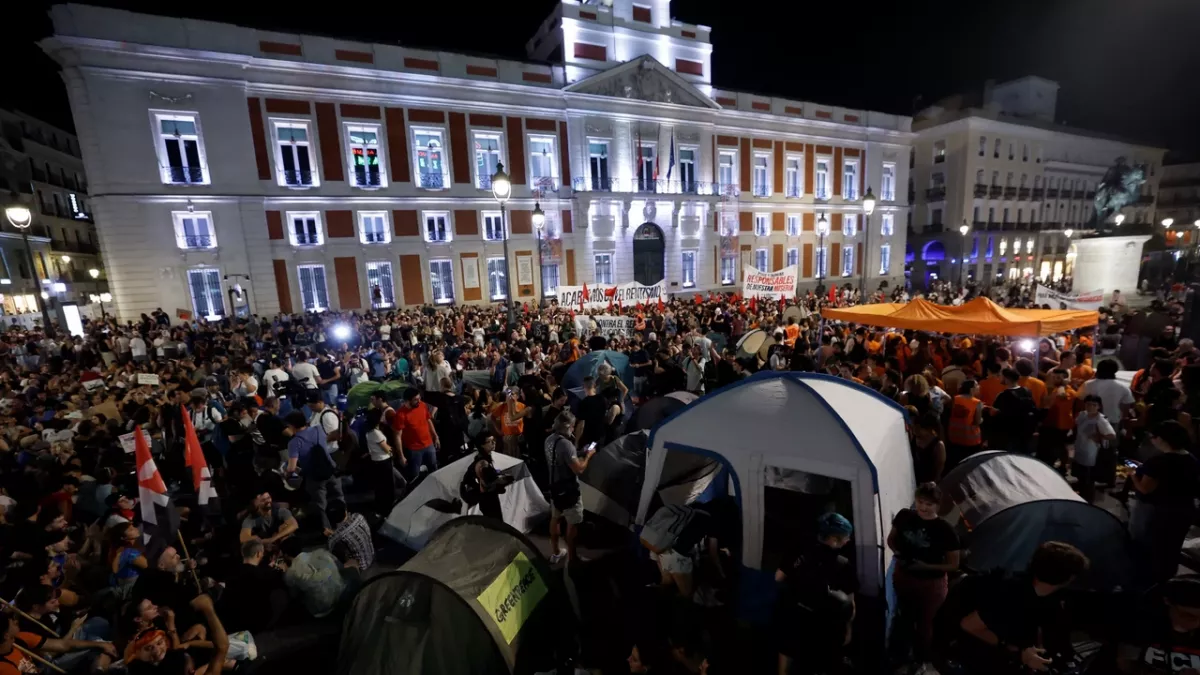
Duizenden mensen hebben in Madrid geprotesteerd tegen de woningcrisis in Spanje en eisen bescherming voor huurders, regels tegen fraude en een verbod op uithuiszettingen zonder alternatieve huisvesting. #woningcrisis #protest #huizenprijzen

Duizenden demonstranten bij protest tegen woningcrisis in Spanje
A
AD 3w

Door de stijgende hypotheekrente is een huizenkoper nu ruim 12.000 euro meer kwijt over de komende tien jaar, terwijl de huizenprijzen minder hard stijgen, en experts verwachten dat de rente in de komende maanden nog verder zal toenemen. #hypotheekrente #huizenmarkt #woonlasten

Ruim 12.000 euro meer kwijt aan hypotheek door stijgende rente: ‘En dat zet nog even door’

Bizar: Jona van Loenen wil volgens Het Parool 50% belasting op de winst bij verkoop van een woning. Je huis is €200.000 meer waard geworden, maaaar een vergelijkbaar huis óók. Ben je dan €200.000 rijker of heb je gewoon dat geld gewoon nodig om hetzelfde te kunnen blijven wonen? Huizenprijzen stijgen namelijk ook doordat hogere lonen, lagere rente en ruimere leennormen kopers meer ruimte geven om te bieden. Je huis krijgt een hoger prijskaartje en je volgende huis ook. Dus mijn vraag: moet je óók afrekenen als je voor hetzelfde bedrag een andere woning terugkoopt?! Zo ja, dan moet je extra lenen, spaargeld bijleggen of goedkoper gaan wonen. Alleen omdat je verhuist. Je kan verwachten dat mensen dan dus niet meer willen verhuizen en de woningmarkt spaak loopt. Meer euro’s voor hetzelfde huis is niet hetzelfde als meer huis voor je euro’s. Waarom ziet hij dat niet in? #woningmarkt #belasting #huizenprijzen

V
de Volkskrant Jul 14

Rijksbouwmeester Francesco Veenstra pleit voor een radicale aanpak van de woningcrisis in Nederland, met de nadruk op sociale rechtvaardigheid, betaalbare huisvesting en duurzame bouw, terwijl hij waarschuwt dat het afschaffen van de hypotheekrenteaftrek de huizenprijzen verder kan opdrijven. #volkshuisvesting #woningbouw #duurzaamheid

Vertrekkende rijksbouwmeester: ‘Voorkom verdere opdrijving van de huizenprijzen door het afschaffen van de hypotheekrenteaftrek’
V
de Volkskrant Jul 13

Het bouwen van een nieuwbouwwoning in de Europese Unie is in de afgelopen tien jaar met bijna 50 procent duurder geworden, door stijgende bouwkosten, een tekort aan woningen en een toegenomen vraag in stedelijke gebieden. #woningcrisis #bouwkosten #huizenprijzen

Bouwen van een nieuwbouwwoning in tien jaar tijd de helft duurder geworden
V

In Nederland is het aantal te koop staande woningen met bijna 57.000 een recordhoogte bereikt in de afgelopen drie maanden, terwijl de gemiddelde huizenprijs is gestegen naar 506.000 euro, ondanks de onzekerheid in de economie en de stijgende hypotheekrente die verkopen beïnvloeden. #Woningmarkt #Huizenprijzen #Hypotheekrente

Woningverkopers worden zenuwachtig: aantal borden met te koop bereikt record maar prijzen houden stand
NRC Jul 2

De huidige woningmarkt in Nederland is afgekoeld door stijgende hypotheekrentes en een toename van beschikbare woningen, wat twijfels oproept over het juiste moment om een huis te kopen of verkopen, vooral in het licht van de onzekere economische situatie door conflicten in het Midden-Oosten. #woningmarkt #hypotheekrente #huizenprijzen

Is nu een goed moment om een huis te kopen?
V
de Volkskrant Jun 11

Steeds meer bewoners van de Randstad verhuizen naar de Veluwe en Zeeland, mede door de stijgende huizenprijzen, waarbij de gemiddelde verhuisafstand omgekeerd is gestegen tot 13,6 kilometer, en gemeenten als Culemborg maatregelen nemen om lokale bewoners voorrang te geven bij nieuwbouwprojecten. #Verhuizingen #Huizenprijzen #Randstad

Veel Randstedelingen trekken naar de Veluwe en Zeeland, gemiddelde verhuisafstand groeit

Het reptielenbrein van Maarten van Rossem Maarten van Rossem heeft Nederland weer even uitgelegd hoe democratie tegenwoordig werkt. Als burgers protesteren tegen massa-immigratie, overvolle opvanglocaties, woningtekorten of compleet ontbrekende inspraak, dan zijn het volgens de NPO-historicus eigenlijk gewoon bavianen met een reptielenbrein. Kijk, dát is de warme verbindende toon. Van Rossem, huisvlijt deskundige, professioneel brombeer, fulltime wijnglas-analist en parttime nationale chagrijnleverancier, heeft besloten dat honderdduizenden Nederlanders genetisch eigenlijk maar een halve stap verwijderd zijn van een apenkolonie op de savanne. Want zo werkt de moderne elite: zodra gewone mensen ergens genoeg van krijgen, worden ze niet gehoord maar bestudeerd. Alsof David Attenborough commentaar geeft bij een natuurdocumentaire. “Hier zien we de boze autochtoon in zijn natuurlijke habitat. Opgewonden door stijgende huizenprijzen en een AZC naast de basisschool. Fascinerend primitief gedrag.” Het mooie is dat dezelfde mensen die drie jaar lang riepen dat woorden geweld zijn, nu zonder blikken of blozen complete bevolkingsgroepen vergelijken met dieren. Maar dat mag. Want het zijn de juiste mensen die worden ontmenselijkt. Als iemand migranten met bavianen had vergeleken, waren de studio’s van Hilversum veranderd in een nationale rouwbijeenkomst met kaarsjes, hashtags en emotionele dwarsfluitmuziek op NPO2. Nu blijft het oorverdovend stil. Sterker nog: waarschijnlijk krijgt Maarten binnenkort weer drie podcasts, een theatertour en een extra eredoctoraat voor zijn “messcherpe maatschappelijke duiding”. Het meest komische is nog wel dat Van Rossem zelf al twintig jaar exact hetzelfde doet als wat hij anderen verwijt: angst zaaien, groepen framen, tegenstellingen aanwakkeren en vervolgens quasi-intellectueel achteroverleunen alsof hij boven het volk zweeft. Hij kijkt niet neer op demonstranten omdat ze ongelijk hebben. Hij kijkt neer op ze, omdat ze bestaan. Want in de ratio van het intellectuele huisvlijt geldt inmiddels: een boze burger is gevaarlijk, een boze activist is betrokken, en een boze NPO-historicus is een nationale schat. En daarna vragen dezelfde mensen zich met oprechte verbazing af waarom steeds meer Nederlanders de publieke omroep zien als een overbetaalde open inrichting voor neerbuigende beroepsmoralisten. Werkelijk een raadsel. #democratie #migratie #maatschappij

NRC May 25

De hypotheekrente in Nederland is gestegen tot het hoogste niveau sinds eind 2023 door de oorlog in Iran en de daaruit voortvloeiende hogere olieprijzen, wat vooral starters en huiseigenaren met aflopende rentevaste periodes financieel treffen, terwijl de huizenprijzen ook onder druk komen te staan. #hypotheekrente #woningmarkt #IranOorlog

De hypotheekrente stijgt door de oorlog in Iran. Wat merken starters, doorstromers en huisbezitters daarvan?