WRLD

Search

#spaarrekening
Claudia 2d

I thought: it must be how it is Claudia transferred 750 euros to a fake home care store: 'I thought: it must be how it is' #koopzegels #AlbertHeijn #spaarrekening (translated)

Waarom je niet voor veel geld aan koopzegels bij de supermarkt moet laten staan
www.ad.nl
2560
A
AD 2d

The stamp system of Albert Heijn offers an attractive return, but customers are currently unable to redeem their saved stamps due to technical problems, making it wise to exchange the stamps quickly and keep the money in a bank account. #koopzegels #AlbertHeijn #spaarrekening (translated)

www.ad.nl
Waarom je niet voor veel geld aan koopzegels bij de supermarkt moet laten staan
2560
🌸Simone Juffermans 3w

Ruben is delighted because, thanks to the VVD, it is now well arranged to slap the hardworking citizen in the face. What Ruben calls "well arranged" boils down to this. Henk and Ingrid are able to save, which is already quite an achievement these days. They have € 61,692+ in their savings account, or if Henk has € 30,846+ without Ingrid by his side, then the tax authorities come. They will send a reassessment on the savings that they have already paid taxes on regarding the interest they received. And they still have to pay 36% 🥳. In short, if you do what you’re supposed to do to avoid having to turn to the government later, you are punished because it still sits in your account. #Belastingdienst #HardwerkendeBurger #VVD (translated)

13614
Tadek Solarz 3w

Een ochtendcolumn We praten veel over de verdeling van vermogen. Daarbij slaan we een stap over. Voor dat vermogen ontstond, heeft iemand risico genomen. Maak je verlies, dan is het risico voor jou. Maak je winst, dan is de opbrengst van ons allemaal. Daaronder ligt het idee dat vermogen vanzelf groeit. Rijken worden rijker omdat ze rijk zijn. Slapend rijk. Maar rijkdom veroorzaakt geen groei. Risico doet dat. Geld dat stil blijft staan verliest door inflatie koopkracht. Wie vermogen wil laten groeien, moet het inzetten en accepteren dat het ook minder waard kan worden. Zonder risico geen rendement. Het eigen huis laat zien hoe snel we dat vergeten. De overwaarde van vandaag wordt behandeld alsof die de eigenaar vanzelf is toegevallen. Tussen 2008 en 2013 daalden de Nederlandse huizenprijzen ruim twintig procent en stond ongeveer een derde van de huishoudens met een hypotheek onder water. Mensen moesten hun huis met verlies verkopen, bleven met een restschuld achter en soms dwong de bank verkoop af. Dat was hetzelfde eigen huis waarvan we de waardestijging vandaag als bijna risicoloos vermogen beschouwen. Commercieel vastgoed kreeg eveneens zware klappen. Waarde kan twintig jaar nodig hebben om te ontstaan en in veel kortere tijd verdwijnen. Wie vijftig procent verliest, moet daarna honderd procent stijgen om weer terug te zijn. Nog geen tien jaar later sloten tijdens corona winkels en bedrijven, vielen huurinkomsten weg en nam leegstand toe. Vastgoedeigenaren moesten bijstorten en met banken om tafel. Twee grote crises binnen vijftien jaar. Vandaag zijn huizen, ondernemingen en beleggingen weer meer waard en vertellen we elkaar dat vermogen vanzelf groeit. Wie dat beweert heeft de afgelopen vijftien jaar onder een steen geleefd. Bij aandelen doen we hetzelfde. Wie duizend dollar in Apple had gestoken en was blijven zitten, zou nu rijk zijn. Dat Apple in 1997 zo diep in de problemen zat dat Microsoft 150 miljoen dollar investeerde, verdwijnt uit het verhaal. Achteraf lijkt blijven zitten eenvoudig. Op dat moment betekende het accepteren dat het geld ook verloren kon gaan. Ook langjarige beursgrafieken kennen de afloop. Ze laten zien wat iemand verdiende die zijn geld tientallen jaren kon laten staan. Het werkelijke leven kent ontslag, ziekte, echtscheiding, een onderneming die geld nodig heeft en een beurs die instort. Wie dan moet verkopen krijgt geen gemiddeld rendement, maar de koers van die dag. En toch hebben we dat risico hard nodig. Een ondernemer neemt personeel aan voordat de omzet er is, een ontwikkelaar bouwt voordat alle opbrengsten vaststaan en een investeerder financiert technologie voordat duidelijk is of die werkt. Woningbouw, innovatie en energietransitie beginnen met geld dat wordt ingezet zonder zekerheid dat het terugkomt. Nederland heeft geen gebrek aan geld dat veilig wordt gehouden. Eind 2025 stond ruim €540 miljard van huishoudens op spaarrekeningen en deposito’s en de spaarquote bedroeg 17,3 procent, het hoogste niveau sinds 1995 buiten de coronajaren. We hebben het risico mijden aardig onder de knie. Daarmee ontstaat een merkwaardige politieke boodschap. Dezelfde politici die zeggen dat we moeten investeren in de energietransitie, innoveren en meer risico moeten durven nemen, ontwikkelen beleid waarin de opbrengst van dat risico moreel ter discussie wordt gesteld. Het verlies blijft bij degene die het risico nam, terwijl een succesvolle uitkomst verandert in vermogen dat opnieuw verdeeld moet worden. Vermogen is in Nederland niet langer een teken van succes. Het is verdacht. Waar komt het vandaan, hoe is het verkregen en hoe kunnen we het verdelen. Wie wil dat honderden miljarden aan privaat geld naar woningen, bedrijven, innovatie en energie gaan, zal uiteindelijk een vraag moeten beantwoorden. Waarom zou iemand risico nemen als het verlies voor hem is en de opbrengst bij succes een moreel probleem wordt dat vervolgens moet worden gedeeld. #Vermogen #Risico #Economie

12262
Dorien Rookmaker 3w

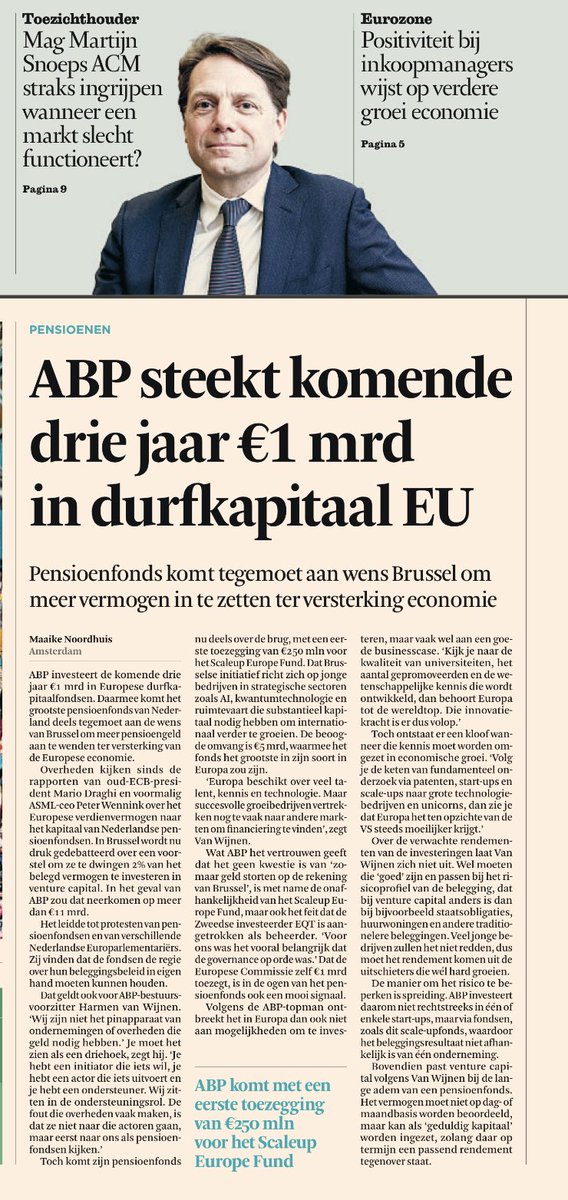
De resultaten van pensioenbeheerder ABP zijn uutzonderlijk slecht. Het fonds behaalde over de periode 2021-2025 een gemiddeld rendement van slechts 1,4% per jaar. Dit is uitzonderlijk mager, zeker in een periode waarin de wereldwijde aandelenmarkten juist hard zijn gestegen. Op een reguliere spaarrekening had een deelnemer in die jaren soms meer rendement kunnen behalen. En nu gaat het #ABP miljarden beleggen in durfkapitaal… wat kan er mis gaan? #pensioen #rendement #beleggen

13682
A
AD Sep 11

De rentes op spaarrekeningen in Nederland stijgen dankzij een verhoogde kortlopende rente van de Europese Centrale Bank, wat spaarders de mogelijkheid biedt om meer rendement te behalen op hun spaargeld. #spaarrente #ECB #sparen

www.ad.nl
Goed nieuws voor spaarders: de rentes gaan een beetje omhoog
16941
Sander Sassen Sep 8

Ik haak even in @TomvanderLee. Wat ik lees is de stelling van een columnist dat als iemand zeventien euro bij de visboer uitgeeft je tot de mensen behoort die ‘het prima kunnen missen’. En dat we daar dus de euro’s kunnen ophalen die onze staatskas zo hard nodig heeft? Alsof Nederland niet al decennia een van de zwaarst belaste landen van Europa is. Alsof de overheid niet allang meer dan de helft van de economie opslokt en vervolgens verbaasd om zich heen kijkt waarom bruggen, viaducten en defensie toch niet op orde zijn. Het probleem is nooit het geld dat ‘de rijken’ nog even zouden moeten afstaan, Tom. Het probleem is wat Den Haag met dat geld doet, over de balk smijten, op een zeer onverantwoordelijke manier, en dan weer een extra belasting verzinnen omdat men een gat in de hand heeft, letterlijk. En dan die box 3-mythe. Alsof de echt vermogende Nederlander braaf zijn spaargeld in box 3 heeft zitten, wachtend op types zoals jij, Tom, om daar nog extra belasting over te heffen. Nee. Die zitten in een BV, in vastgoedstructuren, in uitstelconstructies. Wie je daarmee raakt, is de middenklasse met een spaarrekening, een beleggingsportefeuille voor later, een tweede huis dat feitelijk een oudedagsvoorziening is. Dat is geen ‘belasting van de rijken’, Tom. Dat is een extra boete voor mensen die met veel moeite iets hebben opgebouwd, terwijl de overheid weigert kritisch te kijken naar haar eigen uitgaven. Het is heel simpel: werken moet lonen, sparen moet lonen, ondernemen moet lonen. Punt. Bij jou lijkt altijd het omgekeerde het uitgangspunt: wie werkt, spaart of onderneemt, mag betalen voor de mensen die niet werken, niet sparen en niet ondernemen. Dus nee, Tom. Niet ‘dit dus’. Dit is precies hoe een land langzaam zijn verdienvermogen verliest, want mensen vertrekken naar betere oorden, ondernemers trekken de stekker eruit, er vindt op grote schaal kapitaalvlucht plaats. Als je dat niet begrijpt wat doe je dan in de Tweede Kamer, anders dan een riant salaris ontvangen en tot niets anders in staat zijn dan dit soort totaal van de werkelijkheid losgezongen tweets de wereld in helpen? Ga eens werken voor je geld, Tom. #Nederland #belasting #overheid

13102
Madelon Vos Sep 1

€10 biljoen aan Europees spaargeld is volgens Von der Leyen “lazy money”. Jouw geld moet volgens Von der Leyen eens aan het werk gezet worden voor de EU. Maar geld is niet lui. Geld volgt rendement, risico én vertrouwen. Misschien moet Europa zich minder afvragen hoe het spaargeld richting Europese projecten kan sturen en zich eens afvragen waarom Europese én buitenlandse beleggers hun geld zo vaak liever elders investeren of simpelweg op die spaarrekening laten staan. Tipje: Maak Europa aantrekkelijk genoeg, dan komt kapitaal vanzelf. #Europa #Investeringen #Kapitaal

12550
CS Aug 31

🇪🇺 EU-voorzitter Ursula von der Leyen zegt dat spaarrekeningen een probleem vormen en dat ze dit geld "ten dienste moet stellen van Europese bedrijven" ze zegt dat haar plan is om ze "te securitiseren" en "te controleren" Ze komen achter je spaargeld aan! https://t.co/mAYIhTXSnL #EU #spaarrekeningen #financiën

11732
Mees Wijnants Aug 7

Ik krijg vaak de vraag: "Mees, wat doe je nou precies voor werk?" Ik ben de oprichter van Wolf of Washington, een financieel platform en app waarmee je precies volgt welke aandelen Amerikaanse politici kopen, vlak voordat ze zélf de wetten erdoorheen duwen waardoor die aandelen stijgen. Insider trading dat voor hen legaal is, en dat jij legaal kunt kopiëren. Inmiddels hebben we meer dan 4.000 leden in Nederland, België, Engeland en de VS, en een team van 15+ mensen dat hier fulltime aan werkt. Ik ben 100% eigenaar, zonder enige schulden of investeringen. Alles kwam uit eigen zak. De investeringen die we de afgelopen 12 maanden meldden in onze app stegen met meer dan 55%, ruim het dubbele van de S&P 500. Dit is X en iedereen kan alles claimen. Dus verifieer het zelf: ons trackrecord staat live en wordt in real-time geüpdatet op onze site. Check het. En onze reviews staan publiek (Alleen maar 5 sterren, kijk maar na). Hoe ik hier kwam… Op mijn 17e deed ik mijn profielwerkstuk over de AEX, of je met aandelen een hoger rendement haalt dan met je geld op een spaarrekening. Ik interviewde er zelfs toenmalig minister van Financiën Wopke Hoekstra voor. Daarna studeerde ik Economie & Bestuurskunde aan de Universiteit Leiden. Veel mensen denken om de een of andere reden dat ik school niet heb afgerond, maar ik heb VWO, Bachelor én Master succesvol behaald voor mijn 23e verjaardag. Ik was al gefascineerd door geld, banken en hoe het financiële systeem écht werkt. Na mijn studie stelde ik mezelf één vraag: hoe laat ik mijn geld sneller groeien dan mijn uitgaven? Dus ging ik op zoek naar de allerbeste beleggers ter wereld. Geen daytraders. Geen hedgefondsen. Het onverwachte antwoord was zonneklaar: het zijn Amerikaanse politici. Eind 2024 dook ik in de rabbit hole. Ik ontdekte de STOCK Act (2012), die politici verplicht al hun trades openbaar te publiceren, maar de data is bijna onleesbaar gemaakt. Dus bouwde ik zelf de software om die database uit te lezen, en analyseerde ik meer dan 420.000 transacties. Conclusie: een handjevol politici verslaat de markt structureel met 20-40% per jaar. Puur op voorkennis. Toen lanceerde ik Wolf of Washington op Instagram met een wachtlijst. Binnen no-time stonden er honderden mensen op. We gingen live, en het ging vanaf dag één hard. Vandaag woon ik in Monaco en werk ik fulltime aan één missie: zoveel mogelijk mensen aan de goede kant van het systeem krijgen. Het systeem is niet gebouwd om jou rijk te maken. Elk jaar dat je braaf spaart, word je stilletjes armer: inflatie vreet je inkomen op en huizen worden onbetaalbaar. De mensen die de regels schrijven staan aan de goede kant van dat systeem. Met minn posts laat ik je zien hoe jij daar ook gaat staan. Je hoeft de wereld niet te veranderen. Je hoeft alleen te stoppen met verliezen. Blijf kijken, blijf leren, en zet je geld aan het werk. Mees Wijnants #FinancieelAdvies #Beleggen #Aandelen

11934
🦋Ann Van Haute 🦋 Jul 24

Mijn schoonmoeder zit al jaren in een woonzorgcentrum met zware dementie. Ze vergeet na enkele minuten waar ze is en speelt met poppen. Mijn schoonvader wou de bankadministratie aan zijn zoon overlaten. Voor de zichtrekening was dat geen probleem. Maar voor de spaarrekening wil de bank dat mijn schoonmoeder persoonlijk naar het kantoor komt om een volmacht te tekenen. Dat krijg ik met de beste wil van de wereld niet uitgelegd. Een bank hoort net extra waakzaam te zijn als het over kwetsbare mensen gaat. Niet te doen alsof iemand met vergevorderde dementie nog perfect begrijpt wat ze ondertekent. En daar begint mijn echte bezorgdheid. Als zelfs een bank dat onderscheid niet meer maakt, hoeveel mensen zetten dan nog een handtekening onder documenten waarvan ze de gevolgen al lang niet meer kunnen vatten? Dat gaat niet alleen over mijn schoonmoeder. Dat gaat over de bescherming van iedereen die zichzelf niet meer kan beschermen. #Dementie #KwetsbareGroepen #Banken

13391
D
de Volkskrant Jun 1

In het artikel wordt betoogd dat steeds meer autoriteiten, waaronder hoogleraren en de Europese Commissie, Nederlanders aanmoedigen om te beleggen in plaats van te sparen, ondanks de geopolitieke onrust, omdat veel huishoudens aanzienlijke bedragen op hun spaarrekeningen hebben staan en daardoor kansen op hoger rendement missen, terwijl financieel advies suggereert dat beleggen alleen verstandig is als men eerst zijn financiële zaken op orde heeft. #Beleggen #FinancieelWelzijn #RisicoBeperking

www.volkskrant.nl
Moet Nederland meer gaan beleggen? ‘Ik snap niet dat mensen sparen bij een bank als risicoloos zien’
16130