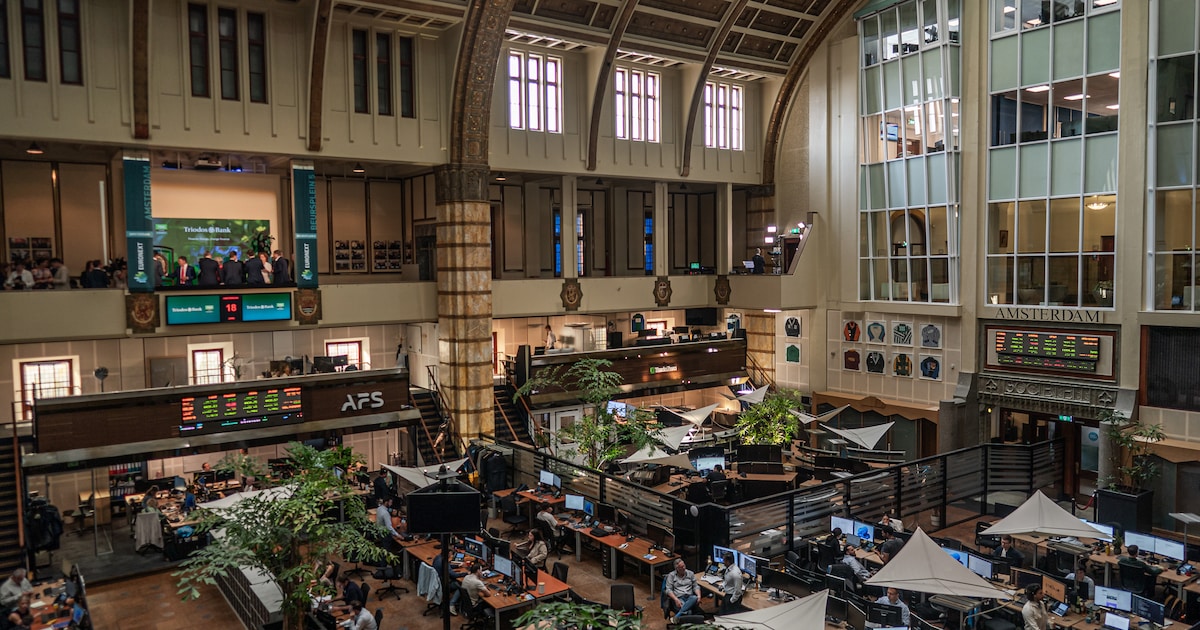
European stock markets plummeted on Thursday, affected by the rise in interest rates in the bond market, drawing investors toward safer returns than those offered by stocks. (translated)
European stock markets plummeted on Thursday, affected by the rise in interest rates in the bond market, drawing investors toward safer returns than those offered by stocks. (translated)

Ah, we all know how this is going to end. - Back to €1,800 tax-free - The rate remains 36%, which is completely ridiculous - Crypto and gold? Too bad, just pay up on paper profits at least until 2030. And in the meantime, fictional returns in 2027 are set at +8%, because someone has to pay for it. Congratulations, huh! *VVD is patting itself on the back with a great plan* (translated)
„Het nieuwe systeem schept helderheid. In het huidige stelsel wordt met fictieve rendementen gewerkt. Als het goed gaat met de beleggingen is zo’n fictief rendement aantrekkelijk voor beleggers. Maar als het minder gaat, moet je in het huidige systeem toch belasting betalen, terwijl je misschien geen of weinig rendement hebt gemaakt. In het nieuwe systeem heb je geen zorgen over slechte jaren. De belasting beweegt mee met de rendementen.’’Marieke Blom, hoofdeconoom bij ING, ziet voordelen in de nieuwe manier waarop het kabinet vermogens wil belasten. #vermogensbelasting #beleggers #economie
„Het is een gemiste kans.’’Bas Jacobs, hoogleraar economie en overheidsfinanciën aan de Vrije Universiteit is blij dat het kabinet eindelijk de stap zet naar het belasten van de werkelijke rendementen. #vermogensbelasting #beleggers #economie
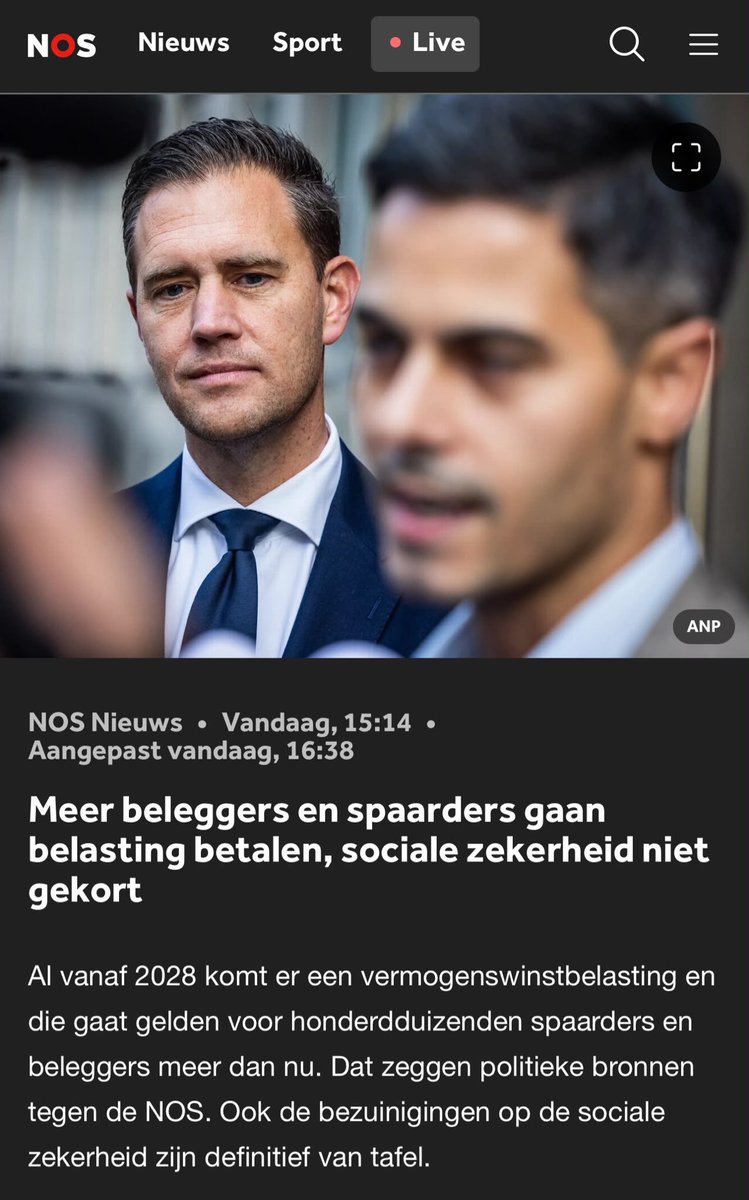
Economists have mixed reactions to the new wealth tax, which will impose taxes on actual realized returns starting in 2028 and potentially forces more people to pay taxes, bringing both advantages and disadvantages for savers and investors. (translated)

From 2028, the wealth tax in the Netherlands will change to a system where tax is paid on actual returns made, with the introduction of a capital gains tax, which means that savers will pay tax on interest received and investors will only pay tax on realized profits upon selling shares. (translated)

"Heinen, are you letting your returns disappear? Despite the cheers about #box3, there are ugly surprises lurking. The cabinet is proposing an undue tax increase in box 3 for 2027. For example: With a fortune of €80,000, you will pay 198% (!) more tax in 2027. Here's how it works:" (translated)
Iedereen met een beetje spaargeld z'n rendement willen afpakken. Maar een paar bruggen en dijken fatsoenlijk onderhouden, ho maar. #spaargeld #rendement #onderhoud
"Cette envolée des rendements obligataires pèse sur les actions""Cette envolée des rendements obligataires pèse sur les actions", résume David Morrison, du courtier Trade Nation. #WallStreet #Inflation #Marchés
“Ik pak mijn biezen, want ik word aan alle kanten beroofd.” zullen steeds meer mensen volgens Erik de Zwart denken. En dat is niet zo gek ook nu vermogens vanaf om en nabij de €10.000,- al in aanraking zullen komen voor 36% Box 3 belasting op alles boven de €1000 aan rendement. #belasting #vermogen #financien
Box 3 plannen uitgelekt: Het belastingvrije rendement zal dalen van €1800 naar €1000. Hierdoor gaan juist honderdduizenden méér spaarders en beleggers box 3 betalen. Iedereen die meer dan €1000 rendement behaalt, betaalt straks 36% belasting over het deel boven die grens. Het Overton Window in full effect. Van vermogensaanwas-, naar een hele scherpe vermogenswinst belasting. #belasting #box3 #vermogenswinst
Een ochtendcolumn Vermogen in een eigen huis heeft een merkwaardige reputatie gekregen. Wie lang geleden een woning kocht, betaalde een fractie van de huidige prijs. Het verschil heet vermogen en daarbij klinkt steeds vaker het beeld van slapend rijk worden. In de politiek groeit de aandacht voor vermogen dat via erfenissen naar een volgende generatie gaat. Pro en D66 willen erfenissen zwaarder belasten. Neem iemand die in 1976 een huis kocht en daar vijftig jaar bleef wonen. Aan het einde staat er een grotendeels afgelost huis dat als vermogen naar de volgende generatie kan gaan. De koper uit 1976 kende de afloop niet. De huizenprijzen schoten omhoog naar de top van 1978 en begonnen daarna aan een jarenlange daling. Pas rond 1999 lagen de reële huizenprijzen weer boven die oude top. Vanaf 2008 volgde een tweede grote daling. Over de hele periode waren er vijftien jaren waarin de reële woningwaarde lager lag dan een jaar eerder. Bijna een derde van de tijd werd de huizenbezitter armer. Wie moest verkopen kreeg geen langjarig gemiddelde, maar de prijs van dat moment. Vandaag leggen we een liniaal tussen 1976 en 2026 en zien we vermogen. Een groot deel van de spectaculaire stijging in euro’s is niets anders dan inflatie. Vanaf de huizenpiek van 1978 steeg de reële waarde van Nederlandse woningen tot begin 2026 met ongeveer 82 procent. Omgerekend is dat een schamele 1,3 procent per jaar. Daar zit ook nog een merkwaardige fiscale draai in. Inflatie maakt een huis in euro’s duurder zonder dat de eigenaar in koopkracht evenredig rijker wordt. Bij een erfenis telt de fiscus de actuele waarde van het huis wel volledig mee. Een deel van de waardestijging waarover uiteindelijk belasting wordt geheven, is dus het gevolg van geldontwaarding. En zelfs die 1,3 procent reële prijsstijging is geen netto rendement. Op een woning van €500.000 is dat iets van €6.500 per jaar. Het Nibud rekent voor onderhoud met ongeveer één procent van de woningwaarde. Dat is al €5.000. Opstalverzekering, OZB en andere lasten komen daar nog bij. Van het rendement blijft weinig over. Al die tijd zat het vermogen vast in één huis, meestal mede gefinancierd met geleend geld. De hypotheek vergrootte het risico. Na 1978 en opnieuw na 2008 kon het eigen vermogen snel verdwijnen terwijl de schuld gewoon bleef staan. Wie huurde, hoefde vermogensvorming niet mis te lopen. Geld dat anders in de aankoop van een huis was gestoken, kon worden belegd. €100.000 groeit bij vier procent reëel rendement in vijftig jaar tot ruim €700.000, zonder verdere inleg. Maar daarvoor moet dan wel wat risico worden genomen. Een deel van het vermogen in het huis kwam gewoon uit inkomen. De eigenaar loste af, betaalde onderhoud en investeerde later eigen geld in verduurzaming. De overheid riep daartoe op en presenteerde verduurzaming als een investering die ook de waarde van het huis kon verhogen. Dat geld werd dus niet geconsumeerd. Het werd in het huis gestoken. Na vijftig jaar overlijdt de eigenaar. Economen wijzen op de ongelijkheid die bij zulke erfenissen kan ontstaan en politiek wordt de waarde van grote erfenissen reden om die zwaarder te belasten. Geld dat jarenlang niet werd geconsumeerd maar in het huis werd gestoken, verschijnt nu als vermogen dat ongelijk is verdeeld. Je geeft het geld niet uit, maar stopt het in je huis. De overheid moedigt dat jarenlang aan. Vijftig jaar later heet het dan vermogen en wordt het aangewezen als een bron van ongelijkheid. #woningmarkt #vermogen #erfenis
Een ochtendcolumn We praten veel over de verdeling van vermogen. Daarbij slaan we een stap over. Voor dat vermogen ontstond, heeft iemand risico genomen. Maak je verlies, dan is het risico voor jou. Maak je winst, dan is de opbrengst van ons allemaal. Daaronder ligt het idee dat vermogen vanzelf groeit. Rijken worden rijker omdat ze rijk zijn. Slapend rijk. Maar rijkdom veroorzaakt geen groei. Risico doet dat. Geld dat stil blijft staan verliest door inflatie koopkracht. Wie vermogen wil laten groeien, moet het inzetten en accepteren dat het ook minder waard kan worden. Zonder risico geen rendement. Het eigen huis laat zien hoe snel we dat vergeten. De overwaarde van vandaag wordt behandeld alsof die de eigenaar vanzelf is toegevallen. Tussen 2008 en 2013 daalden de Nederlandse huizenprijzen ruim twintig procent en stond ongeveer een derde van de huishoudens met een hypotheek onder water. Mensen moesten hun huis met verlies verkopen, bleven met een restschuld achter en soms dwong de bank verkoop af. Dat was hetzelfde eigen huis waarvan we de waardestijging vandaag als bijna risicoloos vermogen beschouwen. Commercieel vastgoed kreeg eveneens zware klappen. Waarde kan twintig jaar nodig hebben om te ontstaan en in veel kortere tijd verdwijnen. Wie vijftig procent verliest, moet daarna honderd procent stijgen om weer terug te zijn. Nog geen tien jaar later sloten tijdens corona winkels en bedrijven, vielen huurinkomsten weg en nam leegstand toe. Vastgoedeigenaren moesten bijstorten en met banken om tafel. Twee grote crises binnen vijftien jaar. Vandaag zijn huizen, ondernemingen en beleggingen weer meer waard en vertellen we elkaar dat vermogen vanzelf groeit. Wie dat beweert heeft de afgelopen vijftien jaar onder een steen geleefd. Bij aandelen doen we hetzelfde. Wie duizend dollar in Apple had gestoken en was blijven zitten, zou nu rijk zijn. Dat Apple in 1997 zo diep in de problemen zat dat Microsoft 150 miljoen dollar investeerde, verdwijnt uit het verhaal. Achteraf lijkt blijven zitten eenvoudig. Op dat moment betekende het accepteren dat het geld ook verloren kon gaan. Ook langjarige beursgrafieken kennen de afloop. Ze laten zien wat iemand verdiende die zijn geld tientallen jaren kon laten staan. Het werkelijke leven kent ontslag, ziekte, echtscheiding, een onderneming die geld nodig heeft en een beurs die instort. Wie dan moet verkopen krijgt geen gemiddeld rendement, maar de koers van die dag. En toch hebben we dat risico hard nodig. Een ondernemer neemt personeel aan voordat de omzet er is, een ontwikkelaar bouwt voordat alle opbrengsten vaststaan en een investeerder financiert technologie voordat duidelijk is of die werkt. Woningbouw, innovatie en energietransitie beginnen met geld dat wordt ingezet zonder zekerheid dat het terugkomt. Nederland heeft geen gebrek aan geld dat veilig wordt gehouden. Eind 2025 stond ruim €540 miljard van huishoudens op spaarrekeningen en deposito’s en de spaarquote bedroeg 17,3 procent, het hoogste niveau sinds 1995 buiten de coronajaren. We hebben het risico mijden aardig onder de knie. Daarmee ontstaat een merkwaardige politieke boodschap. Dezelfde politici die zeggen dat we moeten investeren in de energietransitie, innoveren en meer risico moeten durven nemen, ontwikkelen beleid waarin de opbrengst van dat risico moreel ter discussie wordt gesteld. Het verlies blijft bij degene die het risico nam, terwijl een succesvolle uitkomst verandert in vermogen dat opnieuw verdeeld moet worden. Vermogen is in Nederland niet langer een teken van succes. Het is verdacht. Waar komt het vandaan, hoe is het verkregen en hoe kunnen we het verdelen. Wie wil dat honderden miljarden aan privaat geld naar woningen, bedrijven, innovatie en energie gaan, zal uiteindelijk een vraag moeten beantwoorden. Waarom zou iemand risico nemen als het verlies voor hem is en de opbrengst bij succes een moreel probleem wordt dat vervolgens moet worden gedeeld. #Vermogen #Risico #Economie
🚨🚨 L’INQUIÉTUDE GRANDIT AU REAL MADRID CONCERNANT VINICIUS 🇧🇷 !!! 😬 Le Brésilien traverse un début de saison compliqué, et son rendement commence à susciter des interrogations en interne. 🗞️ @sport #RealMadrid #Vinicius #Football
Dit is echt geen goed idee. Pensioenfondsen moeten streven naar een zo hoog mogelijk rendement, in plaats van zich bezig te houden met politieke nevenactiviteiten die dat rendement verder onder druk zetten. https://t.co/rzSnQjtZMQ #pensioenfonds #rendement #politiek
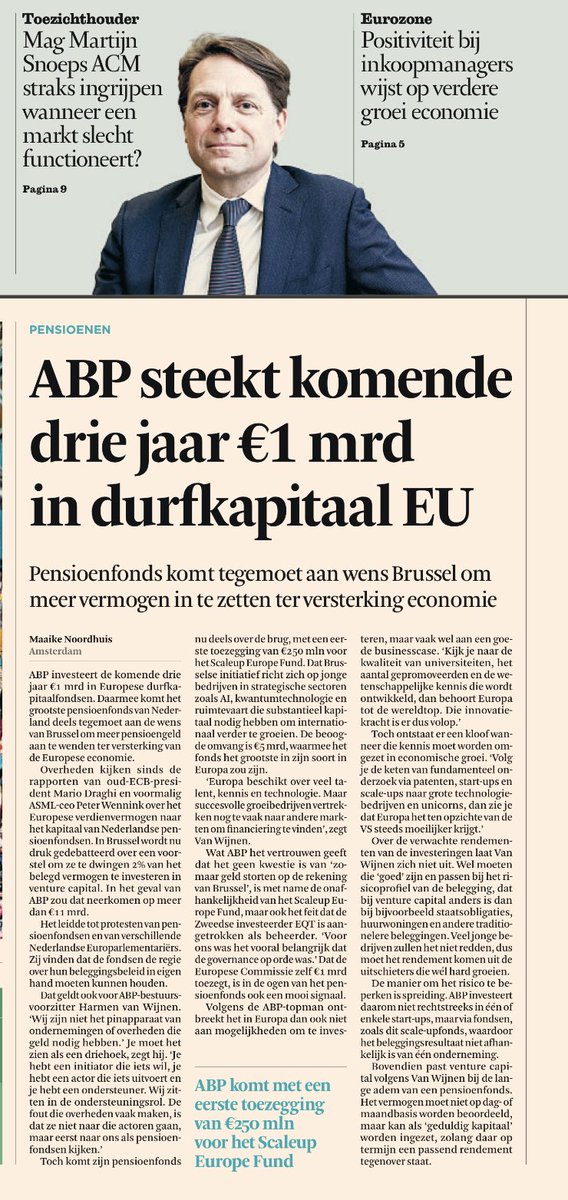
De resultaten van pensioenbeheerder ABP zijn uutzonderlijk slecht. Het fonds behaalde over de periode 2021-2025 een gemiddeld rendement van slechts 1,4% per jaar. Dit is uitzonderlijk mager, zeker in een periode waarin de wereldwijde aandelenmarkten juist hard zijn gestegen. Op een reguliere spaarrekening had een deelnemer in die jaren soms meer rendement kunnen behalen. En nu gaat het #ABP miljarden beleggen in durfkapitaal… wat kan er mis gaan? #pensioen #rendement #beleggen
La présidente de la fédération nationale des producteurs de fruits, Françoise Roch, alerte sur les conséquences de la sécheresse estivale, qui a particulièrement touché les récoltes de pommes précoces comme la variété Gala, entraînant un rendement plus faible. #Sécheresse #Agriculture #Climat

🇫🇷🇪🇺 FLASH | Face à la crise des carburants, Emmanuel Macron demande à Bruxelles 5 MESURES D'URGENCE pour faire baisser les prix à la pompe : 🔸 Assouplir temporairement les normes sur le gazole et le kérosène pour augmenter les rendements des raffineries. 🔸 Autoriser davantage de biocarburants, notamment en passant du diesel B7 au B10. 🔸 Reporter d’un an l’entrée en vigueur de l’obligation de « reporting » prévue par le règlement européen sur le méthane. 🔸 Étendre les achats groupés européens de gaz aux hydrocarbures liquides. 🔸Accélérer l’électrification et réduire la consommation de gaz naturel, notamment pour le chauffage. (Les Échos) #Carburants #Macron #UnionEuropéenne