He really dares to say it. "The improvement of purchasing power" Huh? Higher taxes for AOW and senior discounts. Higher healthcare costs + own risk. Higher energy prices. Expensive groceries. You must really have a bunker for your head. (translated)

He really dares to say it. "The improvement of purchasing power" Huh? Higher taxes for AOW and senior discounts. Higher healthcare costs + own risk. Higher energy prices. Expensive groceries. You must really have a bunker for your head. (translated)
Een ochtendcolumn Vermogen in een eigen huis heeft een merkwaardige reputatie gekregen. Wie lang geleden een woning kocht, betaalde een fractie van de huidige prijs. Het verschil heet vermogen en daarbij klinkt steeds vaker het beeld van slapend rijk worden. In de politiek groeit de aandacht voor vermogen dat via erfenissen naar een volgende generatie gaat. Pro en D66 willen erfenissen zwaarder belasten. Neem iemand die in 1976 een huis kocht en daar vijftig jaar bleef wonen. Aan het einde staat er een grotendeels afgelost huis dat als vermogen naar de volgende generatie kan gaan. De koper uit 1976 kende de afloop niet. De huizenprijzen schoten omhoog naar de top van 1978 en begonnen daarna aan een jarenlange daling. Pas rond 1999 lagen de reële huizenprijzen weer boven die oude top. Vanaf 2008 volgde een tweede grote daling. Over de hele periode waren er vijftien jaren waarin de reële woningwaarde lager lag dan een jaar eerder. Bijna een derde van de tijd werd de huizenbezitter armer. Wie moest verkopen kreeg geen langjarig gemiddelde, maar de prijs van dat moment. Vandaag leggen we een liniaal tussen 1976 en 2026 en zien we vermogen. Een groot deel van de spectaculaire stijging in euro’s is niets anders dan inflatie. Vanaf de huizenpiek van 1978 steeg de reële waarde van Nederlandse woningen tot begin 2026 met ongeveer 82 procent. Omgerekend is dat een schamele 1,3 procent per jaar. Daar zit ook nog een merkwaardige fiscale draai in. Inflatie maakt een huis in euro’s duurder zonder dat de eigenaar in koopkracht evenredig rijker wordt. Bij een erfenis telt de fiscus de actuele waarde van het huis wel volledig mee. Een deel van de waardestijging waarover uiteindelijk belasting wordt geheven, is dus het gevolg van geldontwaarding. En zelfs die 1,3 procent reële prijsstijging is geen netto rendement. Op een woning van €500.000 is dat iets van €6.500 per jaar. Het Nibud rekent voor onderhoud met ongeveer één procent van de woningwaarde. Dat is al €5.000. Opstalverzekering, OZB en andere lasten komen daar nog bij. Van het rendement blijft weinig over. Al die tijd zat het vermogen vast in één huis, meestal mede gefinancierd met geleend geld. De hypotheek vergrootte het risico. Na 1978 en opnieuw na 2008 kon het eigen vermogen snel verdwijnen terwijl de schuld gewoon bleef staan. Wie huurde, hoefde vermogensvorming niet mis te lopen. Geld dat anders in de aankoop van een huis was gestoken, kon worden belegd. €100.000 groeit bij vier procent reëel rendement in vijftig jaar tot ruim €700.000, zonder verdere inleg. Maar daarvoor moet dan wel wat risico worden genomen. Een deel van het vermogen in het huis kwam gewoon uit inkomen. De eigenaar loste af, betaalde onderhoud en investeerde later eigen geld in verduurzaming. De overheid riep daartoe op en presenteerde verduurzaming als een investering die ook de waarde van het huis kon verhogen. Dat geld werd dus niet geconsumeerd. Het werd in het huis gestoken. Na vijftig jaar overlijdt de eigenaar. Economen wijzen op de ongelijkheid die bij zulke erfenissen kan ontstaan en politiek wordt de waarde van grote erfenissen reden om die zwaarder te belasten. Geld dat jarenlang niet werd geconsumeerd maar in het huis werd gestoken, verschijnt nu als vermogen dat ongelijk is verdeeld. Je geeft het geld niet uit, maar stopt het in je huis. De overheid moedigt dat jarenlang aan. Vijftig jaar later heet het dan vermogen en wordt het aangewezen als een bron van ongelijkheid. #woningmarkt #vermogen #erfenis
Een ochtendcolumn We praten veel over de verdeling van vermogen. Daarbij slaan we een stap over. Voor dat vermogen ontstond, heeft iemand risico genomen. Maak je verlies, dan is het risico voor jou. Maak je winst, dan is de opbrengst van ons allemaal. Daaronder ligt het idee dat vermogen vanzelf groeit. Rijken worden rijker omdat ze rijk zijn. Slapend rijk. Maar rijkdom veroorzaakt geen groei. Risico doet dat. Geld dat stil blijft staan verliest door inflatie koopkracht. Wie vermogen wil laten groeien, moet het inzetten en accepteren dat het ook minder waard kan worden. Zonder risico geen rendement. Het eigen huis laat zien hoe snel we dat vergeten. De overwaarde van vandaag wordt behandeld alsof die de eigenaar vanzelf is toegevallen. Tussen 2008 en 2013 daalden de Nederlandse huizenprijzen ruim twintig procent en stond ongeveer een derde van de huishoudens met een hypotheek onder water. Mensen moesten hun huis met verlies verkopen, bleven met een restschuld achter en soms dwong de bank verkoop af. Dat was hetzelfde eigen huis waarvan we de waardestijging vandaag als bijna risicoloos vermogen beschouwen. Commercieel vastgoed kreeg eveneens zware klappen. Waarde kan twintig jaar nodig hebben om te ontstaan en in veel kortere tijd verdwijnen. Wie vijftig procent verliest, moet daarna honderd procent stijgen om weer terug te zijn. Nog geen tien jaar later sloten tijdens corona winkels en bedrijven, vielen huurinkomsten weg en nam leegstand toe. Vastgoedeigenaren moesten bijstorten en met banken om tafel. Twee grote crises binnen vijftien jaar. Vandaag zijn huizen, ondernemingen en beleggingen weer meer waard en vertellen we elkaar dat vermogen vanzelf groeit. Wie dat beweert heeft de afgelopen vijftien jaar onder een steen geleefd. Bij aandelen doen we hetzelfde. Wie duizend dollar in Apple had gestoken en was blijven zitten, zou nu rijk zijn. Dat Apple in 1997 zo diep in de problemen zat dat Microsoft 150 miljoen dollar investeerde, verdwijnt uit het verhaal. Achteraf lijkt blijven zitten eenvoudig. Op dat moment betekende het accepteren dat het geld ook verloren kon gaan. Ook langjarige beursgrafieken kennen de afloop. Ze laten zien wat iemand verdiende die zijn geld tientallen jaren kon laten staan. Het werkelijke leven kent ontslag, ziekte, echtscheiding, een onderneming die geld nodig heeft en een beurs die instort. Wie dan moet verkopen krijgt geen gemiddeld rendement, maar de koers van die dag. En toch hebben we dat risico hard nodig. Een ondernemer neemt personeel aan voordat de omzet er is, een ontwikkelaar bouwt voordat alle opbrengsten vaststaan en een investeerder financiert technologie voordat duidelijk is of die werkt. Woningbouw, innovatie en energietransitie beginnen met geld dat wordt ingezet zonder zekerheid dat het terugkomt. Nederland heeft geen gebrek aan geld dat veilig wordt gehouden. Eind 2025 stond ruim €540 miljard van huishoudens op spaarrekeningen en deposito’s en de spaarquote bedroeg 17,3 procent, het hoogste niveau sinds 1995 buiten de coronajaren. We hebben het risico mijden aardig onder de knie. Daarmee ontstaat een merkwaardige politieke boodschap. Dezelfde politici die zeggen dat we moeten investeren in de energietransitie, innoveren en meer risico moeten durven nemen, ontwikkelen beleid waarin de opbrengst van dat risico moreel ter discussie wordt gesteld. Het verlies blijft bij degene die het risico nam, terwijl een succesvolle uitkomst verandert in vermogen dat opnieuw verdeeld moet worden. Vermogen is in Nederland niet langer een teken van succes. Het is verdacht. Waar komt het vandaan, hoe is het verkregen en hoe kunnen we het verdelen. Wie wil dat honderden miljarden aan privaat geld naar woningen, bedrijven, innovatie en energie gaan, zal uiteindelijk een vraag moeten beantwoorden. Waarom zou iemand risico nemen als het verlies voor hem is en de opbrengst bij succes een moreel probleem wordt dat vervolgens moet worden gedeeld. #Vermogen #Risico #Economie
Goedemorgen. Nederland ruilde in 2002 de gulden in voor de euro en droeg sindsdien, per saldo, vele miljarden (~57 miljard netto/ visualisatie 2) af aan Brussel als nettobetaler. Ondertussen staat de koopkracht van de gemiddelde Nederlander al 25 jaar nagenoeg stil, terwijl andere landen in Europa wel duidelijke groei lieten zien. Voor mij is dat geen goede deal: we gaven zeggenschap over ons eigen geld en begrotingsbeleid op, en de beloofde welvaartswinst is voor de gewone Nederlander nauwelijks voelbaar geweest. Bron: OECD #Euro #Nederland #Economie

Ikea verlaagt de prijzen van populaire producten en introduceert kleinere winkels in Nederland om dichter bij klanten te komen, met een investering van 40 miljoen euro om in te spelen op de veranderende koopkracht van consumenten. #Ikea #Prijsverlaging #Klantgerichtheid
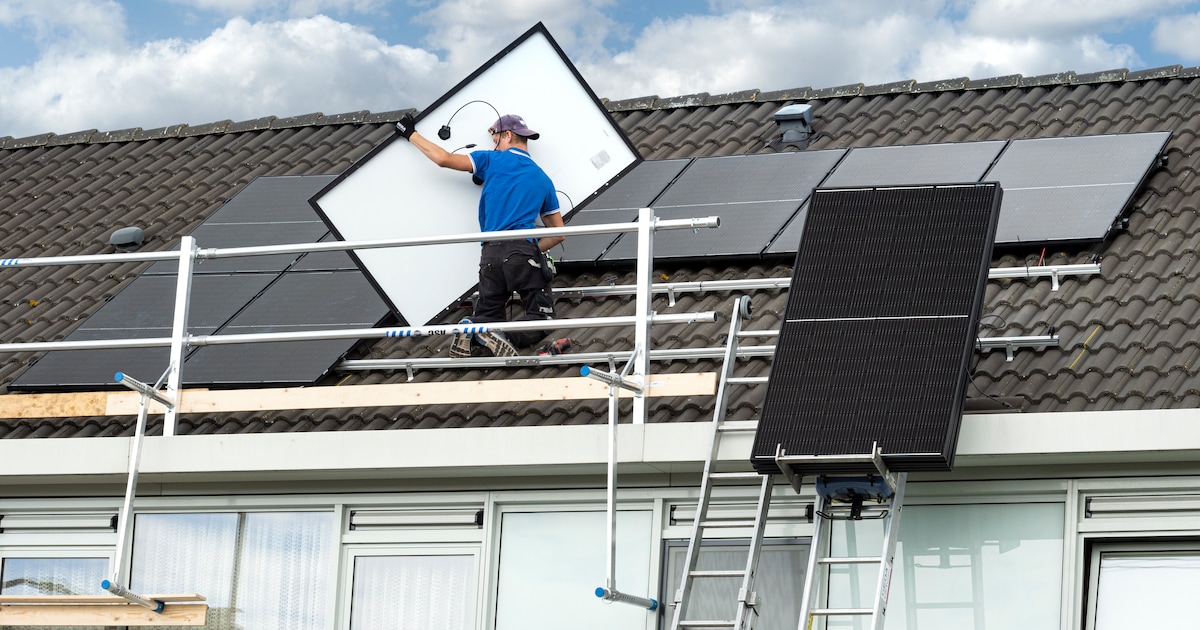
Door het afschaffen van de salderingsregeling gaan tienduizenden huurders met zonnepanelen maandelijks geld toeleggen op hun zonnestroom, wat hun koopkracht aantast en de voordelen van verduurzaming ondermijnt. #zonnepanelen #huurders #verduurzaming
Met een begroting komen die een verhoging inkomstenbelasting aankondigt en tegelijk een motie indienen die de koopkracht van werkenden moet verhogen omdat werken meer moet lonen. Deze hypocriete VVD doet het gewoon. #Apb #TweedeKamer #VVD #Belastingen #Koopkracht
Economen leggen de vinger op de zere plek. Kabinet-Jetten bestuurt met PBL-cijfers en koopkrachtplaatjes vanachter een bureau. Het shopt links en rechts voor losse deals, maar een visie voor Nederland ontbreekt. Stop met deze modellenwerkelijkheid.👇🏻 #algemenebeschouwingen https://t.co/V803vjfMAD #Economie #Politiek #Nederland

In zijn commentaar stelt Hans Nijenhuis dat de focus op de portemonnee in het huidige politieke debat ons afleidt van de grotere vraagstukken zoals klimaatverandering en de toekomst van de democratie. #koopkracht #democratie #toekomst
Opzeggen VVD lidmaatschap scheelt wel weer in het koopkrachtverlies dankzij dit kabinet. Volg me voor meer besparingstips. #VVD #besparing #koopkracht
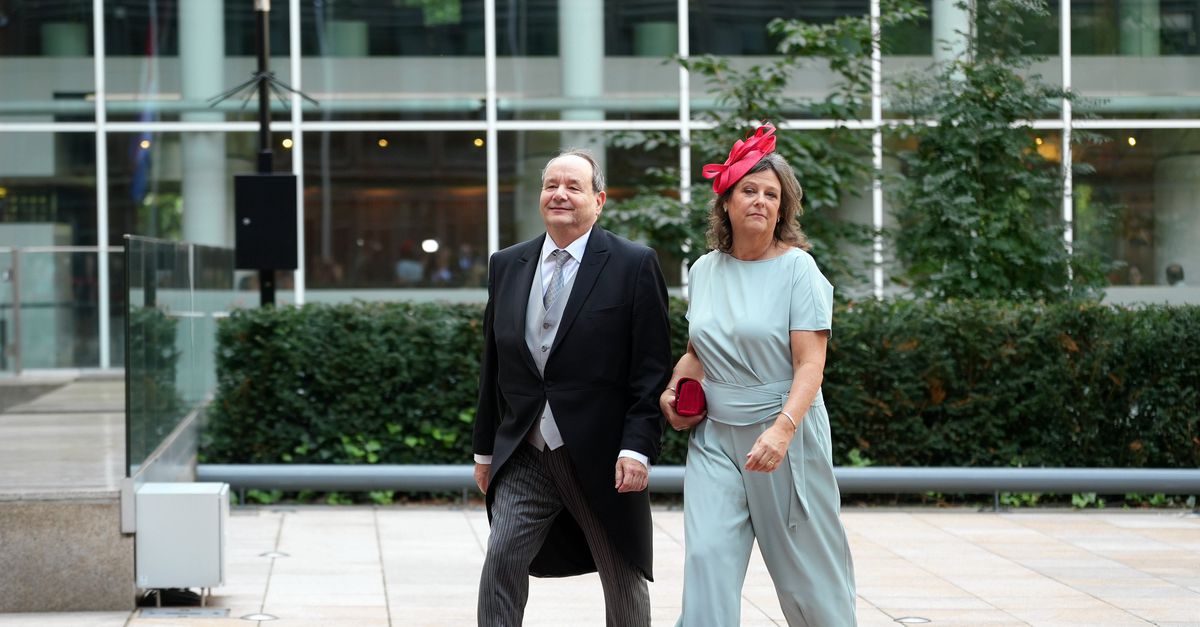
De koopkracht van de meeste mensen zal volgend jaar dalen door hogere belastingen, ondanks een stijging van de gemiddelde lonen die sneller gaat dan de inflatie, volgens cijfers van het ministerie van Sociale Zaken. #koopkracht #belastingverhoging #ministerievanSocialeZaken
De koopkracht van de doorsnee Nederlander daalt volgend jaar met 0,1 procent, voornamelijk door kabinetsmaatregelen zoals belastingverhogingen, terwijl de economische ontwikkelingen in het algemeen positief zijn. #koopkracht #lastenverzwaringen #inkomstenbelasting
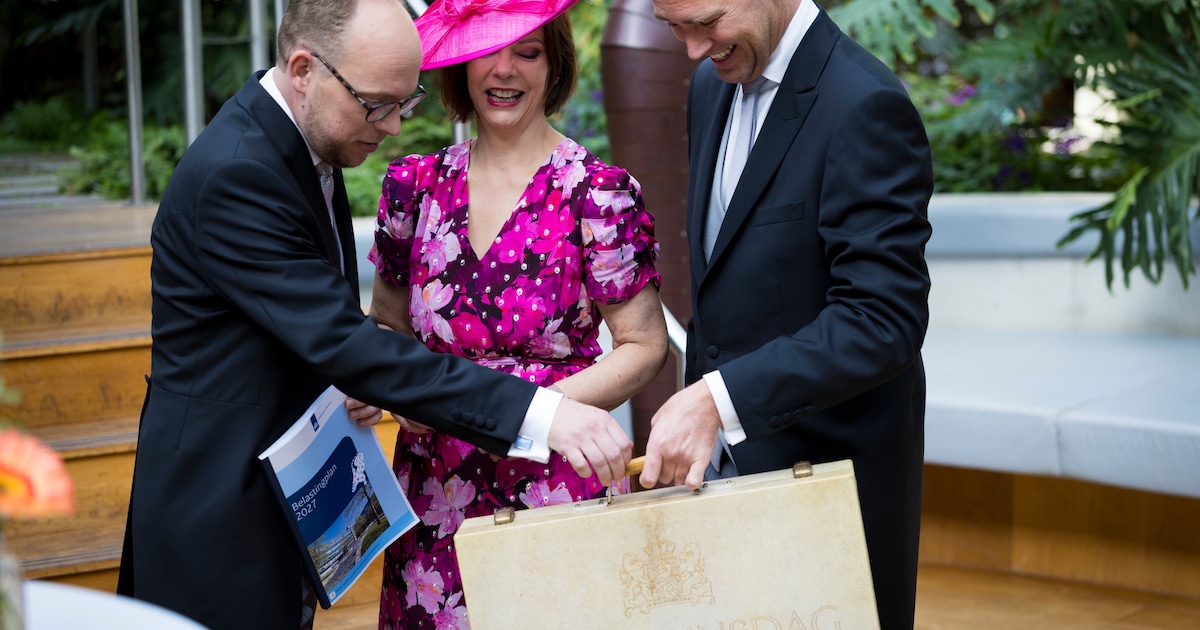
Het kabinet-Jetten presenteerde haar plannen voor het komende jaar, waarin onder andere veranderingen in belasting, zorgpremies, en investeringen in onderwijs en buitenlandse steun aan de orde komen, met als doel de koopkracht te verbeteren en belangrijke sociale voorzieningen te waarborgen. #kabinetJetten #woningmarkt #gezondheidszorg
Het Centraal Planbureau meldt dat de koopkracht van het doorsnee huishouden volgend jaar dankzij de Prinsjesdagplannen minder zal dalen dan eerder geraamd, met een verwachte achteruitgang van 0,1 procent. #koopkracht #Prinsjesdag #socialezorg
Het minderheidskabinet-Jetten presenteert belangrijke plannen in de Miljoenennota, waaronder investeringen in betaalbare woningbouw, landbouwondersteuning, zorguitgaven en defensiebegroting, maar heeft omgekeerd geen meerderheid in de kamers voor een garantie op uitvoering. #Miljoenennota #KabinetJetten #Koopkracht
Het 'koopkrachtpakket' van 1,5 miljard euro dat het kabinet-Jetten heeft samengesteld, blijkt onvoldoende te zijn om de verwachte lastenverhoging van ongeveer 12 miljard euro voor Nederlandse gezinnen te compenseren. #Miljoenennota #Koopkracht #Belastingverhoging
Na een scheiding zijn vrouwen vaak financieel kwetsbaar, vooral door gebrek aan inzicht in pensioenopbouw en financiële verantwoordelijkheden, wat kan leiden tot aanzienlijke verliezen in koopkracht. #financielevrouw #scheiding #zelfredzaamheid
Een ochtendcolumn China bouwt elektrische auto’s, batterijen, zonnepanelen en robots in een tempo waar Europa met groeiende verbazing naar kijkt. BMW en Volkswagen zijn te duur, reageren te langzaam en hebben technologische ontwikkelingen gemist. Europese bedrijven moeten innovatiever, flexibeler en sneller worden. China laat zien hoe het moet. Het is inmiddels bijna de standaardanalyse van de Europese industrie. Europa heeft ondertussen vijftig jaar welvaart gebruikt om een samenleving op te bouwen waarin vrijwel ieder risico rond arbeid is geregeld. Pensioen, vakantiegeld, betaalde vakantiedagen, arbeidsongeschiktheid, ontslagbescherming, medezeggenschap, loondoorbetaling bij ziekte, veiligheid, milieuregels en sociale plannen zijn vastgelegd in wetten, cao’s en contracten. We hebben onze welvaart in beton gegoten. Dat was ook de bedoeling. Economische vooruitgang werd vertaald in meer inkomen, vrije tijd, zekerheid en bescherming. Hoe hard dat beton inmiddels is, blijkt zodra iemand eraan komt. Een minister schreef deze week over twee jaar loondoorbetaling bij ziekte en kreeg een stroom van kritiek over zich heen. Een procent koopkrachtverlies kan cao-onderhandelingen laten vastlopen en een versobering van pensioen, WW of ontslagbescherming brengt vakbonden en politiek onmiddellijk in beweging. We verdedigen iedere centimeter van het welvaartsniveau dat we in een halve eeuw hebben opgebouwd. Voor BMW en Volkswagen bestaat datzelfde welvaartsniveau uit kosten, verplichtingen en beperkingen. Een werknemer kan niet van vandaag op morgen worden ontslagen, een fabriek niet zonder enorme kosten worden gesloten en arbeidsvoorwaarden niet even worden aangepast omdat een Chinese concurrent goedkoper produceert. Een Europese auto draagt pensioen, vakantie, ziekte, sociale premies, arbeidsbescherming, veiligheid en milieu met zich mee. We hebben bedrijven verplicht zich te houden aan de maatschappelijke standaard die we voor onszelf vanzelfsprekend vinden. Daarmee hebben we ook bepaald wat arbeid kost en hoe snel een bedrijf kan bewegen. Aan de andere kant van de vergelijking staat een Chinese werknemer met vijf wettelijke vakantiedagen na een jaar, een veel lager loon en voor arbeidsmigranten een bed in een bedrijfscomplex bij de fabriek. We zouden woedend zijn wanneer BMW voorstelde Duitse werknemers onder zulke omstandigheden te laten werken en wonen. We leggen het land plat wanneer aan onze eigen verworvenheden wordt geraakt, maar bij Temu hoeft niemand eerst naar de arbeidsvoorwaarden te vragen voordat op bestellen wordt gedrukt. Ook een Chinese autofabrikant hoeft geen Duitse cao, twee jaar loondoorbetaling of Europees sociaal plan te bieden voordat het prijsverschil bij de dealer aantrekkelijk wordt. Daarmee wordt het oordeel over de Europese industrie ongemakkelijker. We verplichten BMW en Volkswagen om te produceren binnen de maatschappelijke orde die we zelf met hand en tand verdedigen. Pensioen, vakantie, loondoorbetaling, ontslagbescherming, veiligheid en milieu mogen nauwelijks worden aangeraakt. Zodra we zelf aan de kassa staan, blijken die principes een stuk minder hard. Dan gaat onze euro zonder bezwaar naar een economie waar arbeiders voor veel lagere lonen werken, vijf vakantiedagen hebben en slaapzalen bij fabrieken wonen. We eisen van de Europese werkgever wat we met onze eigen portemonnee niet bereid zijn te betalen. Vervolgens kijken we naar BMW en Volkswagen en verwijten die bedrijven dat ze te duur, te log en niet innovatief genoeg zijn. Daar zit de goedkope moraal. Zolang een ander de rekening betaalt, verdedigen we onze verworvenheden als maatstaf voor een fatsoenlijke samenleving. Zodra de rekening bij onszelf aan de kassa verschijnt, wint de laagste prijs. Daarna gebruiken we precies die prijs om de bedrijven die onze maatschappelijke standaard wel moeten betalen te vertellen dat ze het allemaal verkeerd doen. #Europa #Innovatie #Economie
Jongere generaties, met name millennials, zijn financieel beter af dan hun voorgangers op dezelfde leeftijd, met toegenomen vermogen, koopkracht en een hoger percentage huiseigenaren, volgens cijfers van het CBS. #vermogen #koopkracht #jongeren
Tegen de sombere verwachtingen in blijkt uit onderzoek dat Generatie Z en de millennials financieel beter af zijn dan hun voorgangers, ondanks de heersende perceptie van economische moeilijkheden. #GeneratieZ #Millennials #Koopkracht