BETA nonprofit public democratic european moderated

Search

#fiscus

Can someone tell me why it will be possible to apply capital gains tax for stocks, bonds, and securities from 2028, but for bitcoin, precious metals, and crypto only from 2031?! Which means that these assets will first fall under the wealth accumulation tax. Weren't the tax authority's systems what made capital gains tax impossible at this stage? Or have those systems suddenly become selective? #belasting #vermogenswinstbelasting #cryptocurrency (translated)
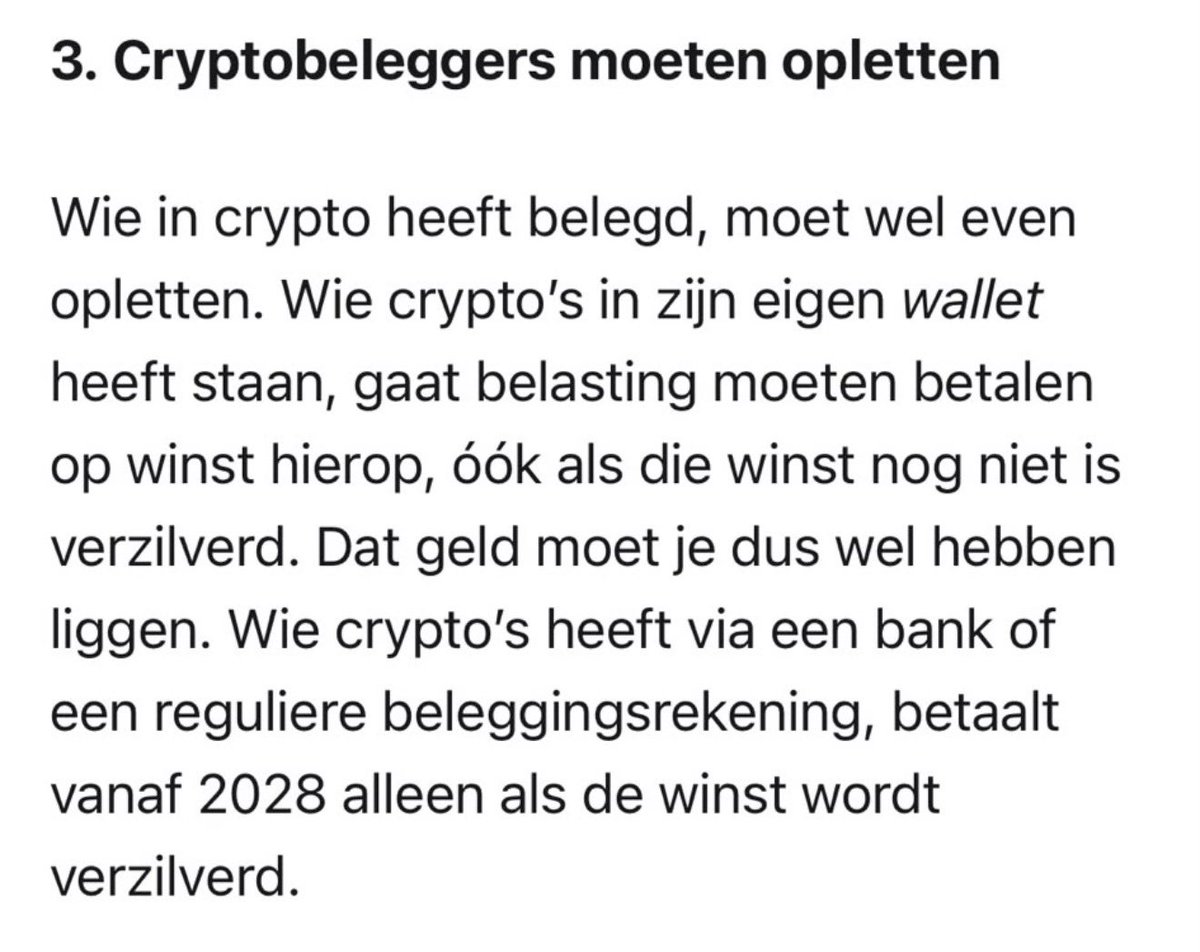
Wel bizar hoor: vermogensaanwasbelasting werd aangedragen als de énige mogelijkheid, omdat vermogenswinstbelasting voor de systemen van de fiscus veel te ingewikkeld was. Nu blijkt: vermogenswinstbelasting kan ineens toch wel vanaf 2028 (en raakt iedereen met +/-10k aan beleggingen), maaaaar niet voor bitcoin en cryptobezitters met vermogen op een Ledger. Zij worden ieder jaar gestraft in de vorm van vermogensaanwas belasting. Bewaar je het bij een bank dan geldt vermogenswinstbelasting. Wat een gelulhannes! Kan iemand mij vertellen waarom @Minister_FIN dit in vredesnaam geaccordeerd heeft?! #belasting #cryptovaluta #vermogensbelasting

Een ochtendcolumn Vermogen in een eigen huis heeft een merkwaardige reputatie gekregen. Wie lang geleden een woning kocht, betaalde een fractie van de huidige prijs. Het verschil heet vermogen en daarbij klinkt steeds vaker het beeld van slapend rijk worden. In de politiek groeit de aandacht voor vermogen dat via erfenissen naar een volgende generatie gaat. Pro en D66 willen erfenissen zwaarder belasten. Neem iemand die in 1976 een huis kocht en daar vijftig jaar bleef wonen. Aan het einde staat er een grotendeels afgelost huis dat als vermogen naar de volgende generatie kan gaan. De koper uit 1976 kende de afloop niet. De huizenprijzen schoten omhoog naar de top van 1978 en begonnen daarna aan een jarenlange daling. Pas rond 1999 lagen de reële huizenprijzen weer boven die oude top. Vanaf 2008 volgde een tweede grote daling. Over de hele periode waren er vijftien jaren waarin de reële woningwaarde lager lag dan een jaar eerder. Bijna een derde van de tijd werd de huizenbezitter armer. Wie moest verkopen kreeg geen langjarig gemiddelde, maar de prijs van dat moment. Vandaag leggen we een liniaal tussen 1976 en 2026 en zien we vermogen. Een groot deel van de spectaculaire stijging in euro’s is niets anders dan inflatie. Vanaf de huizenpiek van 1978 steeg de reële waarde van Nederlandse woningen tot begin 2026 met ongeveer 82 procent. Omgerekend is dat een schamele 1,3 procent per jaar. Daar zit ook nog een merkwaardige fiscale draai in. Inflatie maakt een huis in euro’s duurder zonder dat de eigenaar in koopkracht evenredig rijker wordt. Bij een erfenis telt de fiscus de actuele waarde van het huis wel volledig mee. Een deel van de waardestijging waarover uiteindelijk belasting wordt geheven, is dus het gevolg van geldontwaarding. En zelfs die 1,3 procent reële prijsstijging is geen netto rendement. Op een woning van €500.000 is dat iets van  €6.500 per jaar. Het Nibud rekent voor onderhoud met ongeveer één procent van de woningwaarde. Dat is al €5.000. Opstalverzekering, OZB en andere lasten komen daar nog bij. Van het rendement blijft weinig over. Al die tijd zat het vermogen vast in één huis, meestal mede gefinancierd met geleend geld. De hypotheek vergrootte het risico. Na 1978 en opnieuw na 2008 kon het eigen vermogen snel verdwijnen terwijl de schuld gewoon bleef staan. Wie huurde, hoefde vermogensvorming niet mis te lopen. Geld dat anders in de aankoop van een huis was gestoken, kon worden belegd. €100.000 groeit bij vier procent reëel rendement in vijftig jaar tot ruim €700.000, zonder verdere inleg. Maar daarvoor moet dan wel wat risico worden genomen. Een deel van het vermogen in het huis kwam gewoon uit inkomen. De eigenaar loste af, betaalde onderhoud en investeerde later eigen geld in verduurzaming. De overheid riep daartoe op en presenteerde verduurzaming als een investering die ook de waarde van het huis kon verhogen. Dat geld werd dus niet geconsumeerd. Het werd in het huis gestoken. Na vijftig jaar overlijdt de eigenaar. Economen wijzen op de ongelijkheid die bij zulke erfenissen kan ontstaan en politiek wordt de waarde van grote erfenissen reden om die zwaarder te belasten. Geld dat jarenlang niet werd geconsumeerd maar in het huis werd gestoken, verschijnt nu als vermogen dat ongelijk is verdeeld. Je geeft het geld niet uit, maar stopt het in je huis. De overheid moedigt dat jarenlang aan. Vijftig jaar later heet het dan vermogen en wordt het aangewezen als een bron van ongelijkheid. #woningmarkt #vermogen #erfenis

Tadek Solarz Sep 6

Een ochtendcolumn Er komt een enorme erfenisgolf aan. Honderden miljarden gaan de komende decennia van oudere Nederlanders naar hun kinderen en kleinkinderen. Vooral vanuit progressieve hoek geldt dat als probleem. D66 schrijft dat grote erfenissen de ongelijkheid versterken, GroenLinks ziet overerving als een belangrijke oorzaak van ongelijke kansen. De redenering daaronder is helder. Concentratie van vermogen leidt tot kansenongelijkheid en erfenissen zouden die concentratie van generatie op generatie versterken. Maar als die eerste stelling klopt, volgt daar ook iets anders uit. Spreiding van vermogen moet langs dezelfde redenering de kansenongelijkheid verkleinen. Nederland heeft in een halve eeuw particulier bezit over een ongekend brede groep verspreid. In 1971 was 35 procent van de woningvoorraad een koopwoning, vijftig jaar later 59 procent. Fiscale ondersteuning van het eigen huis hielp miljoenen gewone werkenden vermogen opbouwen. Mensen die met weinig bezit begonnen, eindigen hun werkzame leven met een huis, spaargeld en vermogen. Nu wordt dat vermogen geërfd. De verspreiding daarvan is geen toekomsttheorie, die is al zichtbaar. In 2023 overleden 168.700 Nederlanders. Tegenover de nalatenschappen waarvoor aangiftegegevens beschikbaar zijn, stonden 274.700 afzonderlijke verkrijgers. De gemiddelde nalatenschap bedroeg €199.000, maar de mediane nalatenschap slechts €45.200 en de mediane bruto verkrijging per erfgenaam €33.200. Kinderen vormen de grootste groep ontvangers en ook de kleinkinderen erven rechtstreeks. Een vermogen dat bij één huishouden zat, valt bij overlijden dus uiteen over meerdere huishoudens en kan een generatie later opnieuw uiteenvallen. De generaties die nu nalaten kregen gemiddeld ongeveer twee kinderen. Dat weten we vrij precies. Eén vermogen wordt er twee, daarna vier en vervolgens acht. Het CPB onderzocht wat dat in de praktijk met de vermogensverdeling doet. De uitkomst is ongemakkelijk voor het politieke verhaal. Erfenissen en schenkingen vergroten de vermogensongelijkheid per saldo niet. Vermogen verschuift van oudere, vermogendere huishoudens naar een minder vermogende generatie en verspreidt zich na verloop van tijd over de nakomelingen. Als concentratie van vermogen kansenongelijkheid veroorzaakt, moet verspreiding van vermogen langs precies dezelfde redenering kansenongelijkheid verminderen. Het mechanisme dat vanuit progressieve hoek wordt aangewezen als bron van ongelijkheid, doet volgens het CPB met de vermogensconcentratie dus het tegenovergestelde. Dan resteert het argument dat mensen tegenwoordig pas erven wanneer ze zelf vijftig of zestig zijn en het geld nauwelijks meer nodig hebben. Maar ook dat argument werkt de andere kant op. Hun kinderen zijn inmiddels volwassen, soms zijn er al kleinkinderen. Juist omdat de erfgenaam zelf al een huis, pensioen en spaargeld heeft, kan het ontvangen vermogen sneller worden doorgeschoven naar een volgende generatie. En uitgerekend daar staat de fiscus, politiek aangejaagd door dezelfde progressieve stroming die vermogensconcentratie wil bestrijden. Wie het vermogen vasthoudt, betaalt op dat moment geen schenkbelasting. Wie het verspreidt over kinderen en kleinkinderen, kan die wel verschuldigd zijn. Vasthouden wordt niet belast, verspreiden wel. Zo wordt vanuit de strijd tegen vermogensconcentratie de verspreiding van vermogen fiscaal afgeremd. Daar zit de politieke ironie. Nederland heeft eerst miljoenen huishoudens geholpen particulier vermogen op te bouwen. Nu dat vermogen op grote schaal over kinderen en kleinkinderen begint uit te waaieren, wordt die beweging vanuit progressieve hoek als probleem geduid en zwaardere belasting als oplossing voorgesteld. De eerste democratisering van vermogen was het eigen huis. De tweede is de erfenis. Wie werkelijk gelooft dat concentratie van vermogen kansenongelijkheid veroorzaakt, zou de grootste verspreiding van particulier vermogen in generaties eerder moeten toejuichen dan afremmen. #erfenis #vermogen #ongelijkheid

Ab Flipse Aug 25

Fout!!! Je kunt straks NIET royaal sparen via je pensioen of je huis omdat Den Haag #fiscus nu al voorbereidingen heeft getroffen om de overwaarde op je eigen huis en je opgebouwde pensioen (extra) te gaan belasten. 'Je zult niets bezitten en gelukkig zijn'. #WEF #Agenda2030 #pensioen #huis #belasting

NRC Aug 19

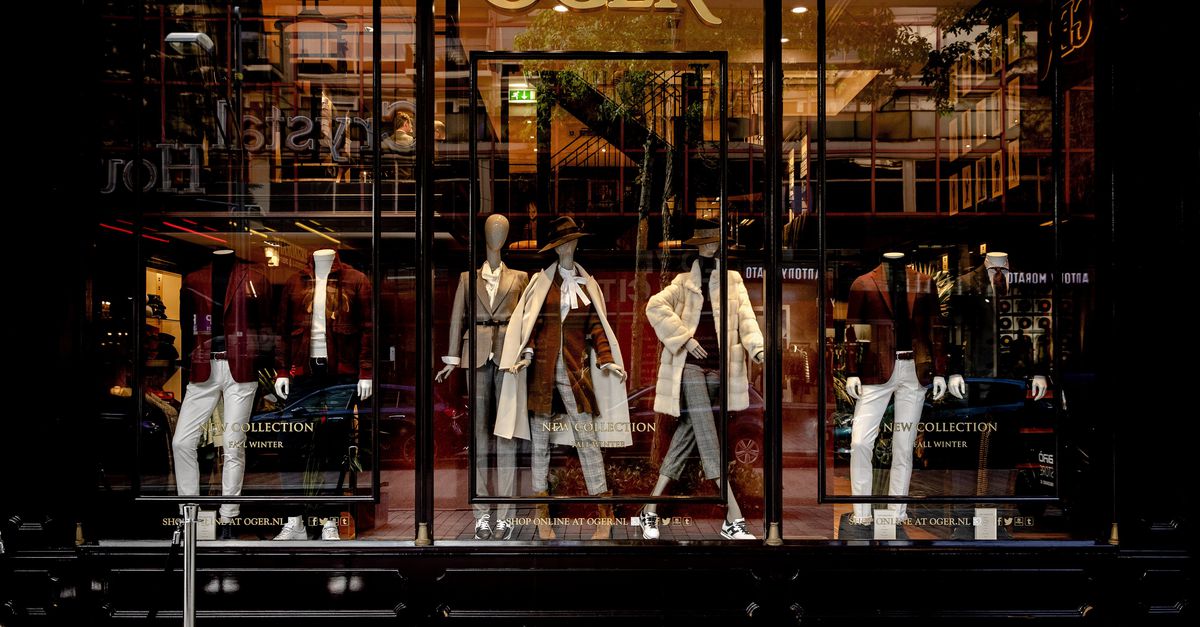
De Belastingdienst onderzoekt of de luxe pakkenwinkel Ogér vermogende klanten helpt belasting te ontduiken door lidmaatschapskosten van de Ogér Business Club te vermengen met privé-uitgaven, wat leidde tot een rechtszaak waarbij de fiscus de administratie van de club eist. #Belastingontduiking #Ogér #BusinessClub

Ontduiken rijke ondernemers belasting via de maatpakken van Ogér? De fiscus denkt van wel

Je betaalt 2% beheersfee + 20% performance fee aan Jurgen En 0,75% + onbekende performance fee aan Thomas En 10% performance fee aan de fiscus Goed zot als je hier als belegger instapt https://t.co/n3OnUHQ8k2 #beleggen #investeren #financiën

A
AD Jun 16

Tienduizenden Nederlanders ontvangen automatische belastingaanslagen van de Belastingdienst, waarbij de geschatte inkomens vaak te hoog zijn, wat leidt tot onterecht hoge bedragen en boetes voor degenen die niet op tijd aangifte doen. #Belastingdienst #belastingaangifte #fiscus

Tienduizenden krijgen automatische aanslag van fiscus: bedrag is vaak veel te hoog
De Belegger May 31

“WAAR DE FUCK ZIJN WE MEE BEZIG?” Ik sprak afgelopen week een boer, een viswinkeleigenaar, een taxichauffeur en iemand die bij een groot techbedrijf in Amsterdam werkt. Gewoon mensen die werken, sparen, ondernemen, een gezin draaiende houden en ergens nog proberen iets op te bouwen. Geen gekke economen met een papieren werkelijkheid. Geen mensen die hun avonden vullen met Kamerbrieven. En toch begonnen ze allemaal over box 3. De taxichauffeur bleef me het meest bij. Zijn vrouw heeft een eigen kapsalon. Samen hadden ze eindelijk ongeveer een ton belegd. Geen jachtgeld. Geen Monaco-geld. Gewoon geld waar jaren werk, discipline en gemiste vakanties in zitten. Een buffer. Misschien later voor de kinderen. Misschien voor rust. Ze hadden net een ton bij elkaar belegd en zaten nog onder de vrijstelling van 118.000 Euro. Hij maakte zich zorgen over de nieuwe regels. Niet eens alleen over het tarief, maar over de onzekerheid. Hoe budgetteer je als je belastingdruk afhangt van een beursjaar dat je niet controleert? Hoe leg je thuis uit dat een papieren stijging tot een echte rekening kan leiden? En hoe eerlijk voelt het als kleine verliezen onder een drempel vallen, terwijl de belasting op winst wel komt? Op een gegeven moment zei hij: “John de Mol heeft hier geen last van. Maar ik en mijn gezin wel.” Dat is geen populistische zin. Dat is een samenvatting van het probleem. De viswinkeleigenaar keek al naar manieren om zijn vermogen anders te parkeren. De boer was vooral moe. Klimaatbeleid, stikstof, grond, steeds nieuwe regels; zijn vak voelt al jaren alsof het langzaam onder hem vandaan wordt geregeld. Box 3 was voor hem niet het begin van de frustratie, maar wel weer een bevestiging. “Geen vertrouwen meer in de politiek”, zei hij. De techmedewerker was zakelijker. Die keek al naar vacatures in het buitenland. Niet dramatisch, niet boos, meer alsof hij een rationele afweging maakte. Als Nederland vermogen opbouwen steeds ingewikkelder maakt, dan zijn er blijkbaar ook andere plekken om talent en kapitaal naartoe te brengen. Want het debat over box 3 wordt vaak gevoerd alsof het alleen over rijken gaat. Over mensen met te veel vermogen, te veel huizen, te veel fiscale routes. Maar in werkelijkheid raakt de onzekerheid juist de mensen die net genoeg hebben opgebouwd om zichtbaar te worden voor de fiscus, maar lang niet genoeg om zich er elegant omheen te organiseren. Dat is misschien niet onrechtvaardig bedoeld. Maar beleid wordt niet beoordeeld op bedoeling. Het wordt gevoeld aan de keukentafel. En daar zie je nu iets verschuiven. De boer haakt mentaal af. De ondernemer zoekt routes. De techwerker kijkt over de grens. De taxichauffeur voelt zich gestraft voor precies dat gedrag dat Nederland altijd zei te willen belonen: werken, sparen, opbouwen, vooruitdenken. Dan is de vraag niet alleen of box 3 juridisch beter wordt dan het oude fictieve rendement. De grotere vraag is: wat doet dit met het vertrouwen van mensen die Nederland draaiende houden? Want zodra gewone mensen met een klein belegd vermogen zichzelf niet meer als verstandig zien, maar als fiscale prooi, gaat er iets mis. Of zoals de boer zei: “WAAR DE FUCK ZIJN WE MEE BEZIG?” #Belasting #Box3 #Vertrouwen

A
AD May 18

Shakira ontvangt tientallen miljoenen euro's terug van de Spaanse belastingdienst na een rechterlijke uitspraak die oordeelt dat de fiscus niet heeft kunnen bewijzen dat zij in 2011 meer dan 183 dagen in Spanje verbleef, wat bepalend is voor belastingplicht. #Shakira #belastingfraude #Spanje

Shakira krijgt miljoenen terug van Spaanse belastingdienst