BETA nonprofit public democratic european moderated

Search

#Contabilidad

Contables, auditores y economistas: necesito que reviséis esto. Planifica Madrid vendió un edificio del centro de Madrid por 26,01 millones. En las cuentas anuales de 2025 no aparecen 18,2 de esos millones, y la memoria auditada no menciona la venta. Y el mismo día que se firmó la escritura, dos consejeros de Planifica Madrid firmaban esas cuentas declarando que no había ocurrido nada relevante. Hilo 🧵 #Madrid #Auditoría #Contabilidad

Empresa Bravo Grafeno, de Flávio Bolsonaro, divide o mesmo espaço e a mesma equipe de contabilidade em Brasília que as firmas de Antonio Carlos Camilo Antunes, mais conhecido como “Careca do INSS", aponta o ICL Notícias. #BravoGrafeno #FlávioBolsonaro #Brasil

A empresa de capacetes Bravo Grafeno, cujo dono é o candidato à Presidência da República, senador Flávio Bolsonaro (PL), divide o mesmo endereço em Brasília com pelo menos 16 firmas de Antonio Carlos Camilo Antunes, mais conhecido como “Careca do INSS”. O ex-presidente Jair Bolsonaro, que já participou da sociedade, é o garoto-propaganda da marca. Esta revelação conecta diretamente a família Bolsonaro ao Careca do INSS, personagem central das investigações sobre as fraudes bilionárias que lesaram mais de 4,3 milhões de aposentados e pensionistas brasileiros. Os desvios ocorreram entre 2019 e 2024 e resultaram no prejuízo de R$ 2 bilhões aos cofres públicos. O levantamento do Núcleo Investigativo do ICL Notícias indica que a empresa do candidato usou, além dos mesmos serviços de contabilidade, a mesma estrutura do investigado na Operação Sem Desconto, da Polícia Federal. O Careca do INSS está preso preventivamente desde setembro de 2025, no Presídio da Papuda em Brasília. De acordo com as investigações, ele operava empresas de fachada para desviar as mensalidades recebidas irregularmente por associações de aposentados. Em declarações anteriores, Flávio Bolsonaro negou envolvimento no escândalo do INSS. Procurado, o candidato a presidente ainda não se pronunciou. A reportagem também procurou a defesa do Careca do INSS, mas não houve retorno até o fechamento da edição. (ICL) #Bolsonaro #INSS #Corrupção

Até o serviço de contabilidade era o mesmo! @Alice_Maciel no @ICLNoticias EXCLUSIVO: Empresas de Flávio Bolsonaro e Careca do INSS dividem a mesma sala em Brasília https://t.co/fVJ2czQVhX #Política #Brasília #Exclusivo

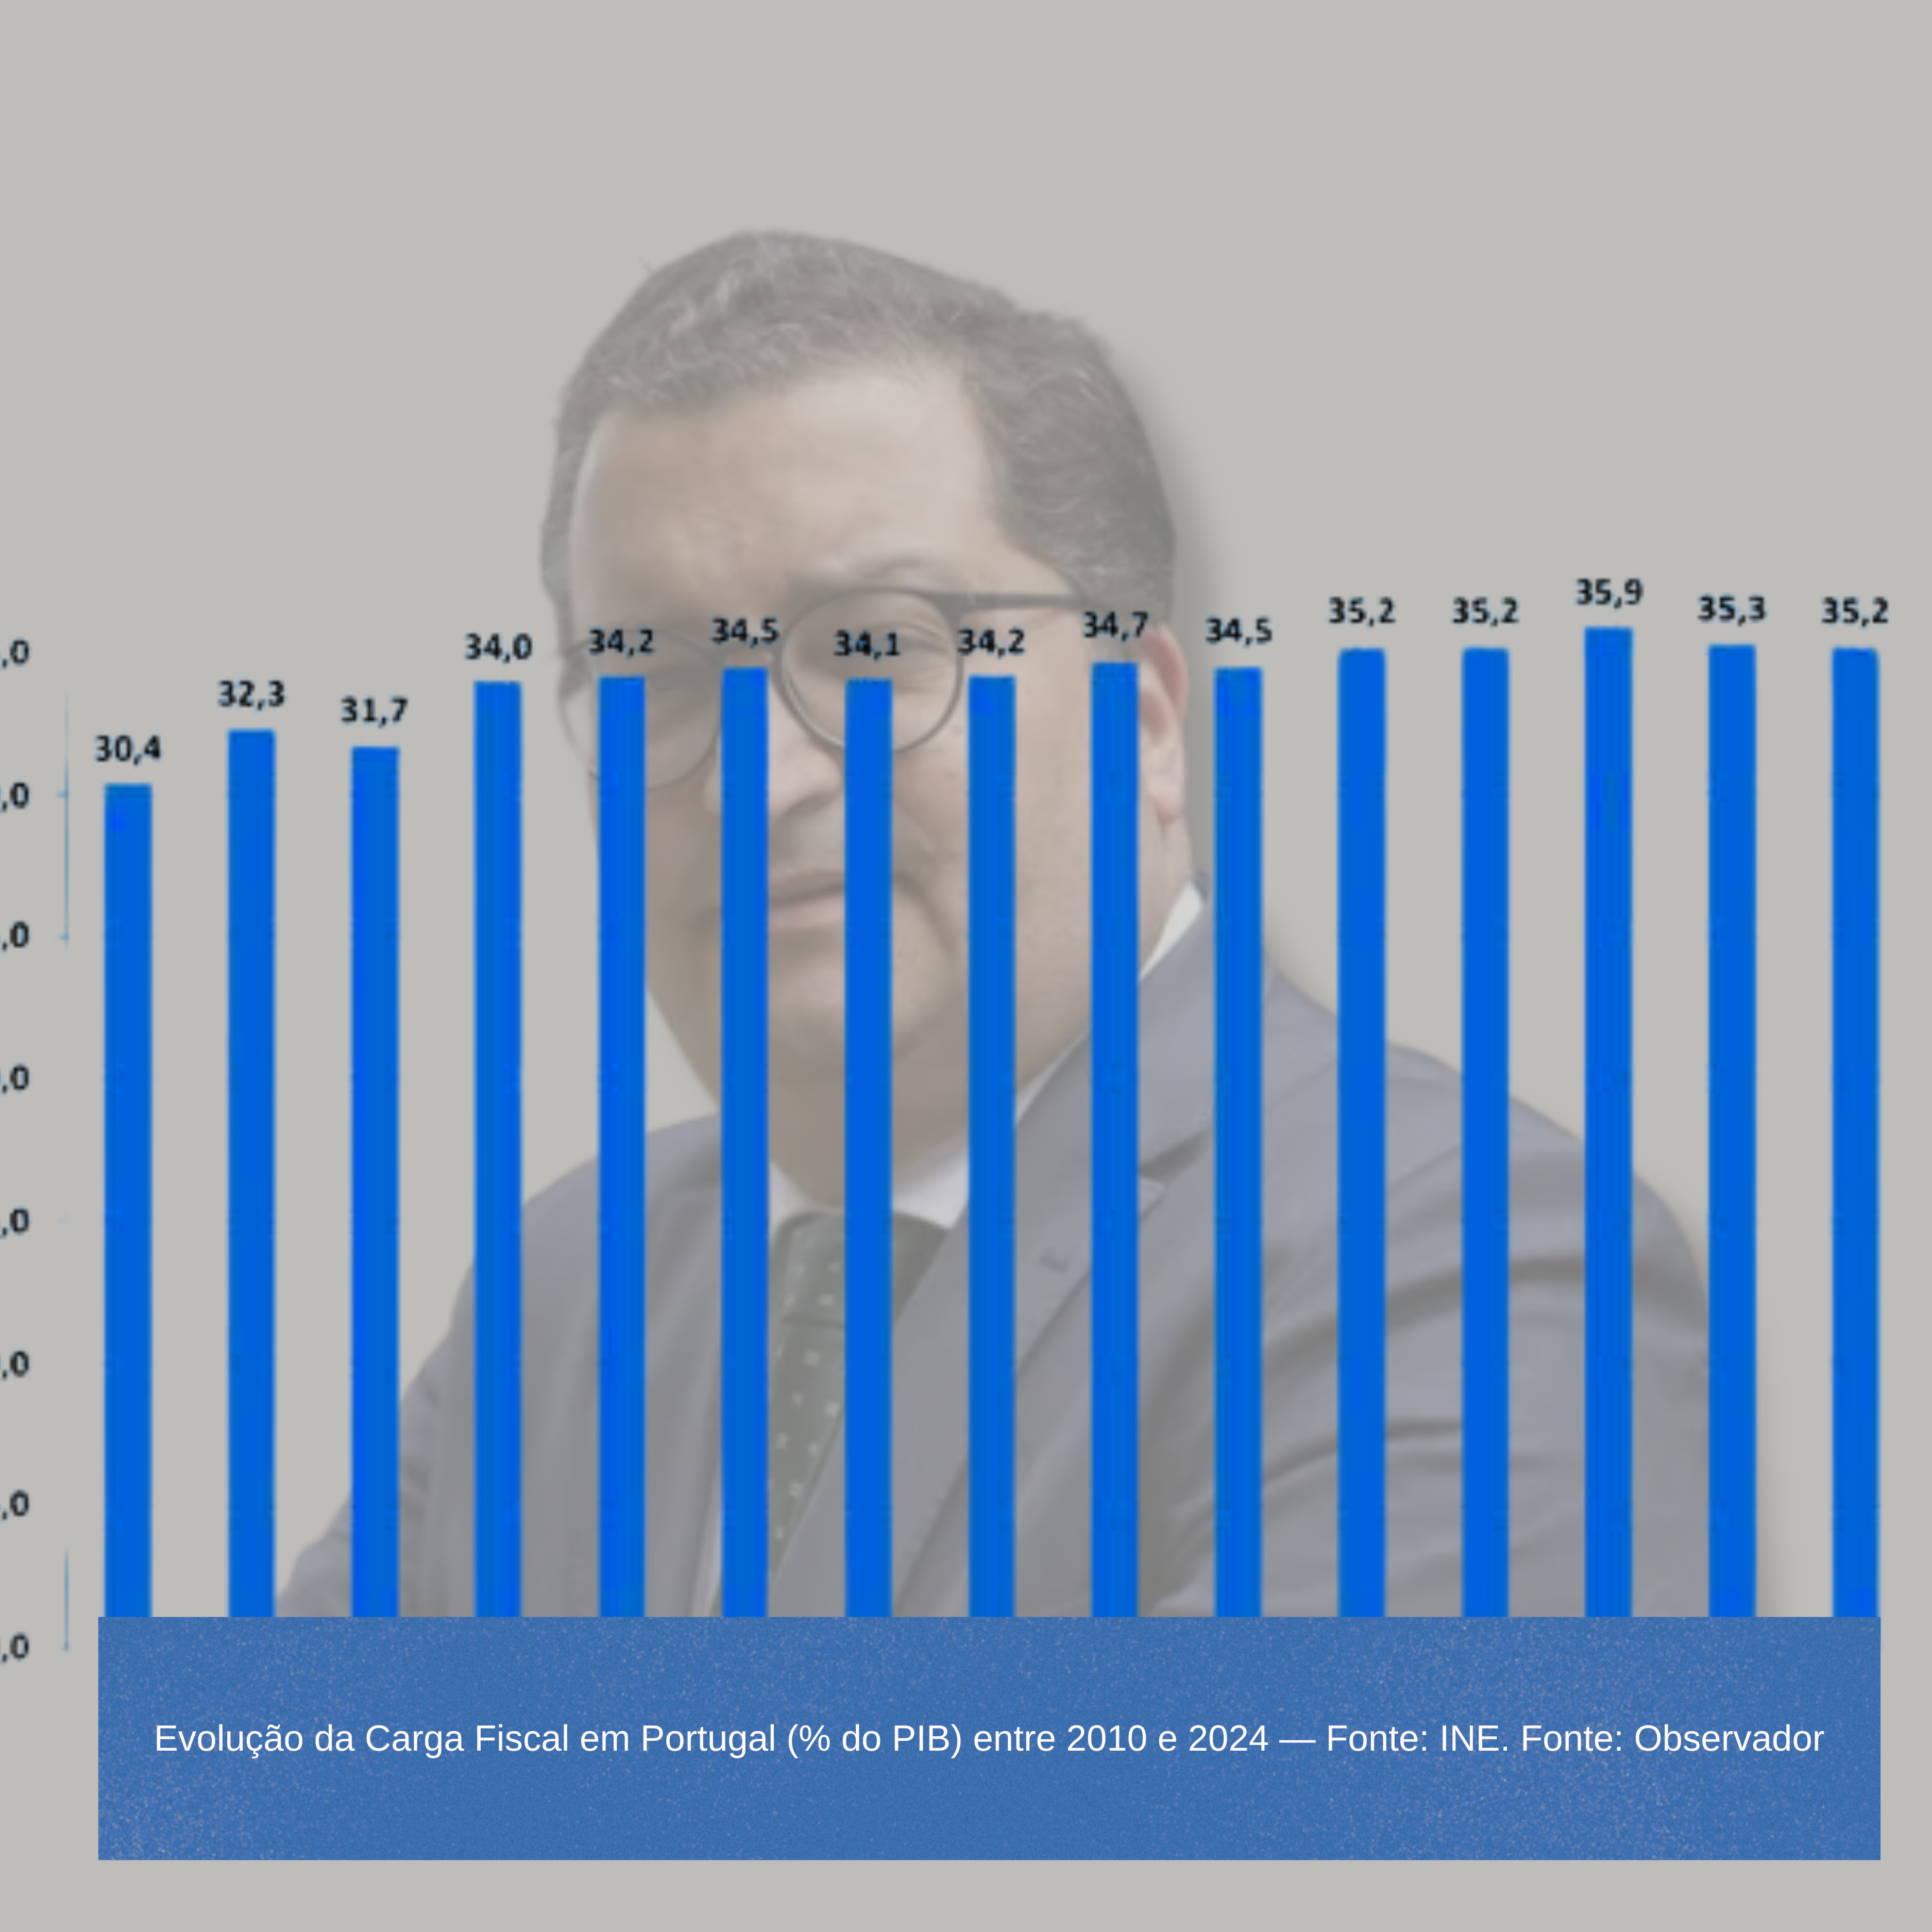
Por Que o Seu Salário Encolhe Quando o PIB Cresce Entre o optimismo triunfante do PIB e a asfixia silenciosa de quem trabalha, Portugal descobriu uma nova modalidade olímpica: tributar como no Norte da Europa, produzindo como na periferia. Há uma arte muito particular na retórica financeira do Estado: a capacidade de vestir a contabilidade de uma sobriedade tão técnica que qualquer protesto do contribuinte parece um traço de analfabetismo funcional. Se o PIB cresce dois vírgula qualquer coisa por cento e o desemprego recua para patamares historicamente baixos, o cidadão é delicadamente convidado a juntar-se ao coro de aclamação. Quando os profetas da calculadora nos acenam com a "boa conjuntura", o debate político costuma dar-se por encerrado. Afinal, como ousar contestar a prosperidade quando ela vem chancelada por gráficos em papel cavalinho? O problema é que a realidade tem a péssima mania de não ler as notas de imprensa dos governos. E, quando a folha de cálculo é confrontada com a vida concreta, a aritmética oficial começa a revelar as suas fracturas. A Ilusão do Indicador Agregado: Carga vs. Esforço O grande truque de mágica das últimas décadas residiu em concentrar a atenção pública num único conceito: a carga fiscal. Ouve-se nos corredores do poder, com o ar compenetrado de quem recita um dogma, que a arrecadação de impostos em relação ao PIB em Portugal está "perfeitamente alinhada com a média europeia". E assim se arruma o assunto. O que este sacerdócio do número prefere omitir é uma distinção elementar que qualquer família faz ao fim do mês: uma taxa de 35% cobrada a quem ganha três mil euros não produz a mesma dor que essa mesma taxa aplicada a quem subsiste com mil. Para desarmar esta narrativa, a matemática do quotidiano é mais didáctica do que qualquer tratado de finanças públicas: • O Cidadão A (Dinamarquês): Ganha 4.000 euros por mês. O seu Estado cobra-lhe uma carga fiscal elevadíssima de 40% (1.600 euros). Sobram-lhe 2.400 euros líquidos na conta para viver, consumir e poupar. • O Cidadão B (Português): Ganha 1.000 euros por mês. O Estado cobra-lhe uma carga teoricamente "mais baixa" ou "na média", de 35% (350 euros). Sobram-lhe escassos 650 euros para enfrentar um mercado de habitação, energia e cabaz alimentar com preços globalizados. Matematicamente, a "carga fiscal" do dinamarquês é superior. Na prática, o esforço fiscal do português é infinitamente mais doloroso. É exactamente por isso que a carga fiscal é um indicador cego: olha para a fatia que o Estado tira, mas recusa-se a olhar para o tamanho do bolo que sobra no prato do contribuinte. A Teimosia dos Dados Oficiais: A Lição da "Passadeira Rolante" Não é a primeira vez que os modelos matemáticos e a tecnocracia falham ao analisar o país. Lembremo-nos de quando o homem que previu a falência iminente da Segurança Social errou a sua projecção por mais de 9 mil milhões de euros, precisamente porque os modelos teóricos ignoraram as dinâmicas reais do mercado de trabalho e da economia concreta. Com a fiscalidade acontece exactamente o mesmo. E aqui não há espaço para manobras de distracção: os números que confirmam o nosso empobrecimento relativo vêm directamente das séries do INE e do Eurostat. É a própria estatística oficial que desfaz o mito da equidade fiscal. Em 1999, os dados do INE registavam uma carga fiscal de 30,8% do PIB, com um nível de vida correspondente a cerca de 85% da média europeia. O nosso esforço fiscal — a métrica real que cruza a tributação com a riqueza per capita — situava-se em 89,5% da média comunitária. Estávamos confortavelmente abaixo do padrão de sacrifício europeu. Para perceber o que aconteceu desde então, a analogia da mensalidade do ginásio traduz esta perda de terreno: em 1999, pagávamos uma "mensalidade" equivalente a 30 € tendo um salário relativo de 850 € — o esforço era razoável. Hoje, a "mensalidade" subiu para 35 €, mas o nosso rendimento relativo recuou para 770 €. Embora o aumento da taxa pareça contido no papel, a nossa capacidade para a suportar encolheu. Esta é a história da "passadeira rolante": imagine dois atletas no ginásio. O atleta europeu mantém uma corrida ritmada enquanto a sua passadeira avança a boa velocidade; o atleta português corre com cada vez mais inclinação na máquina (mais impostos), mas a sua passadeira está a andar para trás. Ao fim do treino, o português está exausto do enorme esforço exigido, mas ficou substancialmente mais longe da linha de chegada do que quando começou. As séries oficiais confirmam este recuo: a arrecadação subiu para mais de 35% do PIB, enquanto o nosso nível de vida relativo caiu de 85% para 77% da média da UE. O resultado é que o esforço fiscal português saltou de 89,5% para uns impressionantes 115,3% da média europeia — significando que o sacrifício exigido ao contribuinte português está hoje 15,3% acima da média comunitária. Somos o sexto país da União Europeia onde o Estado exige maior sacrifício a quem menos rendimento gera. Tributamos como na Suécia, mas remuneramos como no limiar da coesão. O Mito do Crescimento Infinito Sem Produtividade A narrativa dominante confortou-se durante anos com um modelo económico assente no aumento quantitativo: mais turistas a entrar, mais fundos europeus a injectar, mais postos de trabalho de baixo valor acrescentado a criar. Mas o modelo chegou ao fim do seu fôlego natural. Com a taxa de desemprego nos 5,7% e uma demografia que envelhece a um ritmo inexorável, continuar a esperar que o PIB cresça apenas porque há "mais pessoas a trabalhar" é uma forma de voluntarismo ingénuo. A teimosia dos factos contados pelas métricas do INE obriga a fazer a pergunta que a tecnocracia prefere diferir: quanto conseguirá a economia portuguesa produzir quando o efeito anestésico do turismo e das subvenções comunitárias se desvanecer? Sem um investimento produtivo sério — que, aliás, as últimas estimativas mostram voltar a cair em termos em cadeia —, a promessa de convergência com a Europa rica transforma-se numa miragem. A produtividade não é um detalhe académico; é a única máquina capaz de transformar trabalho em salários reais. Se o capital por trabalhador não aumenta, se a gestão não ganha dimensão e se a inovação permanece confinada a relatórios de propaganda, a resposta do sistema para financiar o Estado Social continuará a ser a mais fácil e a mais cobarde: espremer ainda mais a esponja do rendimento das famílias. A Revolução que Não Pode Esperar Pelo Amanhã Entramos agora num ciclo em que a Inteligência Artificial e a automação de processos prometem redefinir o próprio conceito de trabalho no horizonte de uma década. Perante esta viragem histórica, a discussão pública em Portugal arrasta-se na espuma dos dias. Enquanto a tecnologia oferece a possibilidade real de desassociar a criação de riqueza da mera soma de braços disponíveis — multiplicando a eficiência e criando o verdadeiro choque de produtividade de que o país necessita —, o debate político insiste em discutir o acessório. Aumentar o rendimento per capita não é apenas uma meta estatística; é a única forma de tornar a tributação suportável. Se a economia gerar valor real, a mesma taxa de imposto pesará substancialmente menos nos ombros de quem produz. Se, pelo contrário, continuarmos a adiar as reformas estruturais, a modernização do tecido empresarial e a aposta decidida na tecnologia, o esforço fiscal continuará a subir, mascarado por aparentes triunfos conjunturais. A política não é um mero exercício de contabilidade, nem o país é uma folha de Excel desenhada para equilibrar saldos à custa do esgotamento dos seus cidadãos. Não basta perguntar quanto o Estado arrecada. É imperativo perguntar quanta vida sobra aos portugueses depois de pagarem a factura da sua própria modéstia económica. #EconomiaPortuguesa #Fiscalidade #EsforçoFiscal #CargaFiscal #PIB #Salários #Produtividade #CustoDeVida #RendimentoPerCapita #Empobrecimento #ClasseMédia #Habitação #Inflação #INE #Eurostat #DadosEconómicos #Portugal #PolíticaEconómica #EstadoSocial #ConvergênciaEuropeia #InteligênciaArtificial #Automação #FuturoDoTrabalho #Inovação #PortugalReal #VidaCara #SalárioCurto #EsforçoRecord

Aca tienen el total contabilizado que metimos en la placa contando a los chicos de la Mafia Lulo que hicieron un gran trabajo #GranHermano #MafiaLulo #TrabajoEnEquipo #Contabilidad

"O Negócio do Século de Vieira: Como se Livrou de 160 Milhões em Dívidas" O antigo presidente do Benfica ficou livre da dívida. O banco ficou com as acções — e a fugir delas."" Uma história antes da história A avó de uma amiga minha ficou viúva há uns anos e, com ela, herdou uma dor de cabeça: o marido tinha deixado dívidas de que ninguém na família sabia bem a dimensão. Antes de assinar seja o que for, a minha amiga levou-a ao advogado. E o advogado explicou-lhe uma coisa que a lei portuguesa prevê há mais de século e meio: uma herança pode ser aceite de duas maneiras. Pode aceitar-se "pura e simplesmente" — nesse caso, fica-se com tudo, o bom e o mau, e se as dívidas forem maiores do que os bens, paga-se a diferença do próprio bolso. Ou pode aceitar-se "a benefício de inventário" — fica-se com o que a herança tiver de bom, mas nunca se responde por mais do que aquilo que ela vale. Se a dívida for maior do que a casa e as poupanças do falecido, essa diferença simplesmente desaparece; não sai do bolso do herdeiro. A avó da minha amiga escolheu esta segunda opção, e dormiu descansada. Guardo esta história porque é, sem exagero nenhum, a chave para perceber o que aconteceu este mês com o Novobanco e as empresas de Luís Filipe Vieira. Só que, em vez de uma família a lidar com um advogado, temos um banco a lidar com uma norma internacional de contabilidade chamada IFRS 10. E o resultado, tecnicamente, é o mesmo: ficar com o que interessa, sem ficar com o resto. Vamos por partes, e por ordem cronológica, porque esta história começa muito antes da notícia desta semana. 2017 e antes — como nasceu a dívida Luís Filipe Vieira, na altura presidente do Sport Lisboa e Benfica, tinha um grupo de empresas imobiliárias — entre elas a Promovalor e a Inland. Estas empresas foram, ao longo de anos, financiadas pelo Banco Espírito Santo (BES) com centenas de milhões de euros. Em 2017, a dívida total deste grupo económico rondava os 400 milhões de euros. Essa dívida tinha duas partes bem diferentes, e é essencial perceber a diferença desde já: Primeira parte — 160 milhões de euros em VMOC. VMOC quer dizer "Valores Mobiliários Obrigatoriamente Conversíveis". Explicando sem jargão: é um instrumento financeiro em que se empresta dinheiro com uma condição escrita no contrato — se a dívida não for paga até determinado prazo, ela transforma-se automaticamente em acções da empresa devedora. Ou seja, deixa de ser dinheiro que a empresa deve, e passa a ser propriedade (capital) da empresa que o credor passa a deter. Destes 160 milhões, 90 milhões pertenciam à Promovalor e 70 milhões à Inland. Segunda parte — cerca de 240 milhões de euros em crédito bancário e hipotecário directo. Este era financiamento normal, sem a cláusula de conversão em acções — dinheiro emprestado para construção e promoção imobiliária, com hipotecas sobre os terrenos e edifícios como garantia. Em 2017, para tentar resolver a situação sem décadas de tribunais, o BES/Novobanco e Vieira chegaram a um acordo relativamente à segunda parcela (os 240 milhões de crédito directo): o património imobiliário real do grupo — terrenos e edifícios em Tavira, Loures, Vila Franca de Xira, um hotel Sheraton na Reserva do Paiva, no Brasil, entre outros — foi retirado das empresas Promovalor e Inland e colocado dentro de um fundo de investimento, gerido por uma entidade independente chamada C2 Capital Partners. Este fundo passou a vender os imóveis, ao ritmo do mercado, e a entregar o dinheiro das vendas ao banco, para ir abatendo a dívida. Em troca de terem cedido este património, o Novobanco ficou a deter cerca de 96% das "unidades de participação" (uma espécie de acções) deste fundo, e Vieira/Promovalor manteve os restantes 4%. O resultado prático desta operação de 2017 foi crucial: a partir daqui os imóveis reais e valiosos deixaram de pertencer à Promovalor e à Inland. Passaram a pertencer ao fundo. As duas empresas ficaram, na prática, sem património de peso — apenas com a dívida que ainda não tinha sido "resolvida" desta forma, ou seja, os 160 milhões de VMOC. 2017–2021 — o Acordo de Capital Contingente e o dinheiro público Quando o Novobanco foi criado a partir dos destroços do BES e vendido ao fundo americano Lone Star, foi assinado um mecanismo chamado Acordo de Capital Contingente (CCA). Este acordo obrigava o Estado português, através do Fundo de Resolução, a injectar capital no Novobanco sempre que este registasse perdas em créditos "podres" herdados do BES que fizessem descer os seus rácios de capital abaixo de um determinado limite. As perdas relacionadas com o grupo Vieira entraram exactamente neste mecanismo. À medida que os créditos e os VMOC deste grupo perdiam valor, o Novobanco ia registando "imparidades" — o termo técnico para dizer "estou a admitir que não vou receber este dinheiro, e vou apontar essa perda nas minhas contas". Essas imparidades geravam prejuízos, e esses prejuízos accionavam pedidos de capital ao Fundo de Resolução, que por sua vez ia buscar esse dinheiro a empréstimos do Estado — ou seja, em última instância, ao contribuinte. Neste período, o Novobanco chegou a provisionar a 100% os 160 milhões de euros dos VMOC — quer dizer, deu esse valor como perdido por completo, nas contas do banco, muito antes de a questão jurídica estar decidida. Uma fatia esmagadora desta perda de 160 milhões acabou por ser coberta, indirectamente, pelas injecções de capital público que o Acordo de Capital Contingente obrigava a fazer. É por isto que é justo dizer que os contribuintes portugueses já pagaram, de facto, uma parte substancial desta história — não porque tenham assinado um cheque com o nome de Vieira escrito, mas porque o mecanismo de resolução bancária funcionou precisamente como uma rede de protecção para as perdas do Novobanco, e estas perdas incluíam esta dívida. Este Acordo de Capital Contingente já terminou. Tinha um prazo e um tecto máximo de injecções, ambos esgotados. É um ponto importante a reter para o fim desta história. O litígio jurídico — o Novobanco tenta travar a conversão Apesar de os VMOC preverem, por contrato, a conversão automática em acções caso a dívida não fosse paga, o Novobanco não aceitou esta conversão de bom grado. Durante anos, o banco contestou-a em tribunal, tentando fazer cancelar essa conversão nos aumentos de capital da Promovalor e da Inland. Porquê resistir a ficar dono de duas empresas, em vez de simplesmente aceitar? Porque, como veremos, "ficar dono" de empresas cheias de dívidas por pagar é um problema, não um prémio. Fevereiro de 2026 — o Supremo Tribunal dá razão a Vieira Em Fevereiro de 2026, o Supremo Tribunal de Justiça decidiu esta disputa a favor de Luís Filipe Vieira. A decisão final obrigou o Novobanco a reconhecer aquilo que o contrato dos VMOC sempre tinha previsto: a conversão da dívida em acções. Na prática, o banco tornou-se, de um dia para o outro, o accionista maioritário das duas sociedades — com 66% do capital da Promovalor e 63,3% do capital da Inland. Para Vieira, este foi o desfecho que procurava: os 160 milhões de euros de dívida pessoal e do grupo, contraídos ainda no tempo do BES, ficaram legalmente extintos. Em troca, entregou ao banco a propriedade maioritária de duas empresas — que, como já vimos, tinham sido esvaziadas do seu património real em 2017. Do lado das contas do Novobanco, esta conversão não trouxe surpresas de maior a este nível específico: como a dívida de 160 milhões já estava provisionada a 100% havia anos, a decisão do Supremo não teve impacto adicional relativamente a este valor. O dinheiro, por assim dizer, já tinha sido dado como perdido antes mesmo de o tribunal decidir. O tamanho real do problema — de onde vêm os 278 milhões Aqui está o ponto que costuma confundir mais gente: se os 160 milhões de VMOC foram "limpos" através da conversão em acções, porque é que a notícia fala de um buraco de 278 milhões de euros nestas empresas? A resposta está na diferença entre a dívida total do grupo e a parcela que foi coberta pelos VMOC. Recorde-se: a dívida total em 2017 era de cerca de 400 milhões. Destes, apenas 160 milhões estavam ligados aos VMOC. Os restantes cerca de 240 milhões eram crédito bancário directo — a dívida que, em 2017, ficou associada ao fundo de imóveis, mas que continuou, tecnicamente, registada como passivo das próprias empresas Promovalor e Inland, à espera de ser paga pelas vendas dos imóveis. Ao longo de quase uma década de incumprimento, esta segunda parcela foi acumulando juros de mora e encargos — cerca de 38 milhões de euros adicionais. A conta soma-se assim: • Dívida global do grupo em 2017: aproximadamente 400 milhões de euros • Menos os 160 milhões de VMOC, extintos pela conversão em acções: fica um remanescente de cerca de 240 milhões • Mais os juros de mora e encargos acumulados ao longo dos anos: mais cerca de 38 milhões • Total do passivo actual das duas sociedades: 278 milhões de euros Este é, portanto, o "buraco" que hoje consta das contas da Promovalor e da Inland, e que nada tem a ver com os VMOC já resolvidos — é o que sobrou da outra fatia da dívida, a que nunca foi convertida em capital. E que garantias existem para pagar estes 278 milhões? Apenas o que resta do património no fundo gerido pela C2 Capital Partners. Quando os imóveis lá foram colocados em 2017, foram avaliados, na altura, num valor bruto de cerca de 244 milhões de euros — uma avaliação que se veio a revelar largamente inflacionada. À medida que os terrenos e edifícios foram sendo colocados à venda no mercado real (por exemplo, o Sheraton na Reserva do Paiva, no Brasil, vendido há cerca de um mês ao grupo hoteleiro português Vila Galé), os valores obtidos ficaram muito abaixo dessas avaliações antigas. Hoje, estima-se que o que resta por vender no fundo — que inclui ainda terrenos como os Páteos da Luz em Tavira, a Quinta dos Salgados em Santa Iria da Azóia, o Parque Oriente em Loures e a Quinta do Cochão em Vila Franca de Xira — valha entre 80 e 100 milhões de euros. Ou seja: mesmo que o banco consiga vender tudo o que resta no fundo pelo melhor preço possível, recuperará apenas entre 80 e 100 milhões para abater um passivo de 278 milhões. Mais de 170 milhões de euros deste "buraco" nunca serão pagos a ninguém — simplesmente deixarão de existir, por impossibilidade de cobrança, quando as empresas vazias forem, mais cedo ou mais tarde, extintas. Porque é que o banco não soma este buraco às suas próprias contas Chegamos aqui ao ponto mais técnico, mas também ao mais importante — e é aqui que a história da avó da minha amiga volta a fazer sentido. O Novobanco tem 66% e 63,3% do capital destas duas empresas. Bastaria isso, em contabilidade tradicional, para ser obrigado a somar às suas contas todos os activos e passivos delas — incluindo o "buraco" de 278 milhões. Mas a contabilidade moderna, através da norma internacional IFRS 10, deixou de olhar apenas para quem tem a maioria das acções. Passou a olhar para quem tem controlo efectivo — ou seja, quem manda de facto na empresa. A IFRS 10 exige três condições, todas em simultâneo, para que uma empresa seja obrigada a "consolidar" outra nas suas contas: 1. Ter poder — o direito e a capacidade real de dirigir as decisões operacionais e financeiras relevantes da empresa. 2. Ter exposição a resultados variáveis — ter direito aos lucros, ou estar exposto aos prejuízos, dessa empresa. 3. Ter capacidade de usar esse poder para influenciar esses resultados. O Novobanco fez uma escolha deliberada: apesar de ter a maioria do capital, recusou-se a nomear administradores próprios para os órgãos sociais da Promovalor e da Inland. Sem gente sua na gestão, o banco não assina cheques, não aprova orçamentos, não decide contratações nem vendas do dia a dia dessas empresas. A gestão formal continua, hoje, nas mãos do próprio Luís Filipe Vieira. Ao provar aos auditores externos e ao Banco Central Europeu que é, de facto, um accionista passivo e bloqueado — dono do papel, mas sem mão na engrenagem —, o Novobanco cumpre os critérios técnicos para não ser obrigado a consolidar estas duas sociedades. É exactamente a lógica do "benefício de inventário": aceitar a propriedade formal, sem aceitar a responsabilidade integral pelas dívidas associadas a essa propriedade. Como é que isto aparece, então, nas contas do banco? Se as empresas não entram "linha a linha" nas contas do Novobanco, como é que o banco as regista? A resposta divide-se em duas partes bem distintas, e vale a pena perceber esta divisão com clareza, porque é aqui que está o "coração" financeiro de toda a operação: As empresas (Promovalor e Inland) — ficam de fora do balanço. O banco regista as suas acções nestas duas empresas como um activo financeiro avaliado ao "justo valor" — e esse justo valor, dado o estado das empresas, é de 0 euros. O passivo de 278 milhões que está dentro delas não entra nas contas do banco. O fundo de investimento (gerido pela C2 Capital Partners) — entra no balanço. Como o Novobanco detém cerca de 96% das unidades de participação deste fundo — que é uma entidade separada, gerida de forma independente, sem as dívidas das empresas de Vieira — regista o valor desta participação ao seu justo valor de mercado: os já mencionados 80 a 100 milhões de euros em imóveis por vender. Explicando de outra forma: o banco leva para dentro de casa o que ainda vale dinheiro (a fatia dos imóveis no fundo), e deixa cá fora o que só tem dívidas (as próprias empresas). É esta divisão, tecnicamente permitida pelas regras internacionais, que suscita a pergunta moral com que qualquer leigo fica ao ler esta notícia. Porque não reergue as empresas, e porque não as fecha já Uma pergunta óbvia surge aqui: se o Novobanco tem mais de 60% do capital destas empresas, porque não usa esse poder para as reerguer, ou, em alternativa, para simplesmente as liquidar de vez, já que valem zero? Reerguer não é opção. Fazê-lo exigiria ao banco injectar dezenas ou centenas de milhões de euros novos nestas sociedades para pagar credores e tentar pôr um negócio a funcionar — só que não há negócio nenhum para pôr a funcionar. A Promovalor e a Inland não produzem nada, não têm fábricas nem prestam serviços; eram apenas holdings imobiliárias, e o património imobiliário real já foi retirado delas em 2017. Não há nada para salvar. Além disso, o Banco Central Europeu proíbe, em termos gerais, que bancos comerciais funcionem como promotores imobiliários ou injectem capital novo em empresas insolventes de clientes, precisamente porque isso destruiria os seus próprios rácios de capital. Liquidar também não é simples. Para pedir a liquidação ou insolvência de uma empresa da qual se é accionista maioritário, é normalmente necessário assumir primeiro o seu controlo formal: convocar uma assembleia geral, destituir a gerência actual (neste caso, a de Vieira), nomear administradores próprios, e só depois avançar com o processo de insolvência. O problema é que, no preciso momento em que o Novobanco nomeasse os seus próprios administradores e assumisse a gestão, activaria exactamente o critério de "controlo" da norma IFRS 10 que até aqui evitou cuidadosamente. Nesse instante, o buraco de 278 milhões entraria directamente para o balanço do banco, contaminando os seus rácios financeiros — antes mesmo de um tribunal decretar a liquidação, processo que pode demorar anos na justiça portuguesa. Além disso, quem assume a gestão de uma empresa em situação de insolvência iminente pode ficar exposto a responsabilidades legais e fiscais sobre dívidas passadas, incluindo eventuais dívidas à Autoridade Tributária ou à Segurança Social — mais um motivo para o banco preferir manter-se à distância. Por fim, uma liquidação das empresas em si não traria dinheiro nenhum ao banco, porque elas já não têm bens — o dinheiro que ainda há para recuperar está todo dentro do fundo de imóveis, e esse processo de venda já está em curso, independentemente do destino formal das duas sociedades. O resultado é uma espécie de "coma induzido": o banco não reergue as empresas, porque seria deitar dinheiro bom em cima de dinheiro perdido; não as líquida directamente, para não arrastar o passivo para o seu próprio balanço; e tenta, isso sim, vender a sua posição acionista — mesmo que seja por um euro simbólico — a terceiros ou ao próprio Vieira, "empurrando" o problema jurídico para quem o quiser aceitar. Foi exactamente isso que o banco tentou fazer em Março de 2026, através do exercício de uma opção de venda das suas acções na Promovalor e na Inland — tentativa que falhou "por incumprimento da contraparte", suspeitando-se, sem que a notícia o confirme expressamente, que essa contraparte seja o próprio Vieira. No relatório e contas, o Novobanco garante que vai continuar a procurar formas de se desfazer desta posição. Porque é que alguém quereria comprar acções que valem zero? Aqui vale a pena parar num pormenor que costuma intrigar quem segue este caso pela primeira vez. Se o Novobanco avalia as suas acções da Promovalor e da Inland em zero euros, porque é que, em Março de 2026, havia aparentemente alguém do outro lado disposto a comprá-las — numa operação que só não avançou por, segundo a notícia, "incumprimento da contraparte"? Antes de continuar, uma ressalva importante: a notícia não identifica quem era essa contraparte. A suspeita, levantada por órgãos de comunicação social e não confirmada pelo banco, é que possa ter sido o próprio Luís Filipe Vieira. É uma hipótese plausível — ele é, afinal, quem continua a gerir estas empresas, e seria o comprador mais óbvio de uma posição que, no fundo, já controla na prática — mas continua a ser apenas isso: uma hipótese. O raciocínio que se segue explora este cenário por ser o mais instrutivo, não porque esteja estabelecido como facto. Dito isto, a pergunta mantém-se válida mesmo em abstracto: porque é que alguém compraria "nada"? A resposta está em perceber que "zero" é o valor de liquidação — o que sobraria para um accionista se a empresa fosse fechada hoje e todas as dívidas pagas primeiro. Não é o valor de uso. Imagine-se uma casa arruinada, com uma hipoteca maior do que aquilo que ela vale — o banco, sabendo que nunca vai recuperar todo o dinheiro através dela, muitas vezes nem se dá ao trabalho de a executar, porque dá mais despesa do que proveito. A casa "vale zero" no papel, mas continua a ser um tecto, uma morada, uma estrutura que alguém pode ocupar e usar, sem nunca ser obrigado a pagar a hipoteca por inteiro. É exactamente esta lógica que se aplica à Promovalor e à Inland. Quem quer que controle estas empresas — hoje Vieira, enquanto gestor de facto — decide os contratos que assinam, o uso que fazem da estrutura jurídica, o destino do que ainda resta. E nunca é obrigado, só por deter ou controlar as acções, a pagar do seu próprio bolso a dívida de 278 milhões que lá dentro dorme, porque essa dívida é da empresa, uma pessoa colectiva distinta, e não da pessoa que a gere ou possui. É este o activo real que se procura quando se procura comprar "nada": não património, mas controlo, protegido pela responsabilidade limitada. Portugal já viu este mecanismo em acção antes, embora noutro contexto. Em 2008, o Estado português nacionalizou o falido Banco Português de Negócios (BPN) por um valor simbólico de um euro. Não porque o banco valesse, literalmente, um euro, mas porque o seu valor de liquidação era negativo — tal como o das empresas de Vieira hoje —, e o preço simbólico serviu apenas para formalizar a transferência do controlo. A diferença crucial é que o Estado, ao nacionalizar, aceitou também as dívidas do BPN, por ter um interesse público a defender. Um comprador privado das acções da Promovalor ou da Inland não teria essa obrigação: herdaria o controlo, sem herdar a exigência de pagar as dívidas com património pessoal. O economista Adam Smith já tinha avisado, há mais de dois séculos, sobre este tipo de separação entre quem controla e quem responde: observou que quem gere dinheiro alheio raramente lhe dedica o mesmo cuidado vigilante que dedicaria ao seu próprio. A ideia aplica-se aqui de forma quase inversa, mas com a mesma raiz — se ninguém está exposto ao custo total das más decisões do passado (nem o Novobanco, que não quer gerir, nem quem quer que venha a controlar as empresas, que não paga pessoalmente a dívida), o incentivo para alguém resolver de vez o problema de fundo — os 278 milhões por cobrar — torna-se praticamente nulo. A "casa arruinada" fica na rua, meio abandonada, precisamente porque a ninguém compensa assumir o custo de a demolir. Quem pagou, e quem vai pagar, no final de contas Chegados aqui, faz sentido separar duas perguntas que costumam confundir-se: uma é técnica ("isto é legal?"), a outra é moral ("isto é justo?"). Do ponto de vista técnico e regulatório, a resposta é relativamente simples: sim, o Novobanco está a aplicar correctamente as regras internacionais de contabilidade, e o Banco Central Europeu prefere mesmo que assim seja — obrigar o banco a consolidar um passivo de 278 milhões de euros que não escolheu, e sobre o qual não tem controlo de gestão, fragilizaria desnecessariamente a sua posição de capital. A questão moral é mais incómoda, e tem duas camadas. A primeira camada é sobre quem já pagou. Os 160 milhões de euros de dívida ligados aos VMOC foram, na prática, absorvidos pelo sistema de resolução bancária português ao longo dos anos em que o Acordo de Capital Contingente esteve activo — o que quer dizer, em bom português, que uma fatia esmagadora deste valor acabou coberta por injecções de capital público no Novobanco, financiadas por empréstimos do Estado. Some-se a isto uma fatia adicional de perdas relacionadas com a insuficiência das garantias do crédito de 240 milhões — estima-se que o impacto total, directo e indirecto, do grupo económico de Vieira sobre as contas cobertas pelo mecanismo de resolução tenha rondado os 200 a 300 milhões de euros. Dizer que "os portugueses pagaram para limpar parte da dívida de Vieira" é, por isto, uma descrição materialmente correcta. A segunda camada é sobre a assimetria entre o cidadão comum e o grande devedor. Se uma família comum deixar de pagar a prestação da casa, o banco fica com a casa, a família perde o imóvel, e continua a dever a diferença — com o risco de penhora de salário e de bens futuros. No caso de um grande devedor do sistema, existem instrumentos como os VMOC, fundos de reestruturação e mecanismos de capital contingente que permitem "limpar" formalmente o passivo pessoal, isolar o património ainda valioso para o credor, e distribuir o prejuízo residual pelo sistema financeiro e, em última instância, pelo contribuinte. É um duplo padrão real, mesmo que nenhuma das partes envolvidas esteja, tecnicamente, a infringir a lei. E agora? O risco para o contribuinte, hoje, é zero Há, no entanto, uma boa notícia nesta história, que raramente é dita com a mesma clareza com que se conta o resto: relativamente aos 278 milhões de euros que ainda restam nestas duas empresas, o risco para o contribuinte português é, hoje, nulo. Há três razões concretas para isto. Primeira: o Acordo de Capital Contingente que ligava as perdas do Novobanco ao Fundo de Resolução já terminou, com o seu prazo e tecto máximo esgotados. O Novobanco é hoje um banco privado, rentável, maioritariamente detido pelo grupo financeiro francês BPCE. Qualquer perda futura relacionada com este processo terá de ser absorvida pelos accionistas privados do banco, não pelo Estado. Segunda: esta dívida específica de 278 milhões já está, segundo a própria notícia, provisionada a 100% pelo banco — ou seja, o Novobanco já deu este valor como perdido nas suas próprias contas, com impacto já assumido no passado. A recusa em consolidar as duas empresas em 2026 serve, precisamente, para impedir que esta dívida antiga "ressuscite" e volte a afectar o balanço actual da instituição — mas o impacto financeiro, no que toca ao banco, já foi contabilizado. Terceira: os 278 milhões continuam registados como passivo dentro da Promovalor e da Inland, e, como o Novobanco nunca deu qualquer garantia pessoal por estas dívidas nem assumiu a gestão das empresas, esse passivo está "fechado" dentro delas. Se as empresas entrarem, no futuro, em liquidação ou insolvência final, o processo simplesmente encerra sem que os credores consigam cobrar — porque não há património para o fazer. A dívida extingue-se por impossibilidade de cobrança, sem que o Estado ou o contribuinte sejam chamados a pagar mais um cêntimo. Para terminar Voltemos, para fechar, à avó da minha amiga. Quando ela aceitou aquela herança "a benefício de inventário", ninguém achou que estivesse a fazer batota — estava apenas a usar uma protecção legal que existe, precisamente, para que um cidadão comum não seja arrastado para dívidas que nunca escolheu contrair. O Novobanco fez, tecnicamente, a mesma escolha. A diferença é que o "falecido", neste caso, é um grupo de empresas cujo colapso teve origem em créditos concedidos com pouco critério ainda no tempo do BES, cujas perdas já foram, em larga medida, cobertas por dinheiro público ao longo de quase uma década, e cujo devedor original viu a sua responsabilidade pessoal extinta por um instrumento contratual que ele próprio assinou décadas antes de este desfecho estar decidido. A lei está a ser cumprida, ponto por ponto. Fica apenas a pergunta que a lei, por definição, não responde: se o pequeno herdeiro e o grande banco têm ambos o direito de dizer "não aceito mais do que aquilo que a herança vale", porque é que, olhando para trás, é sempre o mesmo lado da sociedade que acaba a pagar a diferença primeiro? #Novobanco, #Luís Filipe Vieira, #Promovalor, #Inland, #VMOC, #IFRS10, #Fundo de Resolução, #BES, #Lone Star, #banca portuguesa, #contabilidade, #imparidades, #dívida, #explicador

Recordamos esto eh @Tebasjavier ? cobrará Diomande lo mismo que los del filial? Porque si no es así Javier Gómez nos había dicho que no se puede de ninguna manera contabilizar con ficha del filial... Estaremos pendientes #Fútbol #LaLiga #Contabilidad

Oh Sr. Ministro, Assim Também Eu… Em Portugal há sempre uma explicação para tudo — mesmo para uma piscina que nasceu sozinha, sem ninguém a construir. Oh Sr. Ministro, não havia necessidade. Uma vizinha minha, reformada, com uma pensão que mal dá para os remédios, quis fechar o quintal com um muro de um metro e vinte. Foi à câmara, preencheu o requerimento, esperou três meses e ainda assim levaram uma fita métrica a medir a obra, porque o projecto dizia um metro e quinze e ela, distraída, deixou o pedreiro subir mais cinco centímetros. Multa. Aprendemos, quem não tem contactos na Judiciária, que a lei em Portugal é como as filas do hospital: rigorosa com quem já lá está há horas, e invisível para quem entra pela porta das urgências com um cartão certo. O senhor andou por universidades de direito; a minha vizinha andou pela universidade da fila da câmara. Repassemos os factos, que são tediosos, mas instrutivos, e que não são opiniões minhas, são datas e diplomas. Primeiro: como director nacional da Polícia Judiciária desde 2018, e mais tarde como ministro, estava obrigado, ao abrigo da Lei n.º 4/83 e da Lei n.º 52/2019, a declarar ao Tribunal Constitucional, e depois à Entidade para a Transparência, o seu património. O próprio Tribunal Constitucional confirmou não existir, entre 2018 e 2024, um único registo em nome do senhor. Em sua defesa, o senhor garante que nunca foi notificado — nem pelo Tribunal, nem, durante oito anos, por ninguém. Talvez seja verdade; a lei obriga essas entidades a notificar, e parece que falharam nisso. Mas o seu antecessor na PJ, Almeida Rodrigues, entregou sempre as suas declarações sem que ninguém precisasse de lhe bater à porta — em 2018, uma actualização em 2013, e a de cessação de funções em 2018. A primeira declaração do senhor tem data de 16 de Fevereiro de 2026: exactamente uma semana antes de tomar posse como ministro. Quando a memória só acorda a uma semana de uma cadeira no Governo, já não é bem falta de notificação — é falta de vontade. E foi precisamente nessa declaração, entregue à pressa, que faltou a empresa da sua mulher — "mero lapso", disse o senhor, ainda que a tal empresa constasse, garante, de "plataformas públicas". Como resumiu João Paulo Batalha, antigo presidente da associação Transparência e Integridade, a imagem que fica é a de alguém que só se lembrou da lei quando soube que ia para o Governo. Segundo: o atrelado. Continha 62 bidões, cerca de 12.400 litros, de amoníaco, acetona e outros precursores de droga sintética, apreendidos pela Polícia Judiciária em Dezembro de 2024, na Operação Pacoba. Dois dias depois, a procuradora do processo ordenou a destruição de todo o material — a lei processual penal manda destruir sem demora "coisas perigosas" apreendidas. Essa ordem nunca foi cumprida: destruir custava cerca de 144 mil euros, e a PJ não os tinha. A Marinha, entretanto, queria o atrelado fora das suas instalações no Seixal, por risco de explosão. Foi nesse aperto que surgiu a solução: João Carvalho, o mesmo empreiteiro que já facturava milhões à PJ e obras ao ministro, ofereceu um armazém seu, em Barcelos, gratuitamente, enquanto se procurava — sem sucesso, durante quase um ano — uma empresa mais barata para a destruição. Em conferência de imprensa, o senhor rejeitou qualquer ligação entre este armazenamento e a prática de ilícitos, garantindo que não houve desvio de bens nem comprometimento de provas. Explicou que a proposta partiu de um alto quadro da PJ em quem deposita, disse, total confiança — e, quase no mesmo fôlego, assumiu a decisão como inteiramente sua, chamando-lhe "um puro acto de boa gestão" assente em critérios de segurança e poupança. Fica isto, então: o Estado tinha uma ordem judicial por cumprir e não tinha 144 mil euros para a cumprir, e a resposta a esse buraco no orçamento foi entregar precursores de droga apreendidos, de graça, ao mesmo empresário que já ganhava milhões com contratos da mesma polícia. Chamar-lhe gestão é optimismo; o Ministério Público, sabendo-o, abriu inquérito por suspeita de abuso de poder e descaminho. Terceiro: a piscina. Nas propriedades de Odemira, dentro do Parque Natural do Sudoeste Alentejano, qualquer obra urbanística — e uma piscina é, para a lei, exactamente isso — exige licenciamento camarário nos termos do Regime Jurídico da Urbanização e da Edificação. A Câmara de Odemira foi clara: não recebeu pedido nenhum. O que se pediu foi um tanque de apoio; o que se construiu foi, nas palavras do próprio, "uma chamada piscina média familiar". E depois há o dinheiro, que é a parte mais reveladora, porque não precisa de interpretação. O senhor admitiu que a sua mulher pagou obras no monte alentejano "em numerário". Ora a Lei n.º 92/2017 proíbe pagamentos em dinheiro vivo iguais ou superiores a 3.000 euros a quem tem contabilidade organizada, e — este é o ponto que o senhor parece ignorar — a própria lei manda somar pagamentos fraccionados ao mesmo credor precisamente para impedir o truque de ir pagando em prestações pequenas para nunca ultrapassar o limite. Não é uma lacuna que se contorna com bom senso; é uma norma escrita a pensar exactamente nesta manobra. Dizer que se pagou aos poucos, em dinheiro, a um empreiteiro com quem já não havia sequer contrato escrito, não é prudência financeira: é a definição de fraccionamento que a lei antecipou e proibiu. E já agora, sobre o "puro acto de boa gestão" assente em "poupança": a poupança real não estava no estacionamento, estava nos 144 mil euros que o Estado não tinha para cumprir uma ordem de destruição judicial. Perante esse buraco, havia sempre outra alternativa, essa sim gratuita e sem qualquer conflito de interesses: comunicar ao Ministério Público que a PJ não dispunha de verba, e deixar que fosse a instituição — e não um empresário que já facturava milhões ao mesmo departamento — a decidir o que fazer com precursores apreendidos. Entregar precursores de estupefacientes a um amigo com contratos activos na mesma polícia não é gestão, extraordinária ou ordinária: é, na melhor das hipóteses, ingenuidade incompatível com o cargo, e na pior, exactamente aquilo que o Ministério Público está a investigar. Há aqui uma tradição bem portuguesa. Quando D. João V prometeu a Frei António de S. José um modesto convento franciscano em Mafra, o modesto convento cresceu, ano após ano, até se tornar a maior obra barroca da Europa, paga com o ouro do Brasil, sem que ninguém perguntasse onde ficara o orçamento inicial. Também aqui um tanque de apoio prometido se transformou, sem que ninguém desse por isso, numa piscina "média familiar". A diferença é que Mafra levou treze anos a inchar e ficou para a posteridade como maravilha; esta piscina levou meses e ficou como notícia de jornal. Mas o mecanismo é rigorosamente o mesmo: a promessa pequena que se infla sozinha, ao abrigo do poder, sem que ninguém peça contas a tempo. Fernando Pessoa escreveu que o poeta é um fingidor, que finge tão completamente que chega a fingir que é dor a dor que deveras sente. Em administração pública, fingir tem outro nome. O senhor fingiu que era um tanque, fingiu não saber que o terreno estava em área protegida, fingiu que mover a prova foi gestão extraordinária. A diferença entre o poeta e o ministro é que o poeta finge para revelar uma verdade maior, e o ministro finge para que a verdade desapareça — como o atrelado desapareceu do parque de apreendidos. E o mais estranho não foi sequer o senhor: foi o silêncio à sua volta. A polémica rebentou a 10 de Julho; o senhor só falou, "ponto por ponto", a 29 — quase três semanas depois, três semanas em que o Primeiro-Ministro manteve a confiança "numa quase mudez" e a Entidade para a Transparência não fez uma única declaração pública. Nesse vazio institucional, quem pegou no microfone que devia estar nas mãos de quem fiscaliza foi o líder do Chega, André Ventura, a exigir a sua demissão numa carta ao Primeiro-Ministro, a falar em "captura do Estado" pelo crime organizado, a pedir a intervenção do Presidente da República. Não porque o populismo tenha razão sempre — muitas vezes não tem —, mas porque é extraordinariamente eficiente a ocupar o espaço que as instituições deixam vazio. Quando a fiscalização normal demora três semanas a abrir a boca, não deve espantar-se ninguém que seja a demagogia a falar primeiro, mais alto, e com uma carta já escrita. Fico-me por aqui, Sr. Ministro, mas não sem lhe dizer isto: o problema não é só seu. É de um país que, perante o dono da piscina, prefere perguntar se ela tem água a perguntar quem pagou os azulejos, e que depois se surpreende quando é o populismo a dar voz à indignação que as instituições não souberam dar a tempo. Nós, os do muro de um metro e vinte medido à fita, temos o hábito de baixar a cabeça e cumprir, e depois olhamos para o senhor com aquela indignação morna que dura um ciclo de notícias e se dissolve como cloro ao sol. Talvez a pergunta não seja por que o senhor achou que podia. A pergunta é por que nós continuamos, escândalo após escândalo, a deixar que sejam sempre os mesmos — ou os mais gritantes — a ocupar o silêncio que devíamos ter preenchido nós primeiro. Sr. Ministro, assim também eu — mas ao contrário: sem necessidade nenhuma de fingir que não vi. #política portuguesa, #Luís Neves, #transparência, #Odemira, #Administração Interna, #corrupção, #opinião,# João Carvalho, # Operação Pacoba,

Óscar Puente Jul 30

The growth of the economy accelerates: GDP advances by 0.7% between April and June, one tenth more than in the first quarter. ✅ The National Accounting of the INE indicates that Spain's GDP grew by 0.7% in the second quarter of 2026 compared to the start of the year, accelerating. (translated)

Carlos Viana Jul 17

MAIS UM CAPÍTULO DA FRAUDE AOS APOSENTADOS. Segundo a Polícia Federal, em agosto de 2024 um operador do esquema do INSS avisou que havia pagado duas vezes, por engano, uma propina destinada a um codinome usado nas planilhas internas. A Polícia Federal cruzou essa conversa com os extratos bancários. Encontrou exatamente o que a mensagem descrevia: duas transferências idênticas, de R$ 300.000,10 cada, feitas no mesmo dia, por empresas diferentes, para o mesmo destino. Foi esse erro de digitação que provou que a planilha paralela não era papel de fantasia. Era contabilidade real de propina, batendo centavo a centavo com o sistema bancário. Eu acompanhei esse tipo de material de perto quando presidi a CPMI do INSS. Vimos planilha, vimos codinome, vimos indício. Disseram que faltava prova no relatório final. Pois aqui está mais uma prova. Corrupção deixa rastro. E rastro, mais cedo ou mais tarde, alguém encontra. Que Deus abençoe o Brasil. #Corrupção #INSS #PolíciaFederal

Gustavo Petro Jul 11

El @ELTIEMPO invierte la realidad: La inflación al alza tiene un origen fundamental: alza en el precio de alimentos y su razón es el clima y fertilizantes. El superniño traerá más alza en los precios y no se controla subiendo la tasa de interés porque eso traerá más alza en los precios de los alimentos Suben los precios de fertilizantes por la guerra en medio oriente y afecta también precios de alimentos La Nueva EPS es la mayor inversión de la realidad que hace el Tiempo Según los datos de la contabilidad entregada que es para los años 2023 y 2024 se deduce con mucha simpleza. La administración Vargas Lleras deja una deuda acumulada de 22 billones de pesos, la mitad es de la nación y hay un preso por ello, el señor Cardona. Las pérdidas están disminuyendo después de la intervención del gobierno fueron de casi 7 billones en 2023 en la administración de Cardona, y cayeron a 4,7 billones después que la intervenimos que fue en abril del 2024. El que exista una deuda acumulada de 22 billones en la Nueva EPS, y @ELTIEMPO lo esconde, es una década de corrupción es decir de robo de la EPS y por su tamaño, allí se encuentran prácticamente todos los carteles mafiosos que han depredado la salud de Colombia a través de la contratación La Nueva EPS ha caído un 10% de quejas de la ciudadanía en el último año y ante las cifras mi gobierno tiene plan de salvamento. Y respecto a la convivencia social, tenemos el mismo promedio de la tasa de homicidios de la última década, con Santos II, Duque y mi gobierno es la década de menor tasa de homicidios desde 1990. En la última década, manteniéndose igual la tasa de homicidios, se desploma el homicidio por intolerancia que era el mayoritario en el país y su espacio lo ocupa el sicarial y cada vez más el sicariato rural, se trata de los conflictos entre grupos de narcos armados por el control de economías ilícitas. Los ilícitos urbanos disminuyen, muchos de manera sustancial como el feminicidio, el subsidio, el hurto a residencias, personas. En las regiones excluídas con cultivos ilícitos que se disparan en el gobierno Duque, hemos logrado en vez de la fracasada erradicación forzosa que en lugar de disminuir los cultivos, los dispararon más de un 100%, nosotros con la estragia de erradicación voluntaria disminuimos los cultivos de hoja de coca y en las medidas de legítima violencia del e pmstado logramos capturar y murieron 22.000 integrantes de organizaciones armadas y bandas. #Inflación #Corrupción #SaludColombia
20 minutos Jul 11

La Audiencia Nacional ha ordenado analizar si existen indicios de criminalidad en los audios entre la ex secretaria general del PP, María Dolores de Cospedal, y el comisario jubilado José Manuel Villarejo, en el contexto del juicio por la operación Kitchen, que investiga un supuesto espionaje para obtener información sobre la contabilidad del PP. #Cospedal #Villarejo #AudienciaNacional
La Audiencia ordena analizar si hay "indicios de criminalidad" en los audios entre Cospedal y Villarejo
bansky Jun 29

La mujer de Feijóo llegó a Inditex desde L'Oréal. Lanzó el área de perfumería de Zara. Directora de Zara Home 2003–2018. Bajo su dirección Zara Home se expandió a más de 70 países, 600 tiendas. Begoña llevaba la contabilidad de los prostíbulos de su padre. Diferencias. #Inditex #ZaraHome #MujeresEmpresarias
FALSO. STRADA USA UNA MEDICIÓN RECORTADA QUE OCULTA EL DETERIORO DEL BALANCE DEL BCRA Y LA ESTATIZACIÓN DE LAS JUBILACIONES. La medición que presenta la diputada Strada se basa en un recorte de la deuda que no incorpora la totalidad de los pasivos del sector público consolidado. Para analizar la evolución completa de las obligaciones del sector público y su relación con la estabilidad macroeconómica, resulta importante tomar en forma consolidada la deuda del Tesoro y los pasivos remunerados del BCRA, netos de los depósitos del Tesoro. Cuando no se incluyen los pasivos remunerados del BCRA, las colocaciones de títulos del Tesoro que se destinaron a cancelarlos se registran únicamente como incremento en el stock del Tesoro. Al mismo tiempo, esas operaciones eliminaron pasivos de alta tasa en el balance del Banco Central que derivaban en emisión monetaria, llegando a generar emisión por el equivalente a una nueva base monetaria cada 3 meses en noviembre de 2023. De ahí que no puede analizarse la dinámica de la deuda en forma precisa sin tener en cuenta los pasivos remunerados del BCRA. Asimismo, los depósitos del Tesoro constituyen un activo cuyo único destino eventual es la cancelación de deuda. En un contexto de superávit fiscal, los recursos obtenidos mediante colocaciones —que corresponden a refinanciación de pasivos previos— pueden depositarse en el Banco Central para su aplicación posterior a la cancelación de deuda. Su consideración forma parte del análisis del stock de deuda neto de recursos disponibles para el cumplimiento de obligaciones. Durante el kirchnerismo, el canje de reservas del BCRA por Letras Intransferibles permitió registrar reducciones en la deuda con acreedores privados y organismos internacionales. Paralelamente, esa operación redujo los activos líquidos en dólares del Banco Central y deterioró su balance. El resultado fue un stock de reservas netas negativas superior a los USD 11.000 millones hacia noviembre de 2023, con los efectos observados en las expectativas cambiarias y en la dinámica de precios. La baja de la deuda en manos de privados también se vinculó con la estatización de las AFJP: los títulos públicos que integraban sus carteras dejaron de computarse como deuda con el sector privado y pasaron a registrarse como pasivos intra-sector público a través de la ANSES. En la gestión actual se cancelaron Letras Intransferibles a través de dos mecanismos. Por un lado, los fondos ingresados en el marco del acuerdo con el FMI se aplicaron a esa cancelación, lo que permitió recomponer reservas y fortalecer el balance del Banco Central. Por otro lado, parte de las utilidades del Banco Central se destinaron a la cancelación de esas Letras, en lugar de aplicarse a financiar déficits fiscales como ocurría en gestiones anteriores. La acumulación de deuda tiene su origen en los déficits fiscales registrados en ejercicios anteriores. Con orden en las cuentas públicas, las colocaciones se destinan a refinanciar pasivos generados en el pasado. La medición correcta e integral —deuda del Tesoro más pasivos remunerados del BCRA, neta de depósitos del Tesoro— muestra lo que el kirchnerismo oculta: este Gobierno está cancelando esas Letras Intransferibles de baja calidad, recomponiendo reservas y recapitalizando el BCRA. La deuda siempre es hija del déficit fiscal. Cuando hay superávit, las colocaciones nuevas son solo refinanciación de pasivos heredados de déficits anteriores. El kirchnerismo elige una contabilidad amputada para mentir sobre la herencia recibida y para esconder que se está saneando el balance del Banco Central y se está reduciendo la deuda pública consolidada, tanto en millones de dólares como en porcentaje del PIB. #DeudaPública #EconomíaArgentina #TransparenciaFiscal

ANCAP.SU Jun 21

POWER POINT do MASTER: JORNALISTA faz CONTABILIDADE da CORRUPÇÃO mas ESQUECE um DETALHE https://t.co/kBbmowe7vE #Poder #Corrupção #Jornalismo

E
EL MUNDO Jun 15

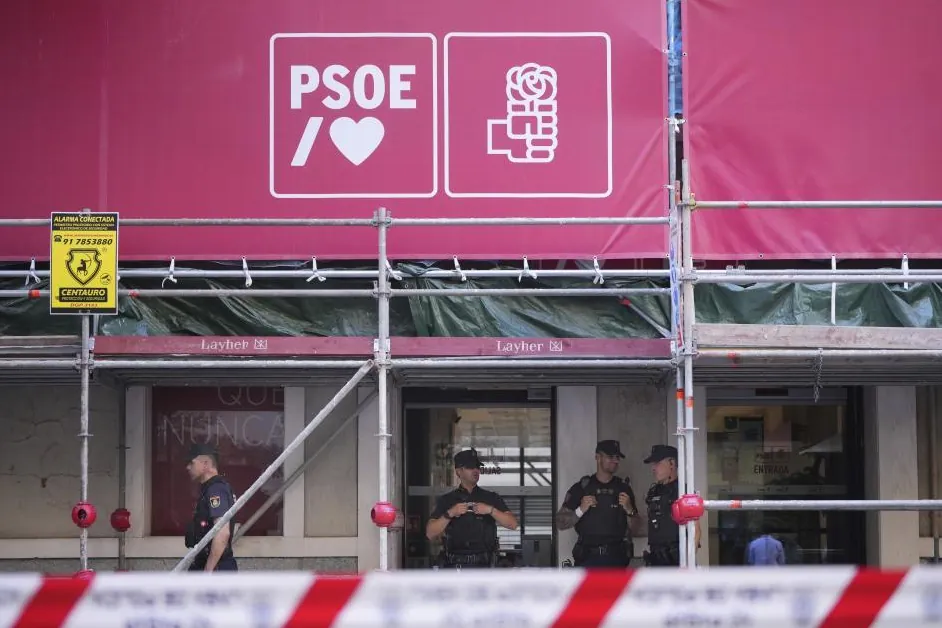
La Unidad Central Operativa (UCO) de la Guardia Civil ha revelado que el PSOE pagó a una red corrupta con fondos no registrados en su contabilidad oficial, incluyendo pagos a la fontanera Leire Díez, a cambio de intentar desactivar investigaciones judiciales que afectan al entorno del presidente Pedro Sánchez. #PSOE #Corrupción #UCO

El PSOE pagó a la trama corrupta con fondos no registrados en su contabilidad oficial, según la UCO

🔴 #URGENTE | La UCO encuentra dos facturas de Jacobo Teijelo al PSOE por valor de 53.000 € que no constan en la contabilidad del partido. El abogado y miembro de las cloacas ha entregado facturas por un total de 185.500 euros entre enero y mayo de 2025. #Política #Corrupción #Espana

🔴 ÚLTIMA HORA | El PSOE pagó a la trama corrupta con fondos no registrados en su contabilidad oficial, según la UCO Pedro Sánchez, sobre los casos de corrupción: "No hay financiación irregular del PSOE. Hemos hecho dos auditorías, una obligada legalmente por el Tribunal de Cuentas y otra externa" https://t.co/OsVmkqjLLw #Corrupción #PSOE #España

EL MUNDO Jun 15

#ÚltimaHora 🔴 El PSOE pagó a la trama corrupta con fondos no registrados en su contabilidad oficial, según la UCO https://t.co/gJmCE4x7KR #Corrupción #PSOE #España