BETA nonprofit public democratic european moderated

Search

#arvostus

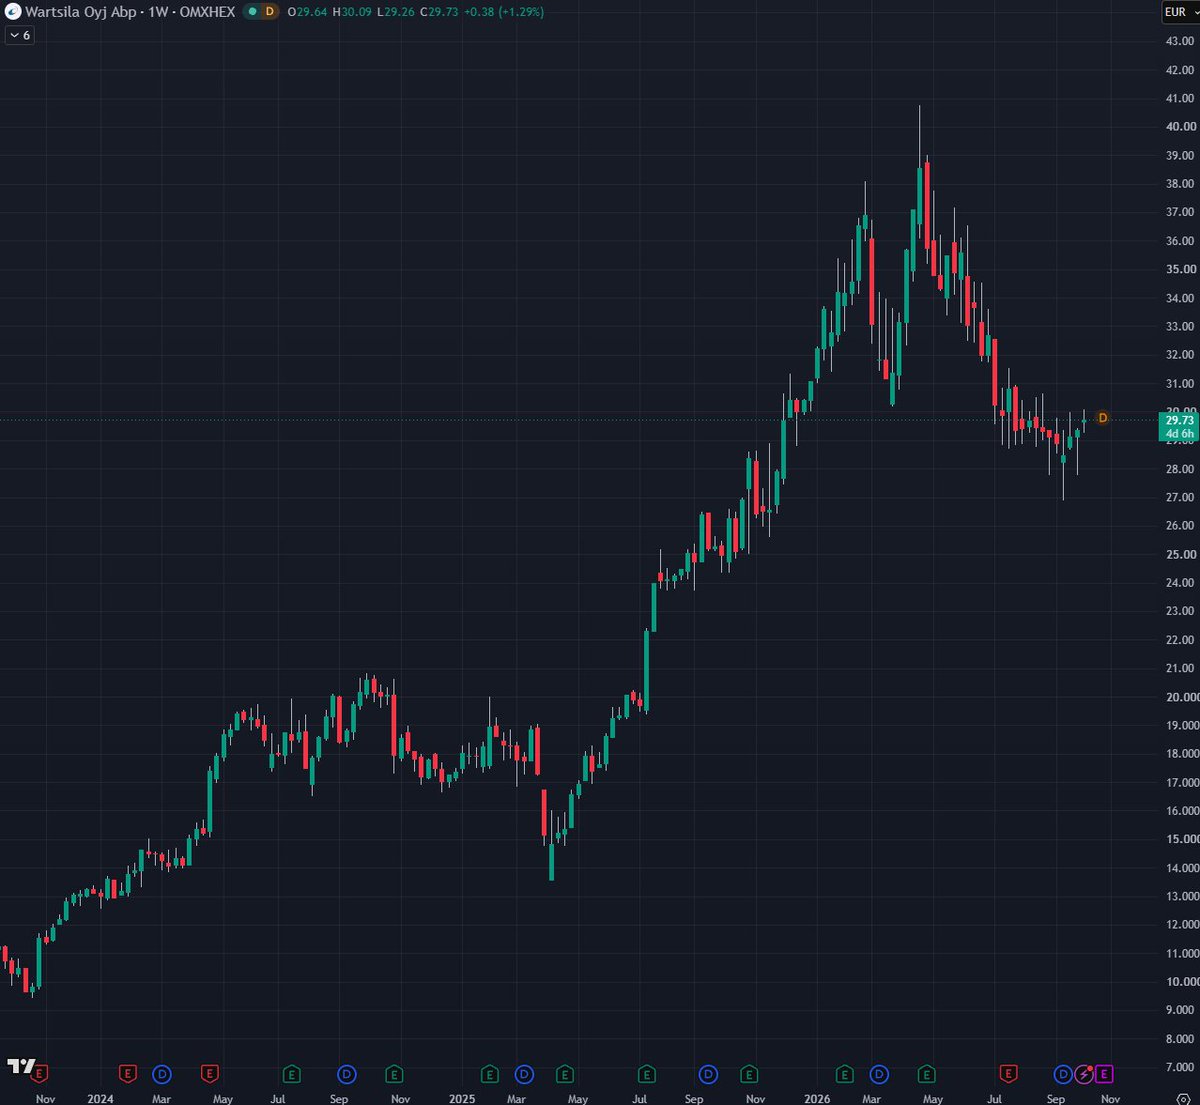
Jukka Lepikkö assessed that Wärtsilä's stock price has looked attractive. He noted that the stock had fallen by 30 percent over the past six months and that the valuation had become more moderate. According to him, several candles indicating buy pressure had formed in the weekly charts over the last two months. Lepikkö described the company's fundamentals as strong and the order books as full. He mentioned that Wärtsilä had received a new data center order from the United States on the same day. As a potential catalyst for the stock price, he considered the CMD scheduled in four weeks, where, according to him, profitability targets could be raised and more could be shared about the optimization and expansion of the Vaasa factory. #osakkeet #investointi #talous (translated)
Jukka-Pekka Puro wrote that Garry Kasparov followed a very strict security protocol to avoid poisoning. Puro mentioned that Kasparov had to monitor his clothing, door handles, and everything that touched his skin, and stated that a bodyguard was constantly with him. Puro added that he appreciated that Kasparov continued despite this. #turvallisuus #Kasparov #arvostus (translated)

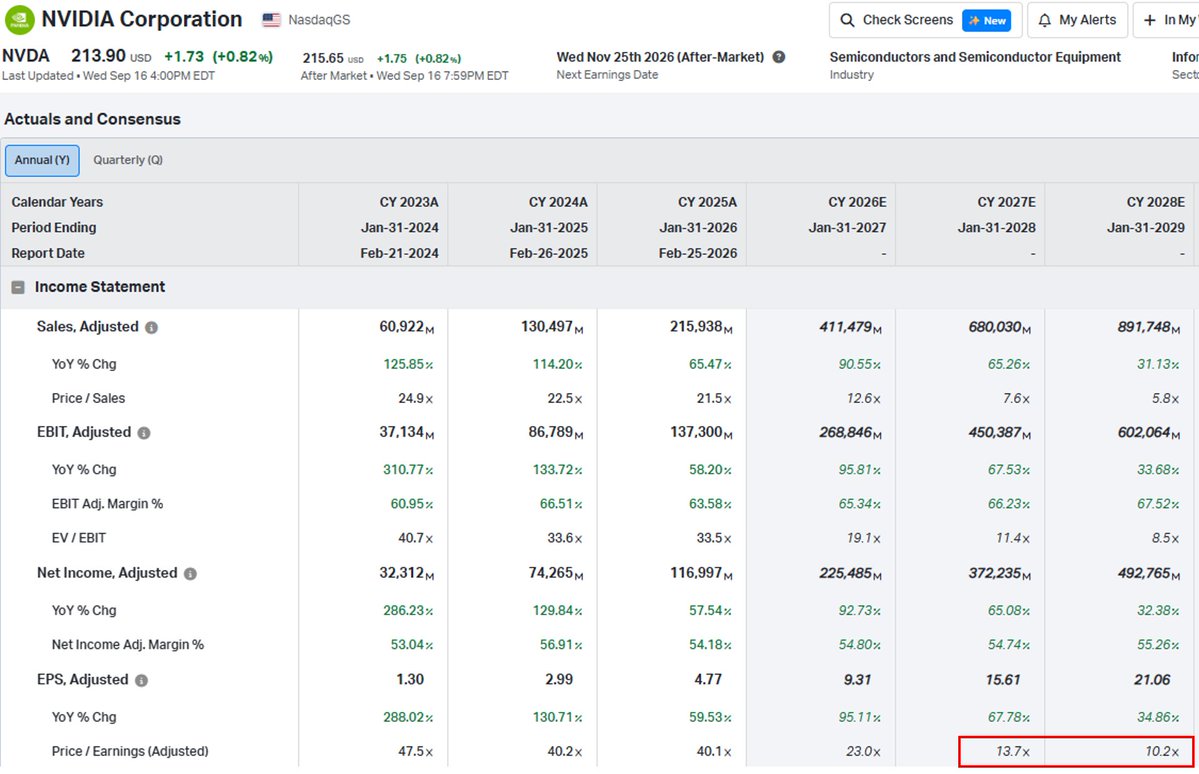
Näin halvalla Nvidiaa ei ole saanut ainakaan 10 vuoteen. Arvostuskerroin (P/E) kalenterivuoden - 2027 tulosennusteella: 13,7 - 2028 tulosennusteella: 10,2 Lisäksi: Nvidia tulee ylittämään molempien vuosien tulosennusteet. Nvidian osake on väärin hinnoiteltu. Prove me wrong. https://t.co/eRT1HCJpgT #Nvidia #osakkeet #sijoittaminen

S&P 500 puolijohdesektorin forward P/E eilisillä päätöskursseilla 15,0. Arvostus matalin 4 vuoteen. Sektorin tuloskasvuennuste ensi vuodelle 73 %. Joko ensi vuosi on sektorin tuloshuippu tai osakkeet ovat päättömässä alennusmyynnissä. Kallistun alennusmyynnin kannalle. https://t.co/Q6zr5nCuc0 #puolijohteet #osakkeet #talous

Kuuntelija-podcast kutsuu jatkossakin studiolleen niitä ihmisiä, joiden ajatuksia moni muu pelkää. Henkalla ja Ossillahan on taloudellinen koskemattomuus sanoa ja tehdä ihan mitä tykkäävät. Kuuntelijan vastaava taloudellinen koskemattomuus rakentuu 5,99 e/kk -tilaajista. Nämä mahtavat kk-tilaajat mahdollistavat sen, ettei tarvitse kumarrella sensuroiville alustoille tai woke-vaatimuksia esittäville yhteistyökumppaneille. Liittymällä kk-jäseneksi mahdollistat sen, että Kuuntelija voi ja uskaltaa jatkossakin pyytää erittäin jännittäviä vieraita studiolle. Kiitos kaikille kk-tilaajille. Arvostus: valtava #podcast #tilaus #vieraathan

Nyt on todella karu paljastus @kokoomus Tästä alkaa ymmärtämään Orpon matelut ja anteeksipyynnöt. Suuri arvostus @elina__hiltunen kun sinulla on selkäranka ja uskallusta olla rehellinen. 🙏🏻 https://t.co/3OQUmdgzfB #politiikka #rehellisyys #Suomi

Osakkeet ovat nyt historiallisen edullisia, kun arvostuskertoimena käytetään P/E-lukua suhteessa pitkän aikavälin tuloskasvuennusteisiin. https://t.co/6lTIIql1lf #osakkeet #sijoittaminen #talous

Outi Hakunti Aug 27

Enpä ole koskaan tullut ajatelleeksi olevani oikein paskayrittäjä. Toki puhtausalalla sitä paskaa tulee aika ajoin kirjaimellisestikin siivottua, joten ehkä tässä on sitten jokin tahaton ammattiviittaus. Mutta vakavammin: kuvassa oleva kirjoitus on SDP:n jäsenen näkemys yrittäjistä, jotka sattuvat ajattelemaan politiikasta väärällä tavalla. ”Paskayrittäjät.” Tyhmiä. Osaamattomia. Rasisteja. Siinä on melkoinen määrä halveksuntaa muutamaan riviin pakattuna. Onko yrittäjä siis hyvä ja arvostettava vain silloin, kun hänen poliittiset mielipiteensä ovat oikeanlaisia? Onko olemassa erikseen SDP:n hyväksymiä, oikeamielisiä yrittäjiä, ja sitten meitä muita, joiden tekemä työ, kantama riski, maksamat verot ja työllistämät ihmiset eivät enää ansaitsekaan arvostusta? Minusta yrittäjän arvo ei määräydy puoluekirjan eikä äänestyskäyttäytymisen perusteella. Yrittäjä ottaa riskiä omalla nimellään ja omilla rahoillaan. Hän maksaa palkat silloinkin, kun oma palkka jää ottamatta. Hän kantaa vastuun asiakkaista, työntekijöistä, veroista, laskuista ja huomispäivästä. Suomessa sadattuhannet yrittäjät tekevät joka päivä työtä, jonka varaan rakentuvat työpaikat, palvelut ja merkittävä osa koko hyvinvointiyhteiskunnan rahoituksesta. Politiikasta saa, ja pitää, olla eri mieltä. Riikka Purrasta saa olla mitä mieltä tahansa. Perussuomalaisia saa arvostella aivan niin paljon kuin fiksuja argumentteja riittää. Mutta kun poliittinen argumentointi on pelkkää ihmisryhmän nimittelyä ”paskayrittäjiksi”, ei enää keskustella politiikasta. Silloin vain halveksitaan ihmisiä ja yrittäjiä heidän mielipiteidensä perusteella. Ja juuri tällaisessa hetkessä kannattaa ehkä kysyä: 👇 Kumpi kertoo ihmisestä enemmän, se, ketä hän kannattaa pääministeriksi, vai se, miten hän puhuu niistä ihmisistä, jotka ajattelevat toisin? Smart Siivous Oy jatkaa kaikesta huolimatta yrittämistä, työnantamista ja oman osuutensa kantamista yhteisestä hyvästä. Ja tarvittaessa edelleen myös sen paskan siivoamista! Jonkunhan sekin työ on tehtävä. 🫧😘 #fiksumpaapolitiikkaa #fiksumpaaarkea #fiksumpaakäytöstä #yrittäjyys #politiikka #keskustelu

Kävin Kauppalehden Talousaamussa puhumassa Nvidian mielettömästä tuloksesta. Osake on superhalpa? Let me explain. Vuotta 2026 on jäljellä enää neljä kuukautta, joten tarkastellaan Nvidian arvostusta vuoden 2027 tulosennusteen kautta. Vuoteen 2026 tultaessa analyytikoiden konsensus odotti Nvidian tekevän vuonna 2027 vain 9,68 dollarin osakekohtaisen tuloksen. Eiliseen mennessä tuo ennuste oli noussut jo 13,03 dollariin. Tämän vuoden aikana tulosennuste oli siis noussut jo 35 %. Nvidia räjäytti eilen potin ennustamalla ensi vuoden liikevaihdon kasvuksi 70 %, kun analyytikoiden konsensus oli vain 44 %. Välikysymys: kuka edes ennustaa Q2-tuloksen yhteydessä seuraavaan vuoden kasvulukuja? Vastaus: Nvidia, koska tilauskirjat ovat jo täynnä. Tulospuhelussa Jensen ja CFO molemmat sanoivat, että kasvu olisi vieläkin kovempaa ilman pullonkauloja (mm. piikiekot ja pakkausprosessi TSMC:llä, HBM- ja DRAM-muistisirut Micronilta, SK Hynixiltä ja Samsungilta). Tekoälyajan pullonkaula siis tarkoittaa, että kasvaisimme muuten 100 %, mutta pullonkaulojen takia kasvu rajoittuu 70 prosenttiin. 70 % liikevaihto-ohjeistus 72-73 % bruttomarginaaleilla tarkoittaa sitä, että analyytikoiden konsensusennusteen pitäisi jo nyt nousta noin 15 dollariin. 15 dollarin osakekohtainen tulos eilisellä päätöskurssilla taas tarkoittaa P/E-kerrointa 14. Mutta koska Nvidia ohjeistaa aina hyvin konservatiivisesti, ensi vuoden kasvu on hyvin todennäköisesti yli 70 %. Todennäköisempää on siis se, että ensi vuonna raportoitu EPS on ennemminkin 16-17 dollaria. Jos taas lasketaan P/E-kerroin eilisellä päätöskurssilla ja 17 dollarilla, saadaan arvostuskertoimeksi 12. Oli ensi vuoden tuloksella laskettu arvostuskerroin sitten 12 tai 14, Nvidia on superhalpa. Uskon kaksinumeroisen tuloskasvun nimittäin jatkuvan 2030-luvulle asti. Toistan siksi viime kuussa tekemäni ennusteen, että Nvidian osake voi hyvin nousta 50 % seuraavan 12 kuukauden aikana. #Nvidia #osakkeet #talous

mtvuutiset.fi Aug 24

Alexander Stubb korosti arvostustaan Ukrainan presidentti Volodymyr Zelenskyitä kohtaan, todeten, että hänen mielipiteensä on parantunut ajan myötä, erityisesti Zelenskyin johtajuuden ja hänen kykynsä selviytyä vaikeista olosuhteista ansiosta. #Zelenskyi #Ukraina #Sota

Stubb kertoi, mitä ajattelee Volodymyr Zelenskyistä
Alpo Rusi Aug 18

Helsingin yliopisto lähti boikotoimaan 🇮🇱Israelin yliopistoja joiden asema mm. Nobel-palkittujen joukossa merkittävä. Tällä tiellä ei synny arvostusta eikä muutoinkaa ole tästä päivästä. #HelsinginYliopisto #Boikotti #Koulutus

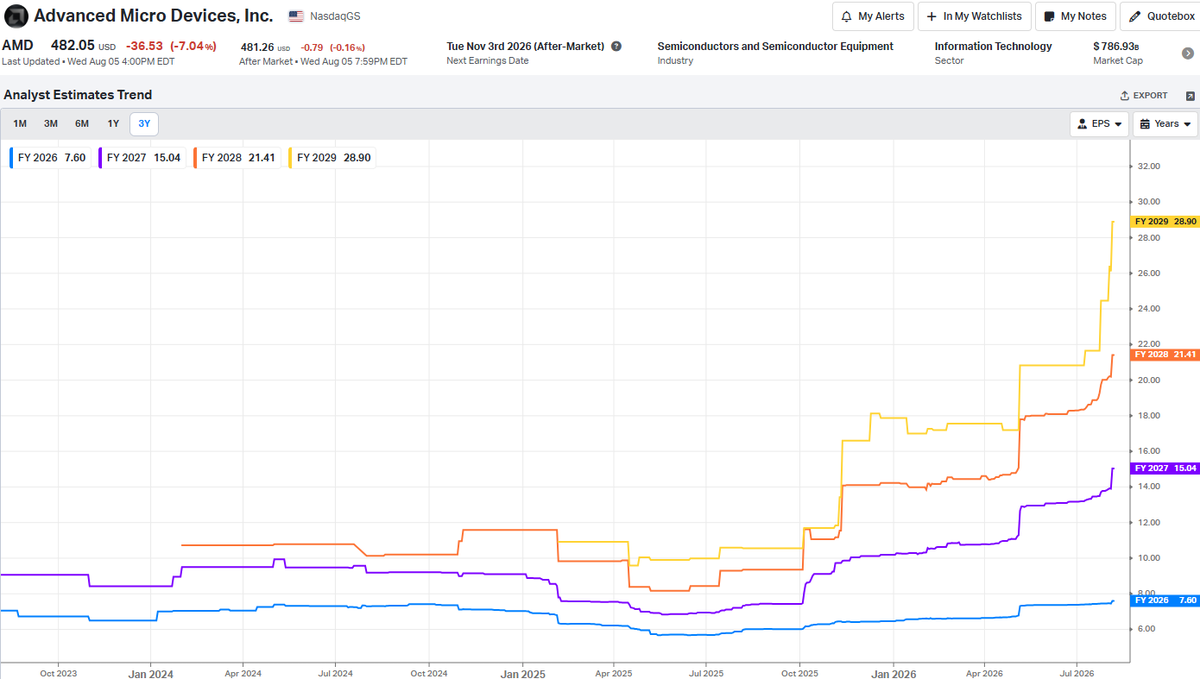
Tärkeä havainto sijoittajalle: Jotkut AI-liitännäisistä yhtiöistä ovat raportoineet vahvan tuloksen, mutta osakkeet ovat silti laskeneet selvästi. Esimerkkinä eilen AMD -7,04 %. Jos kuitenkin katsoo mitä tulosraportti teki analyytikoiden tulevien vuosien konsensusennusteille, ne nousivat selvästi. Yhtiön fundamentit siis näyttävät paremmilta kuin ennen tulosta. Laskeva osakekurssi ja nousevat tulosennusteet tuovat arvostuskertoimia vivulla alaspäin. Osakekurssin lasku tulosjulkistuksen yhteydessä ei siis kerro siitä, että tekoälykysynnässä olisi mitään fundamentaalista vikaa - päinvastoin. #sijoittaminen #tekoäly #osakkeet

Mika Merano Jul 14

Harmaan sävyisten korruptiokalkkunoiden ja sisäpiirisulttaanien muodostamat selkääntaputtelukerhot ovat kirjaimellisesti suurin syy sille, miksi Suomi on näin huonossa jamassa. Kun ihmisillä ei ole mitään periaatteita ja kaikki on myytävissä, on pyöreissä sinipunaisissa hyvävelisiskopöydissä jokeripokeripoksautettu kaikki suomalaisen järjestelmän huonoimmat puolet. Näihin lukeutuu myös epäoikeudenmukaisuusuniversumista materiaksi teleportattu kyltymätön korruptiovampyyrihirviö. En uskalla edes ajatella, kuinka suuri osuus menojen paisumisesta johtuu pelkästään siitä, että jokaisen neuvottelukierroksen aikana pohjattomaan konsensusautomaattiin on vuosikymmenien ajan aina vain lisätty tavaraa. Rationaalis-moraalittomalla tasolla ajateltuna kyse on aina lyhyistä valtasykleistä ja omasta edusta, mutta inhimillisellä tasolla asia on monimutkaisempi. Kuka pystyy luottamaan taksonomisessa luokittelussa epäselkärankaislahkoa edustavaan lajiyksilöön tai ennustamaan tällaisen käytöstä? Vaikea sanoa. Kuulostaa aika rasittavalta. Periaatteen miehet ja naiset kunniaan. Hatunnosto ja arvostus minulta juuri teille kaikille, vaikka en periaatteitanne jakaisikaan tai kokisin ne ärsyttävinä. Voitte aina peilistä katsoessanne todeta, että olette ainakin toimineet omien arvojenne mukaisesti. #korruptio #Suomi #oikeudenmukaisuus

Pekka Jul 13

Varmasti hyvä jakaa vastakkaisia näkemyksiä täällä taas. Vaikka en ole Jukan (tai Pasin) kanssa eri mieltä syklin vaiheesta, niin mielestäni on helppo todeta, että jos et ole ollut tekoälyliitännäisten osakkeiden kyydissä mukana, niin olet todennäköisesti jo missannut markkina-arvon suurimman kasvun. Tämä koskee erityisesti muistitehtaita kuten SK Hynix ja Micron, joiden osakkeet ovat vuodessa karkeasti kymmenkertaistuneet. Vaikka osakkeet näyttävät halvalta (tai jopa puoli-ilmaisilta) suhteessa yhtiöiden tulosnäkymiin (forward P/E), niin on hyvä tiedostaa, että niiden tulokset ovat kasvaneet merkittävästi nopeammin kuin niiden myynti, kappalemäärissä mitattuna. Tuloskasvu perustuu pitkälti siihen, että kysynnän ylittäessä tuotannon muistien hinnat nousevat tähtitieteellisiksi. Se taas johtuu siitä, että lähes äärettömän varakkaat jättiyhtiöt kilpailevat verisesti (ja ilmeisesti täysin kustannuksista välittämättä) siitä, kuka pystyy kehittämään parhaimmat mallit. Kun isoja frontier-tason huippumalleja koulutetaan (training), niin se tehdään tällä hetkellä joko GPU-chipeillä (joita suunnittelee lähinnä NVIDIA ja AMD) tai ASIC-chipeillä (kuten Googlen Ironwood TPU). Nämä ratkaisut tarvitsevat erittäin kallista HBM-muistia, jota ei ole riittävästi saatavilla tällä hetkellä. Kun mallien kehityksestä siirrytään suorittamiseen (inference) erityisesti agenttien avulla, niin tilanne on paljon monimutkaisempi. Kehitteillä on useita ratkaisuja, jotka eivät tarvitse HBM-muistia ollenkaan, kuten Nvidian lisensoima Groq, Cerebraksen wafer-scale-chipit, d-matrixin Corsair, Qualcommin AI200 Dragonfly, Metan MTIA ja Taalaksen on-chip-LLM-kiihdyttimet. Lisäksi NVIDIAn Rubin CPX-suorittimien avulla voi hoitaa osan inferenssistä ilman HMB-muistia. Villi kortti tässä pelissä on myös Kiina, jossa kehitetään koko ajan uusia "lähes frontier-tason" malleja ja tarjotaan niitä ilmaiseksi (merkittävä osa kehityksestä saadaan kopioimalla länsimaiden huippumalleja ilmaiseksi). On mielestäni väärin ajatella, ettei länsimaissa haluttaisi kiinalaisia malleja käyttää, sillä avoimet mallit on mahdollista eristää ja ajaa oman datakeskuksen turvassa. Mm. tästä syystä tekoäly-yhtiöt kuten Anthropic, OpenAI ja Google rakentavat nyt kuumeisesti ekosysteemejä tekoälymallien ympärille, joita voi hyödyntää vain yhtiöiden pilvipalveluiden kautta. Mutta kestääkö tällaisen softaekosysteemin tuoma "moat" tekoälyn aikakaudella, kun vaihtoehtoisia (ja avoimia) ratkaisuja on mahdollista luoda nopeammin kuin koskaan? On myös nähtävissä selkeitä kysynnän epäterveyteen viittaavia trendejä, kuten ns. tokenmaxxing, jossa koodaajat kilpailevat kuka pystyy kuluttamaan enemmän LLM-mallien tuottamia tokeneita, riippumatta siitä, miten paljon niiden avulla pystytään luomaan tuottavaa koodia. Lisäksi LLM-malleja suoritetaan todella paljon harjoittelutarkoituksessa tällä hetkellä, kun vielä etsitään ja kehitetään aidosti tuottavia prosesseja. Pointtini tässä on lähinnä se, että sijoittamalla datakeskusten kilpavarustelusta hyötyviin yhtiöihin ei lyö vetoa (vain) siitä, että datakeskusten rakennustarve jatkuu, vaan että ylikysyntätilanne ei ratkea vielä ainakaan muutamaan vuoteen. Samaan aikaan muistinvalmistajat ovat jo kasvattamassa kapasiteettiaan ja rakentamassa uusia tehtaita. Useiden eri muistityyppien hinnat ovat osittain lukittu tulevaisuuteen pitkäaikaisten LTA-sopimusten kautta, mutta nekin ovat historiallisesti rikottu tai neuvoteltu uusiksi kysynnän laskiessa. Puolijohdeyhtiöiden poikkeuksellisen voimakas syklisyys johtuu siitä, että tuotantoa on hyvin vaikea skaalata alas kun kysyntä laskee. Ja kun tuotanto ylittää kysynnän edes hieman, niin hinnat romahtavat nopeasti (ylitarjontatilanne). Syklisiä yhtiöitä ei yleensä ole kannattanut ostaa silloin kun P/E-tasot ovat olleet alhaiset ja sille on nimikin: Molodovsky Effect. Tekoäly on kuitenkin ilmeisen mullistava teknologia, joten "this time could be different" ja näitä syklisiä puolijohdeyhtiöitä omistamalla pääseekin helposti lyömään vetoa sen puolesta. Omistan itse tällä hetkellä mm. SK Hynixin, Micronin, Samsungin (ava-tracker), Broadcomin, Amazonin ja Googlen osakkeita, joiden toiminta liittyy vahvasti tekoälyyn. Lisäksi minulla on VVSM-puolijohde-ETF:ää salkussa. Mielestäni kaikki ovat hyviä sijoituksia, mutta näen (erityisesti näillä arvostustasoilla), että niissä piilee myös paljon riskejä. Puhumattakaan siitä, millaisia haasteita ja vaaroja tekoäly aiheuttaa koko yhteiskunnalle (ja sitä kautta myös osakkeille). Ei sijoitussuosituksia. #pekka #tekoäly #osakkeet #puolijohteet

Aiotko sijoittajana missata sijoitusurasi merkittävimmän supersyklin, jonka aikana yritysten markkina-arvot kasvavat ennennäkemättömällä tavalla? Ja vain sen takia, että tekoälykehitystä ymmärtämättömät "asiantuntijat" toistelevat osakekurssien nousevan liian nopeasti? Vielä kun todellisuus on se, että tulokset kasvavat vielä nopeammin – arvostuskertoimet ovat tämänkin vuoden aikana keskimäärin LASKENEET tekoälyliitännäisissä osakkeissa. Olen täysin samaa mieltä kuin @PasiHavia siinä, että tekoälyn investointisykli on vasta alkuvaiheessa. Supersyklin rauhoittumista voi sitten alkaa stressaamaan 2030-luvulla. Antaa osakkeiden nousta siihen asti. #tekoäly #sijoittaminen #supersykli

Nyt alkaa olla AI-kuplasta varoittelevilla viimeinen hetki kääntää takkia. S&P 500 puolijohdeindeksin forward P/E on romahtanut jo tasolle 17. Arvostuskerroin on nyt siis yhtä matalalla, kuin keväällä Iran-kriisin pohjissa. Arvostuskertoimet on kolmen vuoden pohjissa. https://t.co/q7aAer6IG8 #AI #SandyP500 #Investing