WRLD

Search

#Capex
Philip Pilkington 9h

The author wrote that markets were becoming wary of AI capital spending, arguing that stock-market gains depended on it but that negative cash flow and fears of excessive spending had left investors concerned. They doubted there was a “just right” level of investment.

1821
Pekka 2d

Pekka wrote that comments from Broadcom's CEO Hock Tan were said to have pressured AI sector stocks and weakened, among others, CoreWeave's bond markets. According to him, funding would be sufficient for data center projects if demand for AI or its growth rate remained high and investments were deemed profitable. Pekka estimated that large technology companies would continue to expand data centers rapidly in the coming days in their earnings, outlooks, and investment reports. He mentioned a rumor circulating among investors that Meta, which will publish its earnings tomorrow, might seek funding for data centers by diluting its shares, as Google had done. Pekka pondered whether Meta's shareholders would respond positively to this but believed the rumor supported the view of an increased need for data centers. He stated that companies were broadly considering how to utilize AI to enhance their business operations. He assessed that this would increase AI investments, particularly in purchasing tokens from leading Western AI companies, and believed that supply would lag behind demand for years to come. Pekka described the investor sentiment towards data center companies as weak and said they already appeared attractive to him, despite the increased risks. He cited CoreWeave as an example, whose market value, according to him, was below the revenue forecast based on analyst consensus for 2029. Pekka wrote that Nvidia owned 10 percent of CoreWeave and had promised to purchase the company's unsold GPU capacity until 2032 for up to $6.3 billion. He mentioned that he did not own shares in CoreWeave but was considering investing in it. He also justified the bears' question about why Nvidia needed to make such an agreement, speculating that the company would sell fewer chips without it. Pekka noted that AI stocks had risen strongly on average this year and did not believe that easy money was still available for investors. He considered indexes a good alternative for those who did not want to leverage their market view and said he was writing about his views to promote quality investment discussions and better decision-making. He added that this was not an investment recommendation. #pekka #tekoäly #datakeskukset #sijoittaminen (translated)

3214
Maxim Röder 7d

Maxim Röder wrote that a graphic shows why he was still carefree and fully invested in 2023 and 2024, but is now thinking more about it. He explained that the planned investments from Amazon, Google, Microsoft, Meta, and Oracle have reached historically unprecedented levels. As risks, Röder mentioned that annual investments of one trillion dollars required revenues from AI software amounting to hundreds of billions of dollars. Additionally, chips with cycles of three to six years could later burden operating margins due to depreciations. He questioned how much free cash flow would remain for stock buybacks when the funds were flowing into data centers and transformers. Röder wrote that no one knows how the developments will turn out. However, the risk today is significantly higher than in 2023, 2024, or 2025. #Investitionen #BigTech #Risiko (translated)

3634
Dividend King 👑 3w

According to Goldman Sachs, investment spending in AI by hyperscalers is expected to continue to explode: • Google: $253 billion ➡️ $507 billion (+100%) • Amazon: $301 billion ➡️ $505 billion (+68%) • Microsoft: $227 billion ➡️ $373 billion (+64%) • META: $230 billion ➡️ $333 billion (+45%) This amounts to a total of $1,718 billion over 2026 and 2027. The American bank also estimates that Google, Amazon, and Microsoft should generate around $1,000 billion in revenue from their cloud activities between 2028 and 2030 to achieve a return on investment of 15%. This amount represents only about 59% of their current order books, which already reach nearly $1,700 billion for the three giants. These figures show that, despite the scale of CAPEX committed to AI, the already contracted demand is substantial and could greatly contribute to making these investments profitable ✅ This is where we stand on the famous "AI bubble" 🙃 (Disclaimer: I own 1,000 shares of Amazon, 160 shares of Meta, 1,000 shares of Google, and 600 shares of Microsoft) #IntelligenceArtificielle #Investissement #Technologie (translated)

12972
MΛRC VIDΛL Sep 14

🇺🇸 La IA fue la razón número uno de despidos en EE.UU. durante cuatro meses seguidos (marzo-junio). Meta cortó 8.000 empleos ligados a un capex de hasta 145.000 millones para infraestructura de IA. https://t.co/lopfxdXQH0 https://t.co/tIdMBUw1ok #IA #Despidos #Meta #US

MΛRC VIDΛL Sep 13

Ahí está. Es por nuestro bien Si OpenAI o Anthropic quieren salir a bolsa, deben mostrar su motor financiero sin trucos: pérdidas multimillonarias, burn rate brutal, CAPEX desbocado y rentabilidad escasa El apocalipsis de la IA no esté en los modelos, está en sus balances #IA #OpenAI #Finanzas #Nohaymencionesespecíficasdepaíseseneltweetproporcionado.

936

Szanowni Państwo, Spójrzmy na dane o kosztach CAPEX dla morskich farm wiatrowych (offshore) pochodzące z pracy naukowej (Barthelmie et al., 2023): https://t.co/QDBx3dPxlb Sama publikacja wskazuje, że wyjściowe koszty inwestycyjne (CAPEX) według różnych źródeł wynoszą od 3,05 do 3,84 mln USD/MW. Co ISTOTNE, wyceny te uwzględniają pełną infrastrukturę przyłączeniową: - kablową (dla znacznych odległości od brzegu), -morską stację elektroenergetyczną (offshore substation), - LĄDOWĄ STACJĘ ELEKTROENERGETYCZNĄ (onshore substation). Dlaczego to ważne? W dyskusjach o kosztach transformacji propagatorzy NOZE powołują się na teoretyczne opracowania. Rzeczywistość rynkowa bywa jednak brutalna – w realizowanych projektach komercyjnych (np. na Morzu Bałtyckim) realny CAPEX wynosi około 5 mln USD/MW. Dla porównania: lądowe farmy wiatrowe (onshore) są niemal 3-krotnie tańsze w budowie. Różnica tkwi nie tylko w nakładach początkowych, ale i w stałych kosztach operacyjnych (Fix O&M), np: Ląd (onshore): 20–40 USD/(kW·rok) Morze (offshore): 70–130 USD/(kW·rok) Podsumowując: wiatr na morzu jest pod każdym względem około 3-krotnie droższy od tego na lądzie. ALE czy daje 3-krotnie więcej energii? Nie. Przyjmując współczynniki wykorzystania mocy (capacity factor) na poziomie 40% dla offshore i 25% dla onshore, morska wiatrak generuje jedynie 1,6 raza więcej energii z tej samej mocy zainstalowanej. To właśnie dlatego kontrakty różnicowe (CfD) dla offshore są znacznie droższe. Przykładowo w Polsce ceny średnie dla lądowego NOZE (wiatraki i panele) przekraczają 300 zł/MWh, podczas gdy dla wiatru na morzu ustalono ją na poziomie niemal 500 zł/MWh. Do wycen serwowanych przez instytucje promujące NOZE warto podchodzić z dużą rezerwą. Realne koszty bezpieczniej od razu pomnożyć przez 1,3–1,6. Oczywiście przyczyny tak dużej różnicy mogą być różnorakie. #wiatr #energetyka #NOZE

12080
Bartosz Fedurek Sep 2

Szanowny Panie @MalechaZiemowit, w wywiadzie u Pani Gargas - ale nie tylko tam - sugerował Pan, że projekt Baltica 2 ma nieadekwatną wartość nakładów inwestycyjnych (Capex), a nawet, że w procesie kontraktacji mogło dojść do nieprawidłowości. To poważne zarzuty, których nie #Baltica2 #Capex #nieprawidłowości #PL

3053
Dividend King 👑 Aug 25

3 secteurs dans lesquels je me refuse formellement d’investir : • Automobile : marges faibles, guerre des prix, aucun avantage concurrentiel durable, CAPEX de maintenance énormes • Banques : business model opaque, trop dépendant des taux et du levier, difficilement lisible • Biotech / Pharma : effet binaire permanent (succès total ou échec complet), dépendance aux essais cliniques, expiration des brevets pouvant entraîner une chute brutale des revenus C’est pour cette raison que vous me verrez assez rarement parler de Stellantis, Crédit Agricole ou encore Novo Nordisk. Ça ne signifie pas que tout est à jeter sur les sociétés de ces secteurs. D’ailleurs,je sais que pas mal de personnes ont réussi à générer des performances considérables sur certaines d’entre elles, Ça signifie simplement qu’elles ne collent pas à ma philosophie et à ma stratégie d’investissement. Je préfère des business simples, rentables, prévisibles et asset light (ou qui font du CAPEX de croissance) Visa, Google, Booking, Mastercard, pour ne citer qu’elles. #Investissement #Finance #Stratégie

13187
Philip Pilkington Aug 10

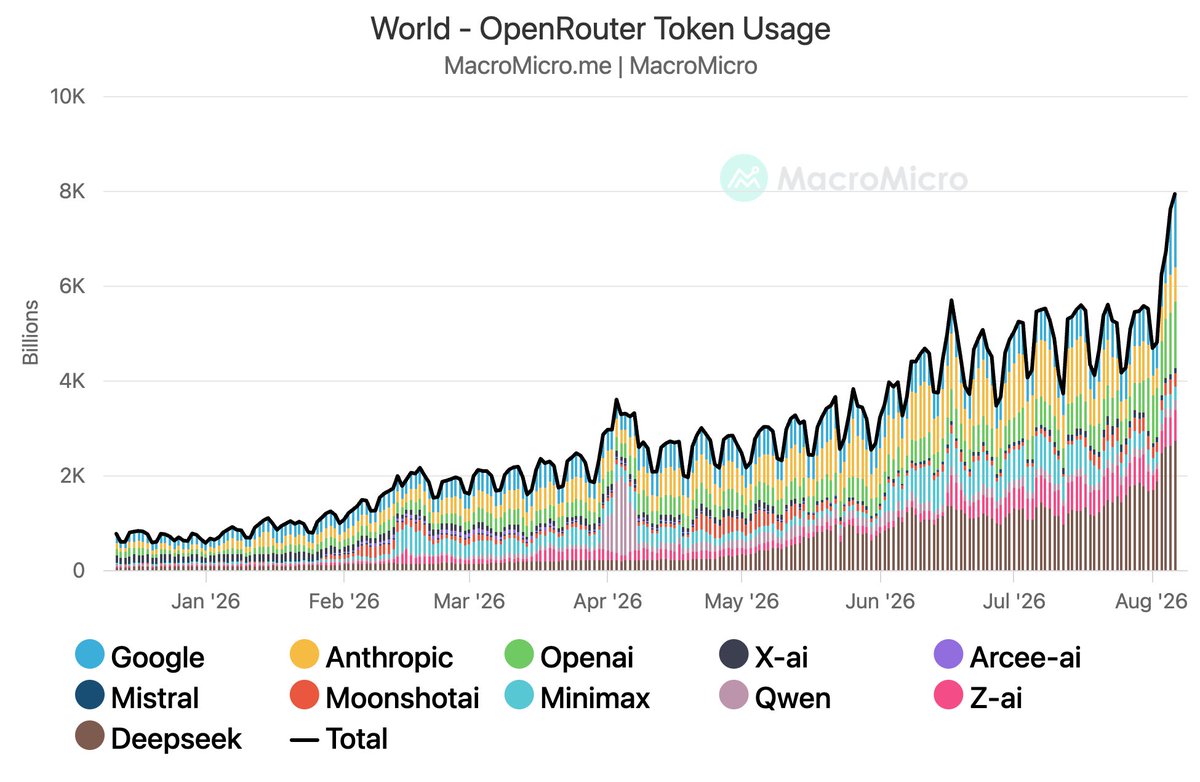
It’s true. Half the token usage is from Chinese models like Deepseek and Z-AI. Deepseek is by far the most used model, dwarfing Google, Anthropic and Open AI. The Chinese are achieving this with much less capex. 🤖 https://t.co/L1yLYNx1U0 #AI #Deepseek #China #CN

236
Philip Pilkington Aug 10

AI capex is driving almost all GDP “growth” in the US right now. More than the railroad bubble of the late-19th century. Yet people just aren’t spending all that much to use AI products. 🫧🫧🫧 https://t.co/lay4UOhtIz #AI #GDP #Economy #US

591
E-Invest Jul 24

Jag kommer att öka mina innehav inom minnesbolagen under året, och här är varför: 1-Google AI/Cloud-intäkter växte med 82 % y/y och bolaget har ändå en orderbok (backlog) på 514 miljarder dollar. Dvs. efterfrågan på AI är enormt mycket större än vad de hinner leverera. Bolaget har sagt att de kommer att höja investeringarna (CapEx) ännu mer nästa år. 2-Intel kommer också att höja investeringarna till nästa år och uttrycker att minne är den största flaskhalsen i hela industrin. 3- Ungefär 35–40 % av hela Googles, Intels och övriga hyperscalers CapEx går till att köpa minne. 4-Det tar flera år att bygga nya minnesfabriker som tillverkar kvalitets-AI-minne. Inte ens kineserna har lyckats göra HBM-minne i den kvalitet som behövs. Caset är väldigt solitt! Men det kommer att svänga mycket på vägen. Och man köper när aktier går kraftigt ner, när det gör ont i magen och man mår som värst av att köpa dem. Jag, precis som du, känner samma sak. Jag mår dålig när börsen går ner utan stopp – men då vet jag också att det kommer att vända uppåt. Man vänjer sig till slut! ☺️ Ingen köprekommendation. Jag kan ha grovt fel och förlora pengar. Gör din egen analys. #Micron #Sandisk #SKhynix #AI #CloudComputing #Investment

12099
Jukka Lepikkö Jul 23

Googlen tulos on hyvä esimerkki tekoälyinvestointien hyvästä kannattavuudesta. Google Cloud -segmentin liikevaihto kasvoi 82 % ja tulosmarginaali pomppasi 36 prosenttiin (vs. 21 % vuosi sitten). Samalla Google Cloudin tulosmarginaali on ensimmäistä kertaa historiassa korkeampi, kuin koko yhtiön tulosmarginaali. Tekoälypohjainen liiketoiminta on selvästi hyvinkin kannattavaa. Google nosti tämän vuoden capex-ennustettaan 15 miljardilla (nyt 195-205 miljardia vuonna 2026). Lisäksi yhtiö kommentoi, että tulee edelleen merkittävästi kasvattamaan investointien tasoa vuonna 2027. Googlen osake on 4% laskussa pre-marketissa. Markkina on muuttunut kasvavissa määrin allergiseksi suurille investoinneille (ts. heikolle tai negatiiviselle kassavirralle). Ilmeisesti markkina haluaisi ennemmin lyhyellä aikavälillä vahvempaa kassavirtaa ja pitkällä aikavälillä heikompaa tulosta. Itse ainakin valitsisin kuten Google tekee, eli lyhyellä aikavälillä heikompaa kassavirtaa ja pidemmällä aikavälillä vahvempaa tulosta. Etenkin, kun yhtiö jo nyt tekoälyn käyttöönoton alkuvaiheessakin todistaa, että tekoälyinvestoinnit ovat hyvinkin kannattavia. Googlen osake vaikuttaa edulliselta, jos sijoittaja katsoo eteenpäin vuosia 2028-2030. #tekoäly #investoinnit #GoogleCloud

12813
E-Invest Jul 23

Nu har jag kollat noggrannare på Googles rapport. Och det finns ett par saker som är viktiga att känna till. Positivt gällande AI: Omsättning & Cloud: Omsättningen steg med 24 % till $119,8 miljarder och Google Cloud rusade med 82 % till $24,8 miljarder. (Så ja, intäkterna från AI växer jättemycket.) Negativt: 1- Uppblåst vinst: Den officiella vinsten på papperet ($112 miljarder / $9,11 per aktie) döljer att hela ~$98–99 miljarder var en orealiserad pappersvinst från innehav i bl.a. SpaceX och Anthropic. Skalar man bort pappersvinsten hamnade den justerade vinsten per aktie (EPS) på $2,85, vilket missade analytikernas förväntningar på $2,88–2,90. 2- Det fria kassaflödet var negativt (-5,9 miljarder USD) för kvartalet. Även om den operativa verksamheten genererade starka $39,1 miljarder i kassaflöde, var de faktiska investeringarna i AI-maskinvara och datacenter (CapEx) ännu större. Så; Bolaget är ett monster och växer väldigt mycket. Men jag undrar vad som ska hända med aktien om/när de måste skriva ner värderingen på SpaceX och Anthropic. Jag hoppas att Anthropic inte börsnoteras på länge, vi vet alla hur det har gått för SpaceX aktiekurs. $GOOG #Google #AI #Cloud

12220
Peter Stenström Jul 21

Hacksaw har, enligt min beräkning, en annualiserad Cash Return on Invested Capital (CROIC) på cirka 527 %. Beräkningen utgår från operativt kassaflöde före förändringar i rörelsekapitalet, där jag drar av leasingbetalningar och behandlar samtliga investeringar (capex) som underhållsinvesteringar för att vara medvetet extremt konservativ. Kapitalbasen definieras som eget kapital exklusive nettokassa. Samtidigt ser vi nu ökade investeringar i både produktutveckling och personal. Det återstår att se vilken ROIIC dessa satsningar kommer att generera men historiskt har bolaget visat en exceptionell förmåga att skapa hög avkastning på sitt kapital. Om de nya investeringarna håller samma kvalitet är det möjligt att dagens fokus på något högre kostnader visar sig vara kortsiktigt. Hacksaw har dessutom en mycket hög cash conversion på 91 procent, vilket innebär att merparten av vinsten omvandlas till kassaflöde och kan återinvesteras i verksamheten. Samtidigt kommer de att dela ut minst 75 procent av nettovinsten årligen. Jag minns väl när Evolutions aktie föll rejält efter att bolaget signalerade att man skulle öka sina återinvesteringar. Marknaden fokuserade på risken för kortsiktig marginalpress men den inkrementella avkastningen på kapitalet visade sig vara mycket hög och aktien 15-dubblades under de följande åren. $HACK #Investeringar #CROIC #Aktier

11987
Philip Pilkington Jul 20

The restarting of the war in the Middle East came at a bad time. Markets are nervous that massive Capex in AI might not be generating sufficient revenues to justify it. https://t.co/LXxhU3uWjF #MiddleEast #AI #Markets #IL #PS

Christophe Barraud🛢🐳 Jul 11

🇺🇸 $7.6 trillion in AI CAPEX by 2031 ? Striking but what really bothers me in Goldman Sachs’ estimates is the tiny share allocated to electricity. 📊 Over the full period, Goldman expects around $5.1 trillion to be spent on compute, more than $2.1 trillion on data centers and #AI #GoldmanSachs #TechInvestment #US

951
Pekka Jun 25

Nasdaq "romahti" heti avauksen jälkeen puolessa tunnissa peräti 900 pistettä. 😳 Ai miksi? Oma teoriani tässä on se, että ns. hyperscaler-datakeskusyhtiöt maksavat sijoittajien mielestä liian kovaa hintaa komponenteista. Jos sijoittajat alkavat laajemmin vihaamaan yhtiöiden kasvavia capex-suunnitelmia (ja nehän kasvavat pakostakin jos esim. muistien hinnat ovat nousseet kymmeniä prosentteja yhdessä ainoassa kvartaalissa, kuten Micron juuri eilen illalla osoitti), niin ehkä DC-suunnitelmia lykätään tai jopa leikataan. Ja silloin kenelläkään ei ole kivaa. 🫣 Q2 tuloskaudesta on tulossa vähintäänkin mielenkiintoinen... #pekka #Nasdaq #investointi #talous

12036
Maxim Röder Jun 25

Der vielleicht interessanteste Zyklus, den wir je gesehen haben. 🧐 Wir sehen aktuell eine klare Spaltung am Markt: 1️⃣ Die KI-Hardware-Champions: Die Cashflows explodieren. Sie schwimmen im Geld und geben es massiv an Investoren zurück (Dividenden/Buybacks siehe Micron). 2️⃣ Die Hyperscaler: Hier findet der gigantische Investitionszyklus statt, aber er kommt mit einem Preis. Die Hyperscaler haben quasi auf Grund der hohen Investitionen ihre ganzen Aktienrückkäufe fast vollständig gestoppt. Sie nehmen sogar stattdessen bewusst Schulden auf. Warum? Um ihren Cashflow nicht komplett zu pulverisieren 😅 Aber: Der Cashflow-Druck durch die Investitionen bleibt enorm. Die entscheidende Frage für 2028: Damit die Wachstumsraten der Hardware-Zulieferer nicht einbrechen, müssten die Hyperscaler ihre CapEx-Ausgaben bzw. die Schuldenaufnahme weiter massiv steigern. Verdreifachen? Vervierfachen? Werden bzw. müssen sie es tun? Die Antwort darauf entscheidet über den nächsten großen Trend oder die nächste Ernüchterung. 🧐 #KI #Investitionen #Aktienmarkt

12514
Christophe Barraud🛢🐳 Jun 18

🚨 80% of investors surveyed now see “long global semiconductors” as the most crowded trade in the market, and fundamentally, that makes sense ⚠ ➡️ Semiconductors sit at the heart of the entire AI value and when hyperscalers announce massive CAPEX plans, we all know a large #Semiconductors #Investing #AI #Therearenospecificcountriesmentionedinthetweetyouprovided.

358