BETA nonprofit public democratic european moderated

Search

#inkomstenbelasting

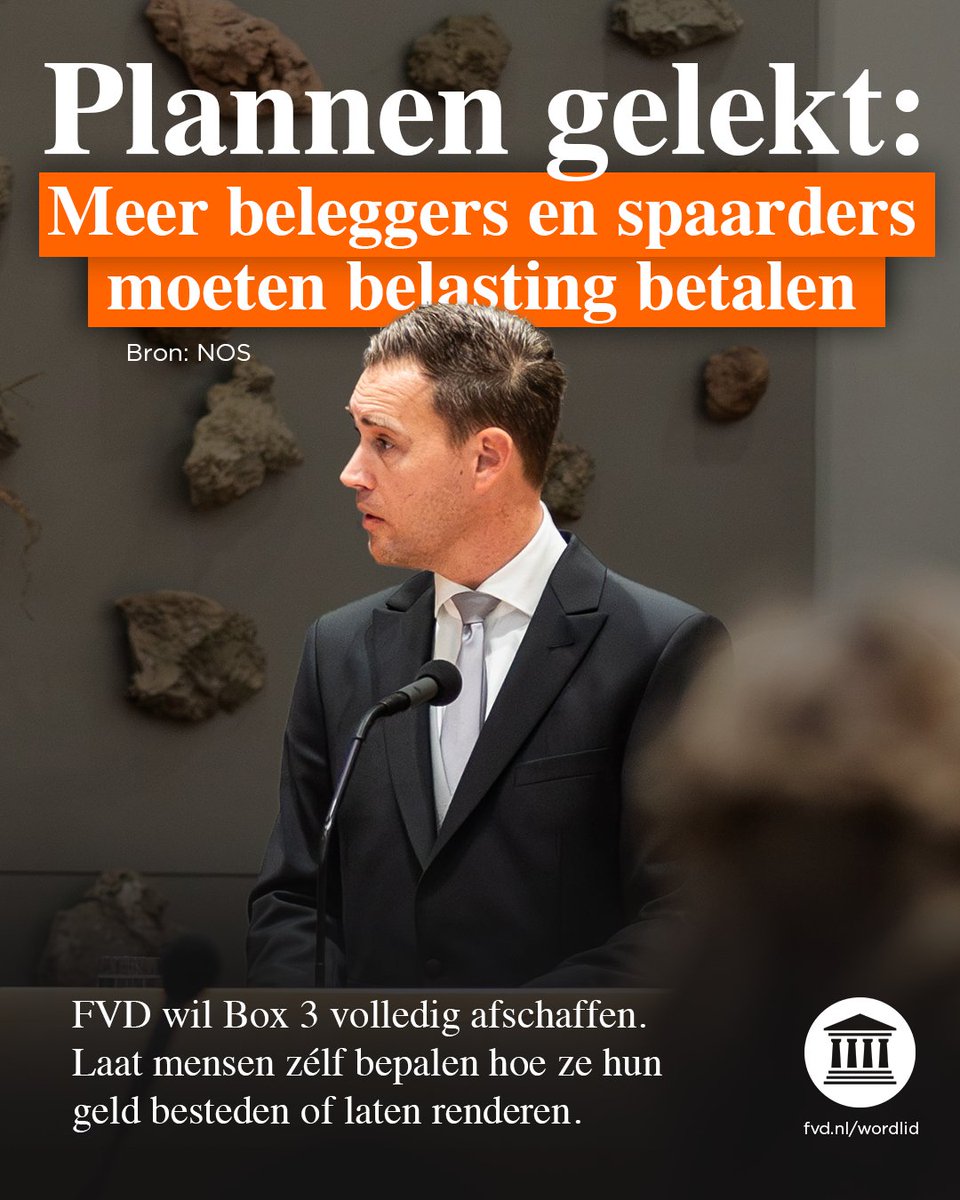
Wie zuinig met zijn geld omgaat, wordt door dit kabinet dubbel geraakt: éérst met een verhoogde inkomstenbelasting, daarna via Box 3. FVD wil mínder overheidsuitgaven, lagere lasten en méér bestedingsruimte voor werkend Nederland. Steun onze missie! ➡️ https://t.co/VNKfQS0Exx https://t.co/y6AoS5RQ2W #Financiën #Belastingen #Overheid
A
AD 2w

Een speciale commissie van de Sociaal-Economische Raad heeft een advies uitgebracht voor de afschaffing van het toeslagenstelsel en invoering van een hogere inkomstenbelasting tot 56 procent, als onderdeel van een grote belastingherziening in Nederland. #belastingherziening #toeslagenstelsel #inkomensbelasting

Kabinet krijgt advies voor enorme belastingherziening: geen toeslagen en hogere inkomstenbelasting
A
AD 2w

Een speciale commissie van de Sociaal-Economische Raad heeft advies uitgebracht over een grote belastingherziening, waarbij voorgesteld wordt om het toeslagenstelsel af te schaffen en de inkomstenbelasting voor hogere inkomens te verhogen tot 56 procent. #belastingherziening #toeslagen #inkomensbelasting

Kabinet krijgt advies voor enorme belastingherziening: afschaffing toeslagen en hogere inkomstenbelasting
Susanne 2w

Met een begroting komen die een verhoging inkomstenbelasting aankondigt en tegelijk een motie indienen die de koopkracht van werkenden moet verhogen omdat werken meer moet lonen. Deze hypocriete VVD doet het gewoon. #Apb #TweedeKamer #VVD #Belastingen #Koopkracht

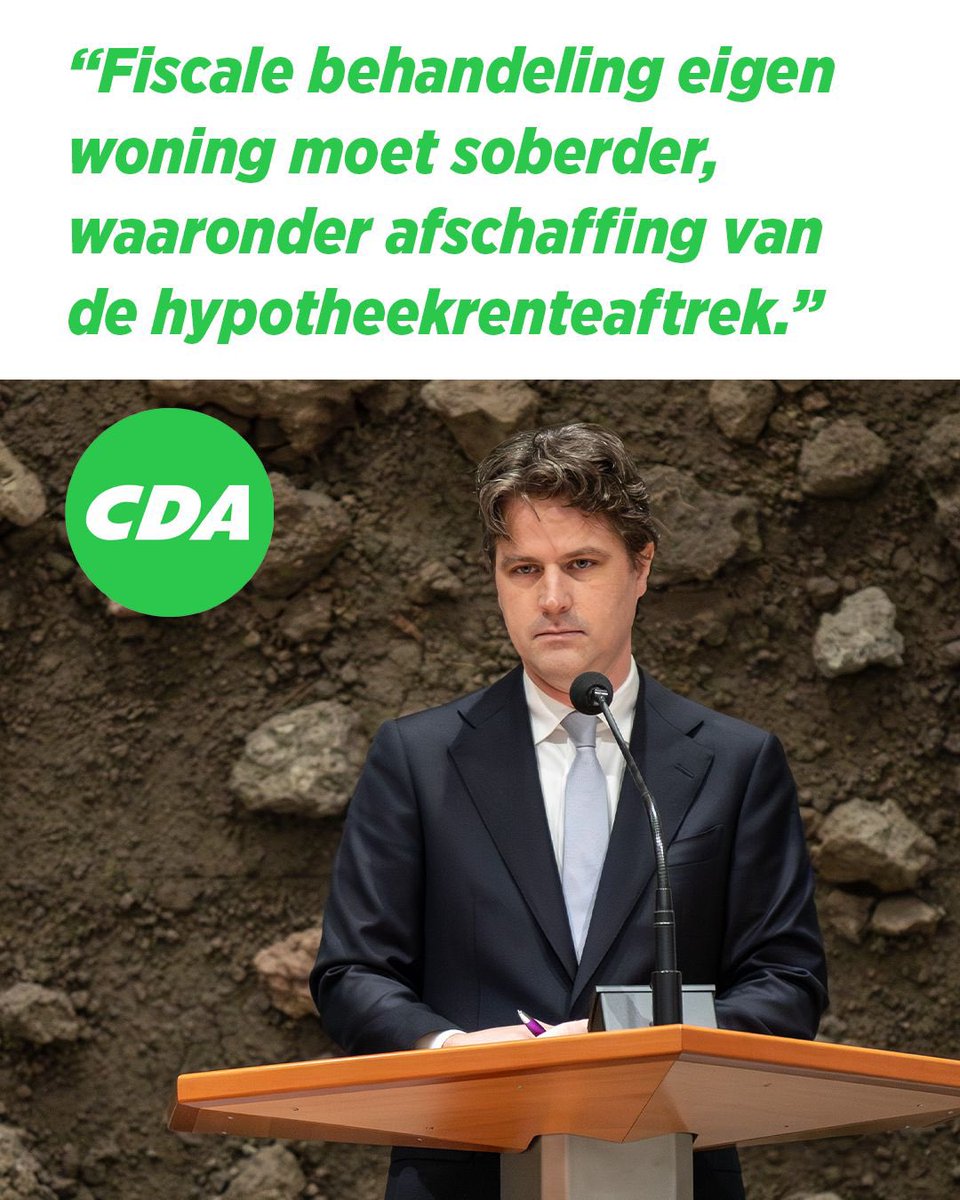
Bontenbal verhoogt de inkomstenbelasting en pleit ervoor om huizenbezitters óók de hypotheekrenteaftrek af te nemen. FVD kiest een andere koers en wil woningbezit juist aanmoedigen. Steun onze missie via https://t.co/VNKfQS06HZ! https://t.co/DDi7Jy103T #Belastingen #Woningbezit #FVD

Zojuist weer 150 euro weggepist aan een volle tank. Hiervan is zo’n 80 euro accijns en btw voor vadertje staat en dat doe ik zo’n 4 keer per maand. Aangezien ik de auto gebruik voor mij werk is dit feitelijk een verkapte inkomstenbelasting. Want als ik niet zou werken krijg wel een uitkering, maar hoef ik niet te rijden… Werken moet lonen ja, maar voor wie eigenlijk? #brandstofprijs #werken #belasting

V

De koopkracht van de doorsnee Nederlander daalt volgend jaar met 0,1 procent, voornamelijk door kabinetsmaatregelen zoals belastingverhogingen, terwijl de economische ontwikkelingen in het algemeen positief zijn. #koopkracht #lastenverzwaringen #inkomstenbelasting

Lastenverzwaringen drukken de koopkracht, vooral voor hogere inkomens
Susanne 3w

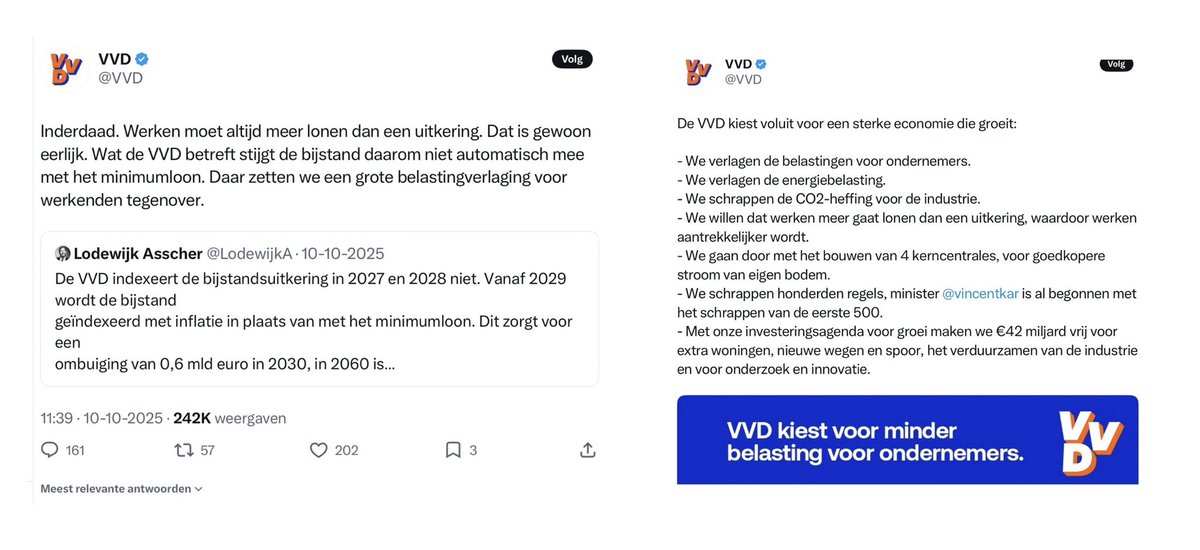
⚠️ "Inkomstenbelasting werkenden gaat stijgen: per saldo met 4 miljard euro omhoog." VVD vóór 29 oktober 2025: "Werken moet altijd meer lonen dan een uitkering. Daar zetten we een grote belastingverlaging voor werkenden tegenover.” Check hieronder 7 tweets van de VVD in de periode van 10 oktober 2025 tot 27 oktober 2025 waarin ze een grote belastingverlaging voor werkenden beloven .Dit was hun speerpunt. 🤡 Echt, wie nu nog ooit VVD stemt, kan ik nooit meer serieus nemen. #VVD #KabinetJetten #Kiezersbedrog #VVD #Belasting #Kiezersbedrog

Er zit een fiscale patat vast aan de lening van La Patate. Het 5,5% bruto rendement is mooi op het eerste zicht, maar het probleem zit hem in het gratis friet-verhaal. Wie investeert heeft recht op één "gratis" portie friet per week. Tof allemaal, maar fiscaal is dat helemaal niet zo tof: 👉 Artikel 20bis van het Wetboek Inkomstenbelasting voorziet dat bij een interest "in natura" het bedrag van het belastbaar inkomen gelijk is aan de verkoopwaarde van de goederen. Dus de gratis portie friet wordt ook als een belastbaar inkomen beschouwd. 👉 Artikel 267 van het Wetboek Inkomstenbelasting voorziet dat de schuldenaar van de rente een roerende voorheffing van 30% moet inhouden bij de "toekenning of de betaalbaarstelling" en dat is iets anders dan de eigenlijke "betaling". Het moment van toekenning of betaalbaarstelling is het ogenblik waarop de genieter een vordering krijgt die opeisbaar is. Dus zelfs wanneer de investeerder zijn frieten niet werkelijk gaat ophalen, zal La Patate principieel roerende voorheffing op de gratis friet moeten betalen. Spijkers op laag water? Wel indien men La Patate gaat vrijstellen, dan moet men ook de andere belastingplichtigen die interest in natura betalen gaan vrijstellen. Wat betekent dit nu concreet? Wel stel dat de investeerder 500 euro heeft geleend aan La Patate, dan heeft hij recht op: - interest in cash: 5,5% of 27,5 euro - interest in natura: 52 weken gratis friet aan 3 euro per portie of 156 euro Het belastbaar inkomen is dus 183,5 euro waarop 30% belasting moet worden betaald, of 55,05 euro. Wie zijn frieten dus niet ophaalt zal een cashrendement hebben van 27,5 euro waarop 55,05 euro belasting zal moeten worden betaald. Is dit verhaal nu nog altijd even tof? https://t.co/wfk7NazBUC #belasting #investeren #financieeladvies

Een ochtendcolumn Er zit een vraag onder de politiek van Jesse Klaver waar ik eigenlijk nooit een antwoord op hoor. Wanneer is het wel genoeg? Nederland heeft geen samenleving ingericht waarin mensen die het goed hebben weigeren te delen. We hebben een verzorgingsstaat opgebouwd waarin hogere inkomens netto een groot deel van de rekening betalen en lagere inkomens worden ondersteund. De onderste helft krijgt via belastingen, uitkeringen en voorzieningen per saldo inkomen erbij. Aan de bovenkant gebeurt het omgekeerde. Dat systeem bestaat dankzij tientallen jaren van zorgvuldig opgebouwd maatschappelijk draagvlak. Het is misschien wel het beste bewijs dat solidariteit in Nederland geen mooie gedachte is, maar dagelijkse praktijk. Klaver vindt dat hoge inkomens meer moeten bijdragen. Wat betekent dat precies? We nemen Johan van Dijk. Johan heeft een goede baan en verdient €85.000 per jaar. Daarmee valt hij in de allerhoogste belastingschijf van Nederland. Geen grootindustrieel, gewoon een werknemer met een goed salaris. De meeste zelfstandige ondernemers verdienen minder. Reken vervolgens eens uit wat Johan afdraagt. Inkomstenbelasting en premies, daarna btw over wat hij koopt, accijnzen aan de pomp, energiebelasting, autobelastingen, lokale heffingen en ik vergeet vast nog wat. Voor een profiel van Johan komt de totale belastingdruk uit op iets van 42 à 43 procent van zijn bruto inkomen. Zou die verhouding gedurende een werkzaam leven van veertig jaar gelijk blijven, dan komt dat neer op ongeveer zeventien jaar van zijn leven werken volledig in dienst van het collectief. Dat lijkt mij geen gebrek aan solidariteit, maar eerder het bewijs ervan. Johan werkt veertig uur per week. Meer werken is dus nauwelijks een serieus antwoord. Meer verdienen vraagt voor hem om overuren, een zwaardere functie, meer verantwoordelijkheid of een volgende stap in zijn loopbaan. In 2026 heeft 58 procent van de werkenden een marginale druk boven 49,5 procent. Van elke volgende verdiende euro kan daardoor minder dan de helft in zijn besteedbare inkomen terechtkomen. Daarmee komt de bereidheid om die volgende stap te zetten onder druk te staan. Een promotie betekent doorgaans meer verantwoordelijkheid, meer druk en soms langere dagen. Wanneer van de extra beloning meer dan de helft verdwijnt via belasting, afbouwende heffingskortingen of toeslagen, verandert de rekensom. Het verschil tussen blijven zitten en doorgroeien wordt kleiner. Klaver weet hoe het stelsel werkt. Vanuit die werkelijkheid vraagt hij hogere inkomens om nog meer bij te dragen. Johan werkt veertig uur en draagt gedurende die werkweek fors bij aan het collectief. Wil hij verder komen, dan kan van de financiële opbrengst van die extra inspanning meer dan de helft naar datzelfde collectief gaan. Dagelijks leest Johan het in de krant en op tv, ziet hij het op de socials en hoort hij het in de politiek, de sterkste schouders moeten meer dragen, topinkomens moeten meer bijdragen, vermogens moeten zwaarder worden belast. Steeds dezelfde boodschap. Johan draagt te weinig bij. Nog is het niet genoeg. Daarom interesseert mij de grens. We praten voortdurend over hoeveel verschil te groot is. Veel minder hoor ik hoeveel verschil te klein is. Solidariteit kan niet uitsluitend worden gemeten aan wat nog meer bij iemand kan worden opgehaald. Twintig jaar van zijn leven, vijfentwintig? Solidariteit veronderstelt ook erkenning van wat al wordt bijgedragen. Anders verandert een gezamenlijke afspraak langzaam in een permanente rekening voor steeds dezelfde groep. Wanneer heeft Johan genoeg bijgedragen? Als zeventien van zijn veertig arbeidsjaren niet genoeg zijn en van de opbrengst van verdere inspanning meer dan de helft naar het collectief kan gaan, hoeveel moet Johan dan nog doen voordat Klaver zegt, dit is wel genoeg? #solidariteit #belastingdruk #verzorgingsstaat

Sander Sassen Jul 14

Erfbelasting gaat niet over inkomen, maar over eigendom Eén van de meest gehoorde argumenten ter verdediging van de erfbelasting is dat een erfenis inkomen is. Op het eerste gezicht klinkt dat intuïtief: iemand krijgt vermogen en is daar belasting over verschuldigd. Maar economisch gezien is een erfenis helemaal geen inkomen. Sterker nog, dit onderscheid wordt al eeuwenlang gemaakt in de economie. Inkomen is de beloning voor arbeid, ondernemerschap of het beschikbaar stellen van kapitaal. Een salaris is inkomen. Winst is inkomen. Rente, dividend en huurinkomsten zijn inkomen. Een erfenis is dat echter niet, want bij een erfenis ontstaat geen nieuwe economische waarde. Er wordt immers niets geproduceerd. Er wordt geen extra vermogen gecreëerd. Bestaand vermogen wisselt simpelweg van eigenaar. Dat onderscheid is niet alleen economisch relevant. Ook de Nederlandse fiscale wetgeving maakt dit onderscheid: een erfenis wordt namelijk niet belast via de Wet inkomstenbelasting uit 2001, maar via een afzonderlijke wet: de Successiewet uit 1956. Dat bewijst niet dat erfbelasting onjuist is. Het laat zien dat ook de fiscale wetgeving een erfenis niet behandelt als inkomen, maar als een afzonderlijke vorm van vermogensverkrijging door overlijden. Toch wordt in het publieke debat vaak beweerd dat een erfenis ‘eigenlijk gewoon inkomen’ is, maar daarmee worden twee verschillende begrippen door elkaar gehaald. De grondslag van de belasting is immers de verkrijging van vermogen. Het object van die verkrijging is bestaand eigendom. Dat is iets fundamenteel anders dan nieuw gecreëerd inkomen. Een belasting verandert immers niet de aard van hetgeen zij belast. Motorrijtuigenbelasting maakt een auto geen inkomen, overdrachtsbelasting maakt een woning geen inkomen en erfbelasting maakt een erfenis evenmin inkomen. Dat onderscheid is belangrijk, omdat we het debat wel zuiver moeten voeren. Neem de veelgenoemde overwaarde van een geërfde woning. Alsof die waardestijging belastingvrij uit de lucht is komen vallen. In werkelijkheid is die woning doorgaans gekocht met inkomen waar al inkomstenbelasting over is betaald. Bij de aankoop is overdrachtsbelasting verschuldigd geweest. Tijdens het bezit zijn jaarlijks onroerendezaakbelasting en andere (gemeentelijke) belastingen en heffingen betaald. Afhankelijk van de aard van het vermogen en de omstandigheden kan bovendien gedurende meerdere jaren box 3-belasting zijn geheven. Dat betekent niet dat erfbelasting daarom automatisch onrechtvaardig is. Wel laat het zien dat een nalatenschap meestal bestaat uit vermogen dat tijdens de opbouw en het bezit al meerdere keren onderwerp van belastingheffing is geweest. De vraag is daarom niet of een erfenis inkomen is. Economisch is dat niet het geval en ook de fiscale wetgeving behandelt een erfenis niet als inkomen. Een erfenis is een overdracht van bestaand eigendom. En daarmee komen we bij de fundamentele vraag waar het debat werkelijk over zou moeten gaan: van wie is eigendom? Als eigendom in beginsel aan de eigenaar toekomt, ligt het voor de hand dat het eigendomsrecht ook het recht omvat om dat bezit na te laten aan wie hij of zij wil. Het recht om over eigendom te beschikken houdt immers niet vanzelf op op het moment van overlijden. Voorstanders van erfbelasting vertrekken vanuit een ander uitgangspunt. Zij stellen dat eigendomsrechten niet onbeperkt zijn en dat de overheid, in het algemeen belang, voorwaarden mag verbinden aan de overdracht van vermogen. Daarvoor worden uiteenlopende argumenten aangevoerd, zoals het beperken van vermogensongelijkheid, het bevorderen van kansengelijkheid of het financieren van collectieve voorzieningen. Dat is een legitiem politiek standpunt. Maar het is een ander standpunt dan beweren dat een erfenis 'gewoon inkomen' is. Een erfenis is een overdracht van bestaand eigendom. Wie vóór erfbelasting is, hoeft niet te verdedigen dat een erfenis inkomen is. De principiële vraag die verdedigd moet worden is of de overheid de overdracht van privé-eigendom mag belasten. En precies daarover hoort het maatschappelijke en politieke debat gevoerd te worden. Niet over de fictie dat bestaand eigendom van karakter verandert zodra de eigenaar overlijdt en daardoor opeens inkomen wordt. Erfbelasting is geen tweede inkomstenbelasting, maar een afzonderlijke belasting op de overdracht van eigendom. Juist daarom raakt zij aan een van de meest fundamentele vragen: in hoeverre mag de overheid ingrijpen in het eigendomsrecht? Dit eigendomsrecht wordt namelijk beschermd door het nationale en internationale recht, maar is niet absoluut. De wetgever kan daarop beperkingen aanbrengen, waaronder belastingheffing. De vraag is daarom niet of de overheid de overdracht van eigendom mag belasten, maar onder welke voorwaarden en in welke mate. Dat is een legitieme politieke discussie. Laten we die discussie dan ook voeren over waar zij werkelijk over gaat: de grenzen van het eigendomsrecht. Niet over de onjuiste veronderstelling dat een erfenis economisch gezien inkomen zou zijn. Bij een erfenis ontstaat geen nieuw inkomen. Er wordt geen nieuw vermogen gecreëerd. Bestaand vermogen wisselt slechts van eigenaar. #Erfbelasting #Eigendom #Belastingdebate

Tadek Solarz Jul 13

Een ochtendcolumn Een ondernemer die een nieuwe bestelbus uitstelt omdat een subsidieregeling verandert. Zo opent het NOS-artikel over teruglopende investeringen. De lezer denkt aan een loodgieter, een schilder of een kleine aannemer. Daarmee verdwijnt de werkelijke omvang van het nieuws uit beeld. De cijfers vertellen een ander verhaal. De SRA analyseerde vorig jaar de jaarrekeningen van 7.445 mkb-bedrijven. De omzet steeg met 3,4 procent en de winst met 3,1 procent, terwijl de inflatie 3,3 procent bedroeg. Reële groei bleef daarmee vrijwel uit. De bedrijfskosten stegen met 7,9 procent en de personeelskosten met 8,7 procent. Bijna de helft van de ondernemingen zag de winst dalen. De nieuwe SRA-meting laat zien dat dit geen eenmalige terugval was. Opnieuw maakt ongeveer de helft van de bedrijven minder winst. Investeringen worden uitgesteld. Ondernemers noemen stijgende kosten en onzeker overheidsbeleid als belangrijkste oorzaken. Twee opeenvolgende onderzoeken laten dezelfde ontwikkeling zien. Het artikel wekt de indruk dat het over een paar mkb’ers gaat die een investering uitstellen. De. werkelijkheid is nogal anders. Nederland ís het mkb. Ongeveer 99,8 procent van alle ondernemingen behoort tot deze categorie. Deze bedrijven creëren ongeveer 61 procent van de economische waarde, bieden werk aan het grootste deel van de werknemers in het bedrijfsleven en zijn goed voor ongeveer de helft van alle bedrijfsinvesteringen. Daar begint ook de belastinggrondslag van de overheid. Bedrijven investeren, produceren, maken winst en betalen lonen. Daaruit ontstaan de vennootschapsbelasting, de loonheffingen, de btw en uiteindelijk ook de inkomstenbelasting. Iedere euro die de overheid uitgeeft, moet eerst in de economie worden verdiend. Dat maakt deze ontwikkeling zo zorgelijk. Minder investeringen betekenen minder machines, minder automatisering, minder innovatie en minder uitbreiding. De gevolgen worden niet morgen zichtbaar, maar over enkele jaren. Dan groeit de economie minder hard en blijft ook de belastinggrondslag achter. Het onderzoek noemt daarvoor een duidelijke verklaring. Ondernemers weten steeds minder waar zij aan toe zijn. Belastingen veranderen, subsidies verdwijnen, regelgeving wordt aangepast en vergunningstrajecten duren langer. Investeringen hebben een horizon van tien of twintig jaar. Daar horen stabiele spelregels bij. Voortdurend wisselend beleid vergroot het risico en remt investeringen. Die ontwikkeling staat niet op zichzelf. De energie-intensieve industrie verliest concurrentiekracht. Grote ondernemingen brengen nieuwe investeringen steeds vaker onder in landen waar de voorwaarden gunstiger zijn. Het mkb investeert minder. De industrie investeert elders. Dat zijn geen losse gebeurtenissen. Het zijn signalen dat het Nederlandse verdienvermogen onder druk staat. Toch gaat het politieke debat vrijwel altijd over de achterkant van de begroting. Waar halen we extra belastinginkomsten vandaan? Box 3, erfbelasting, een hoger toptarief of een nieuwe heffing. Dat debat begint aan de verkeerde kant van de economie. De belastinggrondslag ontstaat niet bij de Belastingdienst en ook niet op Prinsjesdag. De belastinggrondslag ontstaat bij bedrijven die durven investeren. Juist daarom schiet dit NOS-artikel tekort. De journalist ziet een mkb’er met een bestelbus. De cijfers laten iets heel anders zien. Nederland is de facto een mkb-economie. Als vrijwel de hele ondernemende economie terughoudender wordt met investeren, is dat geen ondernemersnieuws. Dat is nieuws over de toekomstige welvaart van Nederland. Ondernemers investeren minder door stijgende kosten en onzekerheid https://t.co/4UH9gXDXp6 #MKB #Investeringen #Economie

G

Shakira ontvangt bijna 60 miljoen euro terug van de Spaanse belastingdienst nadat de Audiencia Nacional besliste dat er geen bewijs was dat ze in 2011 meer dan 183 dagen in Spanje heeft gewoond, wat haar verplicht zou hebben om inkomstenbelasting te betalen. #Shakira #belastingdienst #belastingfraude

Shakira krijgt miljoenen terug van Spaanse belastingdienst