BETA nonprofit public democratic european moderated

Search

#EStG

Blocktrainer reported that different positions regarding the planned change in crypto taxation were gradually emerging within the Union, after the responses from members of the CDU/CSU parliamentary group had long been almost identical. Parliamentary group leader Thorsten Frei described the assessment as unclear and simultaneously pointed to the group's responsibility to ensure adequate funding for the federal budget. He did not rule out compromises. CDU member Roderich Kiesewetter, on the other hand, saw no convincing reason to treat Bitcoin differently from gold. He argued that Bitcoin fundamentally differs from traditional investments due to the absence of an issuer, ongoing interest or dividend payments, and the securitization of company shares. He referred to proximity to physical gold or foreign currencies as an appropriate benchmark within the framework of § 23 EStG. CSU member Lenz saw no reason to change the existing regulation, citing the coalition agreement and tax law principles. Felix Schreiner, parliamentary manager of the CDU/CSU parliamentary group, described the holding period as sensible because it promotes long-term and self-responsible wealth accumulation. He viewed a blanket abolition critically and announced his intention to advocate for the maintenance of the one-year holding period in the further parliamentary process. Blocktrainer also called on Union representatives to be contacted and to point out the problems it sees with the planned change. #KryptoSteuer #Bitcoin #Bundestag (translated)
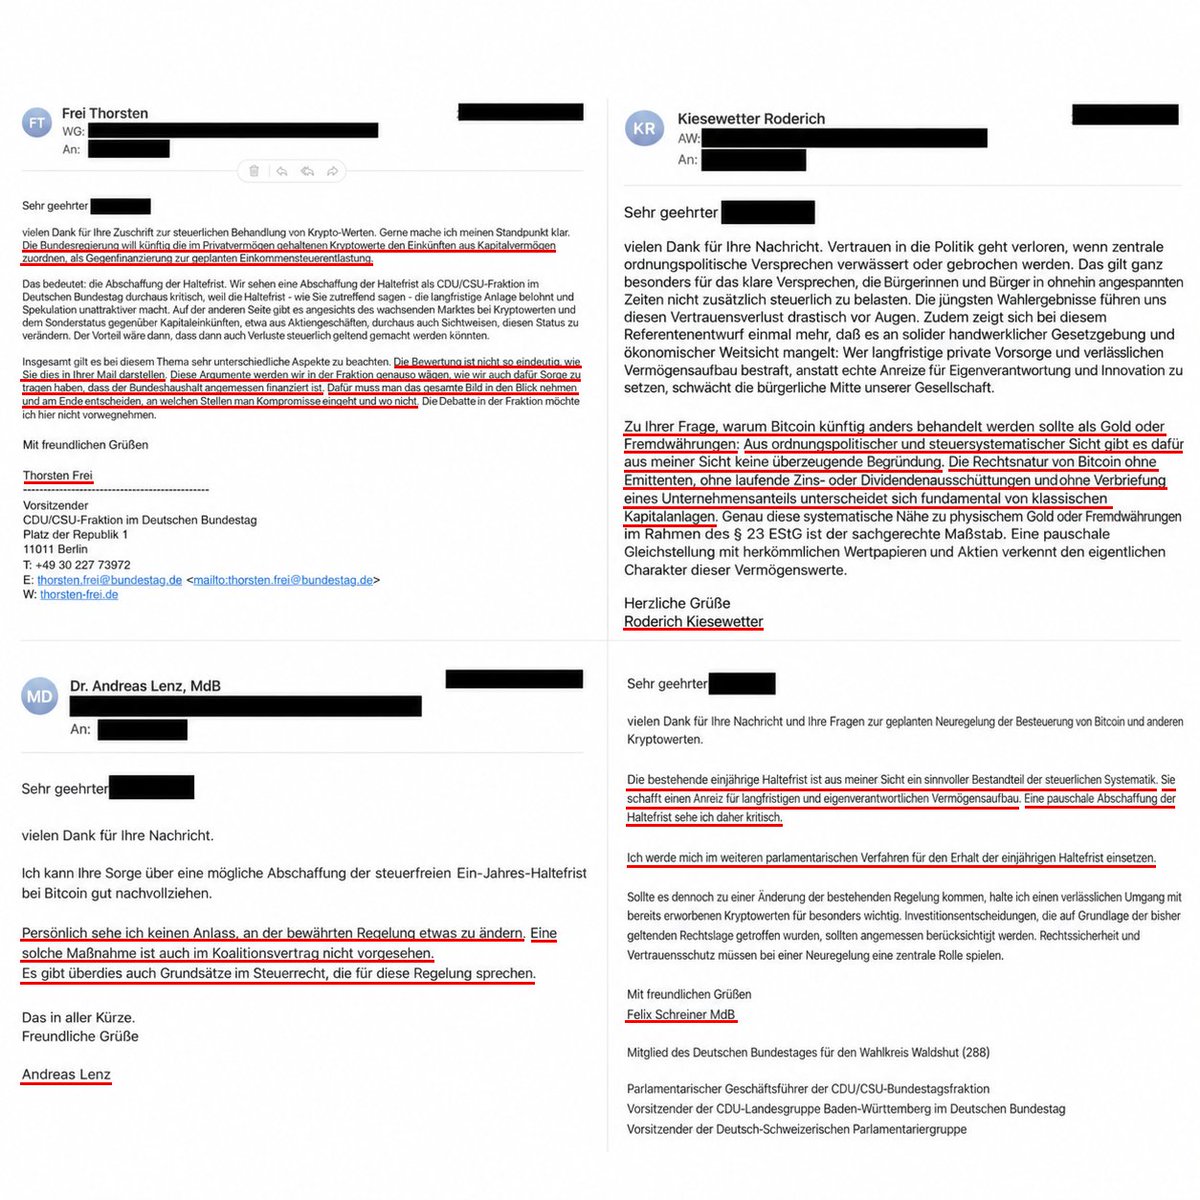
Frank Schäffler wrote that Roderich Kiesewetter (CDU) had responded to a citizen's inquiry regarding the holding period for Bitcoin. Kiesewetter pointed out that Bitcoin has no issuer, pays no interest or dividends, and does not represent a share in a company. Therefore, Bitcoin is classified for tax purposes, as it has been since 2013, alongside gold and foreign currencies under § 23 EStG; equating it with stocks ignores the nature of these assets. Schäffler agreed with the response and wrote that punishing long-term savings weakens the middle class, while broken tax promises cost trust. In his assessment, the responses from the Union faction showed that the draft proposal there did not have a secure majority. He added that those who had not yet written to their representatives should do so now. #Bitcoin #Haltefrist #EStG #Bitcoin #Steuern #Finanzen (translated)

CNEWS 3w

En pleine crise migratoire entre le Maroc et l'Espagne. ➡️ https://t.co/vEz5gKOdKk https://t.co/EstGPYqH7e #Migration #Maroc #Espagne

MissCrypto Aug 5

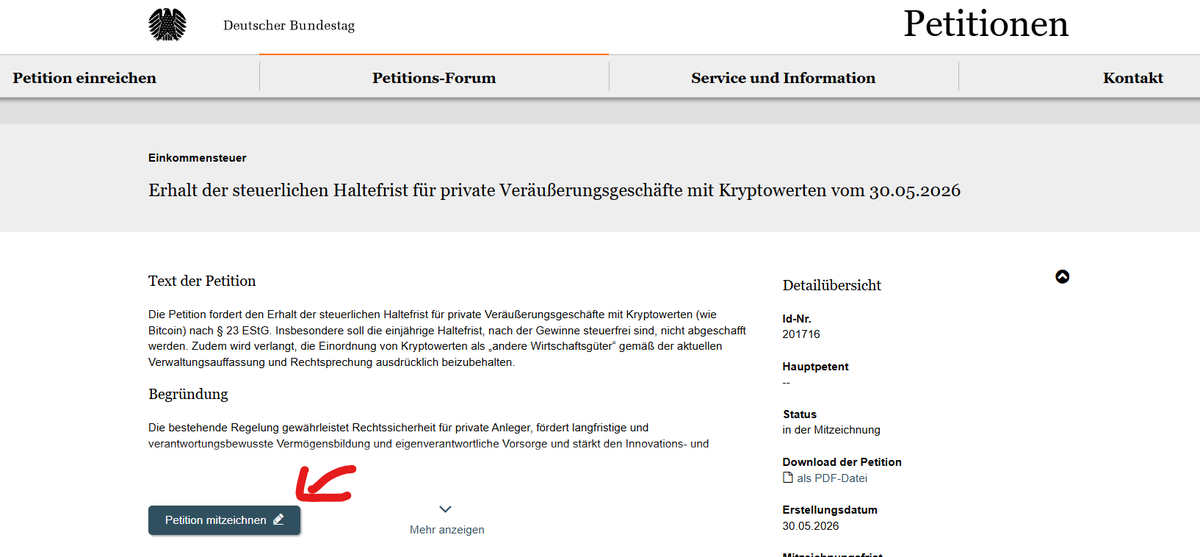
Du willst nicht, dass die einjährige Haltefrist fällt? Dann kannst du heute etwas dagegen tun, und es dauert zwei Minuten.👇 https://t.co/uI6x8nErLw Die Bundestagspetition dazu ist seit gestern freigeschaltet. Sie fordert, dass Gewinne aus privaten Krypto-Verkäufen nach einem Jahr Haltedauer steuerfrei bleiben und Kryptowerte weiterhin als andere Wirtschaftsgüter nach §23 EStG eingeordnet werden. Beschlossen ist nämlich noch nichts. Finanzminister Klingbeil will Kryptogewinne wie Kapitaleinkünfte besteuern, aber ein Gesetzentwurf mit Steuersatz, Stichtag und Übergangsregelung existiert bislang nicht. Genau in dieser offenen Phase ist Druck von außen am wirksamsten. 🗓️Bis zum 15. September braucht die Petition 30.000 Mitzeichnungen, damit es zu einer öffentlichen Anhörung im Petitionsausschuss kommt. Mitzeichnen darf übrigens jeder, du brauchst weder deutsche Staatsangehörigkeit noch Wohnsitz in Deutschland. Petition 201716. Du musst dich einmal registrieren, die Bestätigungsmail landet gelegentlich im Spam. Wenn du mitgezeichnet hast, schreib gern ein „Erledigt" in die Kommentare, damit andere sehen, dass sich hier etwas bewegt. #Krypto #Petition #Steuern

8,9 Mio. Deutsche besitzen #Bitcoin und Kryptowerte – 12,8 % der Erwachsenen (YouGov). Ihnen allen will die Koalition die steuerfreie #Haltefrist nach §23 EStG streichen. Ein modernes Steuersystem belastet den Konsum – nicht das Sparen. Wer Vermögen aufbaut, für morgen vorsorgt und langfristig hält, leistet einen Beitrag zur Stabilität. Genau das trifft die Streichung der Haltefrist: Sie besteuert Ersparnisse, die noch gar nicht ausgegeben wurden. Das ist das Gegenteil einer zukunftsfähigen Steuerpolitik. Wir sollten Vorsorge belohnen, nicht bestrafen. Wenn ein Bruchteil dieser 8,9 Millionen an ihre lokalen MdBs schreiben und/oder die Bundestagspetition unterschreiben, dann bekommt diese Regierung kalte Füße. Mitmachen. Jetzt! Werdet laut: 📝 Petition unterschreiben https://t.co/DXOBUixOnt ✉️ Musterbrief an eure Abgeordneten #Bitcoin #Steuern #Vermögensaufbau

RobynHD Aug 4

🚨🇩🇪 Die Bundestagspetition zum Erhalt der steuerlichen Haltefrist für Kryptowährungen ist jetzt online! Es geht um den Erhalt der einjährigen Haltefrist für private Veräußerungsgeschäfte mit Kryptowerten (§23 EStG). Wird die Petition von mindestens 30.000 Menschen mitgezeichnet, kann es zu einer öffentlichen Anhörung im Petitionsausschuss kommen. Wenn euch der Erhalt der aktuellen Regelung wichtig ist, nehmt euch zwei Minuten Zeit und unterstützt die Petition. Jede einzelne Stimme zählt. Teilt den Link gerne auch mit Freunden und Familie, damit möglichst viele Menschen davon erfahren. 👇🏽 https://t.co/uyKoiMrRPa #Kryptowährungen #Petition #Steuergesetz

Wichtig! Das Bundeskabinett hat das Jahressteuergesetz 2026 noch nicht beschlossen - auch nicht wie gedacht am 15.7.! Bemerkenswert daran ist, dass die Abschaffung der #Bitcoin-#Haltefrist nach §23 EStG auch noch nicht gesetzgeberisch vorbereitet ist. Für alle, die die Haltefrist verteidigen, heißt das: Das Zeitfenster ist größer als gedacht. Aber Vorsicht – was nicht im Regierungsentwurf steht, kann später per Änderungsantrag im Finanzausschuss nachgeschoben werden. Daher ist der Widerstand wichtig! Jetzt meinen Musterbrief an die Koalitionsabgeordneten nutzen: #Steuern #Bitcoin #Politik

Blocktrainer Jul 16

Ein kleiner Reminder: Nachdem der Haushaltsentwurf für 2027, laut dem Kryptowährungen künftig wie Aktien besteuert werden sollen, vom Kabinett beschlossen wurde, gab es mehrere neue Statements vonseiten der @cducsubt. Der Baukasten an Formulierungen wurde dabei um das Folgende erweitert: „Wer [die Haltefrist] abschaffen will, muss deshalb sauber erklären, warum Bitcoin anders behandelt werden soll als Gold, Kunst oder Oldtimer.“ „Verfassungsrechtlich zweifelhaft sind die nur vage umschriebenen Pläne, weil die reine Erzielung von Mehreinnahmen laut Bundesverfassungsgericht gerade nicht ausreicht, um eine punktuelle Abweichung von einer folgerichtigen steuerlichen Systementscheidung zu rechtfertigen – zumal nicht absehbar ist, dass es dabei zu Mehreinnahmen kommt.“ „Wer Kryptogewinne aus § 23 EStG herausnimmt und pauschal der Abgeltungsteuer unterwirft, senkt für Spitzenverdiener den Steuersatz von bis zu 45 Prozent auf 25 Prozent. Das kann man machen – dann sollte man es aber nicht als große Gerechtigkeitsreform verkaufen.“ „Wir werden uns den ausstehenden Entwurf deshalb sehr genau anschauen. Maßstab ist für uns: einfach, folgerichtig, vollziehbar und innovationsfreundlich.“ Ein entsprechendes Gesetz bräuchte die Zustimmung der Union, um in Kraft treten zu können. Demnach ist zu hoffen, dass die Kanzlerpartei bei ihrer alten Position bleiben und die geplante Steueränderung blockieren wird. Es ist also noch durchaus sinnvoll, die Abgeordneten diesbezüglich zu kontaktieren. #Kryptowährungen #Steuern #Gesetzgebung

Der Staat greift doppelt zu: Mit DAC8 melden Kryptobörsen ab 2026 jede Transaktion automatisch ans Finanzamt. Lückenlose Überwachung – beschlossen ohne große Debatte. Und im selben Atemzug soll die Haltefrist des §23 EStG fallen. 2,6 Mrd. € sind im Haushalt 2027 schon verbucht – ohne Gesetzestext. Erst die gläserne Wallet, dann der Griff in sie hinein. Wer 2013 auf die Zusage des Fiskus vertraut hat (Drucksache 17/14062), wird jetzt bestraft. Das ist kein Steuerrecht mehr. Das ist Misstrauen als Staatsprinzip. Die Haltefrist muss bleiben. #Bitcoin #§23EStG #Kryptowährungen #Steuerrecht #Transparenz

2013 habe ich die ersten parlamentarischen Anfragen zu #Bitcoin überhaupt im Bundestag gestellt. Die Frage damals: Ist Bitcoin ein Wertpapier – oder vergleichbar mit Gold? Die Antwort der Bundesregierung im August 2013 war eine Sensation: Bitcoin ist KEIN Wertpapier. Keine Abgeltungssteuer. Stattdessen: privates Veräußerungsgeschäft nach §23 EStG – wie Gold. Nach einem Jahr Haltedauer steuerfrei. Und mehr noch: Die Bundesregierung bezeichnete Bitcoin als „privates Geld”. Die @faznet titelte: „Deutschland erkennt Bitcoins als privates Geld an.” Weltweit machte das Schlagzeilen – von Japan bis Argentinien. 13 Jahre lang haben sich Millionen Bürger auf diese Rechtslage verlassen. Jetzt will die Bundesregierung die Haltefrist abschaffen – ohne Gesetzestext, versteckt als „Globale Mehreinnahme” im Haushalt 2027. Das muss gestoppt werden. #Bitcoin #Steuern #Bundestag

2013 habe ich per parlamentarischer Anfrage die steuerliche Einordnung von Bitcoin geklärt: privates Veräußerungsgeschäft, steuerfrei nach einem Jahr Haltefrist (§23 EStG). 13 Jahre geltendes Recht. Jetzt will die Bundesregierung es kassieren. Gegen diesen Vertrauensbruch wehre ich mich. Doch es ist noch nichts entschieden. Die nächsten Wochen sind entscheidend. 🧵 #Bitcoin #Steuern #Gesetzgebung

Bitcoin und Krypto Steuer nicht rechtens wegen Grundgesetz? Die Regierung hat jetzt drei Möglichkeiten. Möglichkeit eins: Nur Bitcoin besteuern. Eine Klagewelle ist vorprogrammiert. Verfassungsbeschwerden landen in Karlsruhe. Möglichkeit zwei: Alle anderen Wirtschaftsgüter mitbesteuern. Dann zahlt auch der Wähler Steuern auf seinen Goldbarren. Und auf den Picasso im Wohnzimmer. Möglichkeit drei: Bitcoin künstlich aus § 23 EStG herausschneiden und wie eine Aktie behandeln. Juristisch fragwürdig. Aber politisch der bequemste Weg. Sie werden am Ende machen, was sie wollen und wenn dann Klagen eingereicht werden, wird es Jahre dauern das zu kippen. #Bitcoin #Krypto #Steuern

Wer es genau wissen will: Es geht nicht um echte Rückwirkung — die ist ohnehin tabu. Es geht um die Grenzen der unechten Rückwirkung, und die hat Karlsruhe gezogen. BVerfGE 127, 1: Die Verlängerung der Spekulationsfrist bei Grundstücken galt nur für künftige Veräußerungen — und war trotzdem verfassungswidrig, soweit sie Wertzuwächse erfasste, die nach alter Rechtslage bereits steuerfrei entstanden waren. Eine Abschaffung der Haltefrist für #Bitcoin wäre exakt dieselbe Konstellation. Dazu BVerfGE 122, 210: Der Gesetzgeber muss seine Belastungsentscheidungen folgerichtig umsetzen. Der Wunsch nach Mehreinnahmen ist kein sachlicher Grund. Warum Bitcoin herauslösen, während Gold, Oldtimer und Kunst in §23 EStG bleiben? Noch liegt kein Gesetzentwurf vor, nur der Kabinettsbeschluss zum Haushalt. Umso besser: Der Bundestag kann das Vorhaben stoppen, bevor Karlsruhe es muss. #Blockchain #Steuern #Bitcoin

Der Haushalt 2027 ist im Kabinett beschlossen – aber noch lange nicht Gesetz. Jetzt beginnt die parlamentarische Beratung. Verabschiedung: Ende November. Das sind fast fünf Monate, in denen jeder einzelne Abgeordnete von CDU/CSU und SPD Position beziehen muss. Zur Erinnerung, was auf dem Spiel steht: Die Abschaffung der einjährigen Haltefrist nach § 23 EStG steckt als Teil einer „Krypto-Besteuerung“ im Finanztableau – eingepreist mit einem Bruchteil einer Milliarde. Für diesen Rundungsfehler im 555-Milliarden-Haushalt bricht die Koalition den Vertrauensschutz von Millionen Sparern. Wer 2013 auf meine Anfrage hin die Klassifizierung von Bitcoin festgelegt hat, weiß: Der Staat hat den Bürgern eine Zusage gemacht. Ein Jahr halten, dann steuerfrei. Darauf haben Menschen ihre Vorsorge aufgebaut. Erfahrungsgemäß wird kein Regierungsentwurf so beschlossen, wie er eingebracht wurde. Genau hier liegt die Chance. Schreiben Sie Ihrem Wahlkreisabgeordneten. Der Musterbrief steht bereit. 👇 #Haushalt2027 #Finanzpolitik #Kryptowährung

Heute Nachmittag tagt das Kabinett. Auf dem Tisch: die Abschaffung der Haltefrist nach § 23 EStG. Zur Erinnerung: 2013 bestätigt die Bundesregierung auf meine Anfrage: Bitcoin ist nach einem Jahr steuerfrei – wie Gold. 2022 bestätigt das BMF-Schreiben genau das. 2026 will Klingbeil es abräumen, weil die Kasse klamm ist. Dreimal dieselbe Rechtslage – bis das Geld knapp wurde. Das ist keine Steuersystematik, das ist Zugriff nach Kassenlage. Und Karlsruhe hat dazu 2010 alles gesagt: Bereits eingetretene Steuerfreiheit genießt Vertrauensschutz (BVerfGE 127,1). 7 bis 10 Millionen Bürger halten Bitcoin und Kryptowerte. Sie alle schauen heute nach Berlin. #Bitcoin #Steuern #Kryptowährungen

Frage an das @BMF_Bund: Am 20. Juni 2013 hat die Bundesregierung auf meine Anfrage geantwortet: Bitcoin ist ein privates Veräußerungsgeschäft nach § 23 EStG, nach einem Jahr steuerfrei (Drs. 17/14062). 13 Jahre Verwaltungspraxis, bestätigt im BMF-Schreiben 2022. Was hat sich an der Rechtslage geändert – außer dass der Finanzminister jetzt Geld braucht? Wer eine gefestigte Systematik kippt, weil die Kasse klamm ist, betreibt keine Steuerpolitik, sondern Beutezug. #Bitcoin #Steuerpolitik #BMF

Danke an @Blocktrainer für den Bericht über die Haltefrist-Kampagne im gestrigen Livestream! 🙏 Wer den Stream gesehen hat und mitmachen will: Musterbrief an euren Wahlkreis-MdB gibt’s hier – PLZ eingeben, Brief anpassen, abschicken. Dauert 5 Minuten. 7 bis 10 Millionen Menschen in Deutschland halten Bitcoin. Wenn nur ein Bruchteil davon schreibt, bleibt die Haltefrist. Wer das ändern will 👉 hier der Musterbrief an deinen Abgeordneten: Sehr geehrte Frau Abgeordnete / Sehr geehrter Herr Abgeordneter [Name], ich wende mich an Sie als Bürgerin/Bürger Ihres Wahlkreises. Anlass ist die aktuelle Diskussion über die Abschaffung der einjährigen Haltefrist des § 23 EStG für Kryptowerte. Seit 2013 gilt in Deutschland eine klare und bewährte Regelung: Wer Kryptowerte wie Bitcoin länger als ein Jahr hält, kann sie steuerfrei veräußern – genau wie bei Gold, Fremdwährungen oder anderen privaten Wirtschaftsgütern. Diese Gleichbehandlung ist kein Steuerprivileg, sondern folgt der Systematik des Einkommensteuerrechts: Private Veräußerungsgeschäfte außerhalb der Spekulationsfrist sind nicht steuerbar. Eine Abschaffung der Haltefrist allein für Kryptowerte wäre ein Bruch mit dieser Systematik und würde eine einzelne Anlageklasse gezielt schlechterstellen. Sie würde zudem erhebliches Vertrauen zerstören: Millionen Deutsche halten Kryptowerte – quer durch alle Alters- und Einkommensgruppen, viele davon in Ihrem Wahlkreis. Die Abschaffung der Haltefrist würde nicht die großen Vermögen treffen, die längst über Kapitalgesellschaften oder im Ausland strukturiert sind, sondern private Sparer, die langfristig und rechtstreu vorgesorgt haben. Zugleich würde Deutschland einen Standortvorteil aufgeben, den andere Länder gezielt aufbauen. Meine Bitte an Sie: Setzen Sie sich in Ihrer Fraktion dafür ein, dass die Haltefrist des § 23 EStG für Kryptowerte erhalten bleibt. Ich würde mich über eine kurze Rückmeldung freuen, wie Sie zu diesem Vorhaben stehen und wie Sie im weiteren Gesetzgebungsverfahren abzustimmen beabsichtigen. Mit freundlichen Grüßen [Vor- und Nachname] [Straße, Hausnummer] [PLZ, Ort – im Wahlkreis] [ggf. E-Mail/Telefon] #Bitcoin #Kryptowährungen #Steuerrecht

5 bis 40.000 Follower. Danke! 2013 habe ich die Bundesregierung gefragt, wie Bitcoin besteuert wird. Antwort: privates Veräußerungsgeschäft, § 23 EStG, nach einem Jahr steuerfrei. 13 Jahre später verteidigen wir gemeinsam genau diese Rechtssicherheit. #Bitcoin #Steuern #Rechtssicherheit

Musterbrief an Wahlkreisabgeordnete von CDU/CSU und SPD zur möglichen Abschaffung der Haltefrist bei Bitcoin: Betreff: Geplante Abschaffung der Haltefrist nach § 23 EStG – Bitte um Ihre Position Sehr geehrte/r Frau/Herr [Name], ich wende mich an Sie als Bürger/in Ihres Wahlkreises [Wahlkreis/Ort]. Anlass ist der mögliche Regierungsentwurf, mit dem die einjährige Haltefrist für private Veräußerungsgeschäfte nach § 23 EStG für Kryptowerte abgeschafft werden soll. Ich bitte Sie, diesem Vorhaben nicht zuzustimmen, und möchte Ihnen kurz begründen, warum. 1. Es geht um Vertrauensschutz. Bereits am 20. Juni 2013 hat die Bundesregierung auf eine parlamentarische Anfrage hin klargestellt, dass Bitcoin als privates Wirtschaftsgut behandelt wird und Veräußerungen unter § 23 EStG fallen – mit einjähriger Haltefrist, wie beim Verkauf von Edelmetallen. Das Bundesfinanzministerium hat diese Einordnung 2022 in einem umfassenden Schreiben bestätigt. Millionen Bürger haben auf dieser Grundlage über mehr als ein Jahrzehnt ihre Vermögensplanung ausgerichtet. Wer diese Systematik nun kippt, beschädigt das Vertrauen in die Verlässlichkeit unseres Steuerrechts – weit über das Thema Kryptowerte hinaus. 2. Es gibt ein verfassungsrechtliches Problem. Der allgemeine Gleichheitssatz (Art. 3 Abs. 1 GG) verbietet die Ungleichbehandlung wesentlich gleicher Sachverhalte. Bitcoin ist steuersystematisch wie Gold ein privates Wirtschaftsgut – keine Kapitalanlage im Sinne des § 20 EStG, denn es gibt keinen Emittenten, keinen Zins und keine Forderung. Das Bundesverfassungsgericht hat in seiner Entscheidung zur Pendlerpauschale (2008) klargestellt: Wer eine steuerrechtliche Grundentscheidung trifft, muss sie folgerichtig durchhalten. Ausnahmen bedürfen eines besonderen sachlichen Grundes – der rein fiskalische Zweck der Einnahmenerhöhung genügt ausdrücklich nicht. Eine gezielte Herauslösung von Kryptowerten aus der Systematik des § 23 EStG, während Gold, Kunst und Oldtimer dort verbleiben, wäre genau eine solche nicht folgerichtige Ausnahme. 3. Die praktischen Folgen träfen den Standort. Geschätzt 7 bis 10 Millionen Menschen in Deutschland halten Bitcoin und andere Kryptowerte – quer durch alle Alters- und Einkommensgruppen, viele davon in Ihrem Wahlkreis. Die Abschaffung der Haltefrist würde nicht die großen Vermögen treffen, die längst über Kapitalgesellschaften oder im Ausland strukturiert sind, sondern private Sparer, die langfristig und rechtstreu vorgesorgt haben. Zugleich würde Deutschland einen Standortvorteil aufgeben, den andere Länder gezielt aufbauen. Meine Bitte an Sie: Setzen Sie sich in Ihrer Fraktion dafür ein, dass die Haltefrist des § 23 EStG für Kryptowerte erhalten bleibt. Ich würde mich über eine kurze Rückmeldung freuen, wie Sie zu diesem Vorhaben stehen und wie Sie im weiteren Gesetzgebungsverfahren abzustimmen beabsichtigen. Mit freundlichen Grüßen [Vor- und Nachname] [Straße, Hausnummer] [PLZ, Ort – im Wahlkreis] [ggf. E-Mail/Telefon] #Bitcoin #Kryptowährungen #Steuerrecht

Vor 13 Jahren, am 20. Juni 2013, antwortete die Bundesregierung auf meine Anfrage: Bitcoin ist ein privates Veräußerungsgeschäft nach §23 EStG – nach einem Jahr steuerfrei. Wie Gold. 13 Jahre Rechtssicherheit und Vertrauensschutz. Genau das will Klingbeil jetzt abräumen. Hände weg von der Haltefrist! #Bitcoin #Bitcoin #Steuern #Rechtssicherheit